Amendement sur la plus-value immobilière : cinq ans envisagés, exceptions et texte non applicable
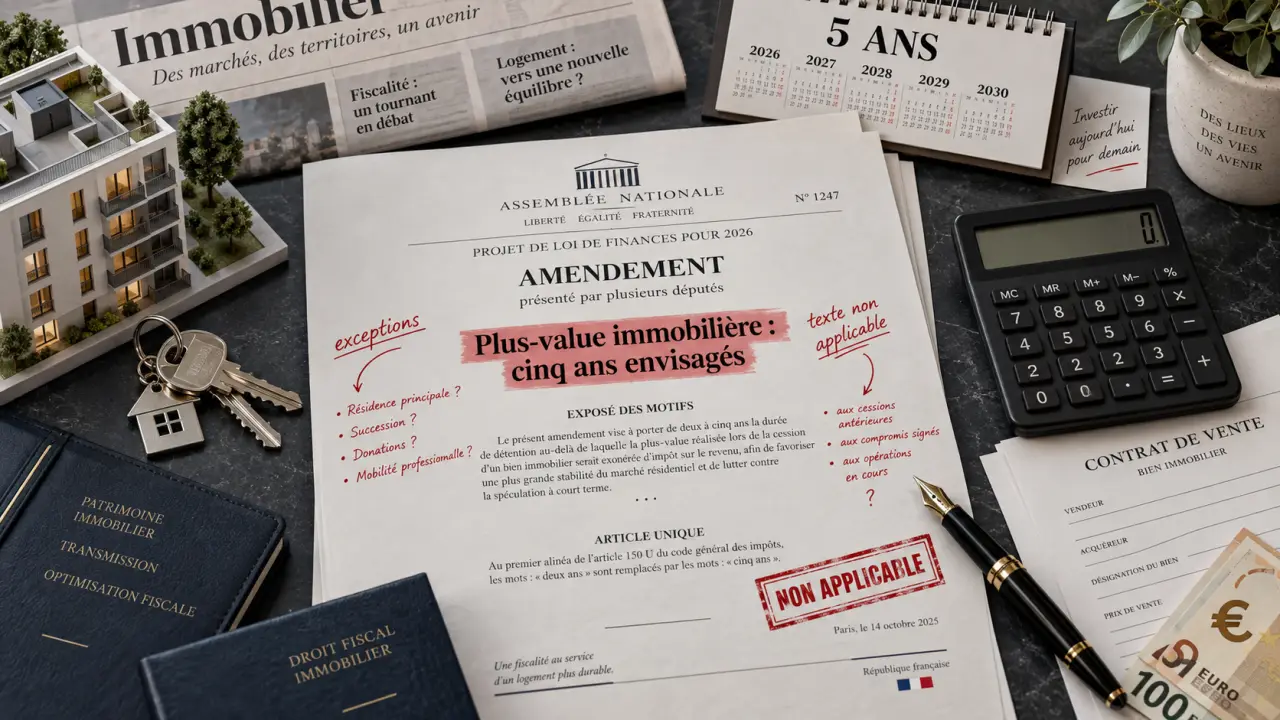
L’amendement I-CF1426 envisage de modifier l’exonération de la plus-value lors de la vente de la résidence principale. Il ne s’agit toutefois pas encore d’une règle applicable. Le texte pourrait concerner les propriétaires qui revendent rapidement leur logement, notamment après un déménagement professionnel ou l’achat d’une nouvelle résidence principale.
Le régime actuel : la résidence principale reste exonérée
En droit en vigueur, l’article 150 U, II-1° du Code général des impôts prévoit une exonération totale de la plus-value immobilière réalisée lors de la cession de la résidence principale du vendeur. Les dépendances immédiates et nécessaires peuvent également bénéficier de ce régime, sous certaines conditions.
Aucune durée minimale de détention n’est exigée. Un propriétaire peut donc, en principe, vendre un logement acquis récemment sans payer d’impôt sur la plus-value, à condition que le bien soit sa résidence principale au moment de la vente. L’occupation doit être habituelle et effective. Une simple adresse déclarée ne suffit pas.
Une exonération fondée sur l’usage réel du logement
La résidence principale est le logement où le contribuable vit habituellement avec son foyer. Cette définition se distingue d’une adresse administrative de convenance, d’un logement occupé seulement quelques week-ends ou d’un bien préparé pour la vente.
L’administration fiscale peut examiner la cohérence de la situation à partir de plusieurs éléments : adresse déclarée, consommation d’énergie, assurance habitation, accès internet, taxe d’habitation et autres indices matériels liés à l’occupation. Ces éléments permettent d’apprécier la réalité de la vie quotidienne dans le logement.
Deux situations proches en apparence peuvent donc recevoir un traitement différent. Une personne qui emménage réellement dans un logement puis le revend après une mutation professionnelle n’est pas dans la même situation qu’un vendeur qui transforme brièvement une résidence secondaire en résidence principale avant la cession.
Ce que changerait l’amendement I-CF1426
L’amendement I-CF1426, examiné dans le cadre du PLF 2026, propose de conditionner l’exonération de la plus-value de la résidence principale à une durée d’occupation. Le principe envisagé serait d’avoir occupé le bien comme résidence principale pendant les cinq années précédant la cession.
Amendement sur la taxation immédiate des plus-values mobilières, Consultez le rapport parlementaire présentant l’amendement, son objet et son statut concernant la taxation des plus-values au jour de la cession.
L’objectif affiché est de lutter contre les reventes rapides considérées comme spéculatives, parfois qualifiées de « culbutes spéculatives ». Le texte ne viserait donc pas seulement les fausses résidences principales. Il pourrait également concerner des logements réellement occupés, mais revendus avant l’expiration du délai de cinq ans.
| Situation | Règle actuelle | Effet envisagé par I-CF1426 |
|---|---|---|
| Résidence principale effectivement occupée | Exonération totale, sans durée minimale de détention | Exonération conditionnée à cinq ans d’occupation, sauf exception |
| Résidence secondaire | Plus-value imposable avec abattements selon la durée de détention | Non concernée par cette condition de cinq ans |
| Bien locatif | Plus-value imposable avec abattements selon la durée de détention | Non concerné par cette condition de cinq ans |
Une mesure susceptible de peser sur le parcours résidentiel
Une durée de cinq ans est simple à comprendre sur le papier, mais plus difficile à respecter dans certaines situations. Une séparation, une naissance, une perte d’emploi, une mobilité professionnelle ou une évolution du financement peuvent rendre un logement inadapté avant la fin de ce délai.
Un foyer peut aussi devoir déménager pour se rapprocher d’un aidant, adapter son habitation à une perte d’autonomie ou réduire ses mensualités après une rupture. Dans ces cas, la vente répond à une contrainte résidentielle plutôt qu’à une stratégie de revente. Cette distinction explique la présence de dérogations dans le dispositif envisagé.
Les exceptions prévues et les preuves à préparer
Selon le contenu de l’amendement, la condition de cinq ans ne serait pas absolue. Des motifs impérieux familiaux, médicaux ou professionnels permettraient de préserver l’exonération. L’acquisition d’une autre résidence principale figure également parmi les situations envisagées.
Motifs familiaux, médicaux et professionnels
Ces exceptions visent les décisions imposées par la situation personnelle du vendeur. Une mutation professionnelle, un changement de lieu de travail, un événement familial majeur ou une nécessité médicale pourraient ainsi justifier une cession avant cinq années d’occupation.
Le vendeur devrait toutefois pouvoir établir la réalité du motif invoqué. Par prudence, il est utile de conserver les documents disponibles : ordre de mutation, contrat de travail, justificatifs médicaux adaptés à la situation, jugement ou document relatif à une séparation, ainsi que les éléments montrant une évolution de la composition du foyer.
La nature exacte des justificatifs dépendrait du texte finalement adopté et de ses modalités d’application. Ces documents ne garantissent pas à eux seuls le bénéfice de l’exonération, mais ils permettent de présenter une situation cohérente en cas de demande de l’administration.
L’achat d’un nouveau logement principal
L’exception liée à l’acquisition d’une autre résidence principale répond à une situation fréquente : vendre un logement pour acheter un bien plus adapté à la famille, au lieu de travail ou à la capacité financière du foyer.
Avant toute signature, le propriétaire peut réunir un dossier chronologique avec la date d’acquisition, la date d’emménagement, les factures d’énergie, le contrat d’assurance et les déclarations fiscales. Il peut aussi conserver les justificatifs relatifs au nouveau projet d’achat, ainsi que les documents de scolarisation des enfants lorsqu’ils sont pertinents.
Cette traçabilité ne remplace pas les conditions légales. Elle rend toutefois l’occupation effective plus lisible si la situation doit être examinée.
Pourquoi l’amendement n’est pas encore une loi
L’amendement I-CF1426 a été adopté en commission des finances le 22 octobre 2025. Cette adoption correspond à une étape de la procédure parlementaire. Elle ne vaut ni promulgation ni entrée en vigueur. Un amendement intégré à un projet de loi de finances peut encore être modifié, supprimé ou remplacé lors de la suite des débats.
Pour produire des effets, le dispositif devrait encore franchir l’examen en séance publique, la discussion au Sénat et, en cas de désaccord, une éventuelle commission mixte paritaire. La promulgation du texte final serait indispensable. Tant que ce processus n’est pas achevé, le régime de l’article 150 U du CGI reste la référence pour les ventes réalisées.
Ne pas anticiper une taxation qui n’existe pas
Un vendeur ne doit donc pas reporter ou restructurer une opération uniquement sur la base de l’amendement. La date de signature de l’acte, les éventuelles règles transitoires et la rédaction définitive d’une loi votée seraient déterminantes.
Pour une cession proche ou une plus-value importante, l’analyse doit porter sur le droit applicable à l’opération. L’existence d’un débat parlementaire ne suffit pas à modifier le régime fiscal d’une vente.
Résidence secondaire : un autre amendement, un autre calendrier
L’amendement I-CF1426 ne concerne pas le régime des résidences secondaires. Pour ces biens, comme pour les logements locatifs, la plus-value relève normalement d’un mécanisme d’abattement pour durée de détention. L’exonération d’impôt sur le revenu intervient actuellement après 22 ans de détention, tandis que l’exonération des prélèvements sociaux intervient après 30 ans.
L’amendement I-377, adopté en séance publique le 3 novembre 2025, porte sur un autre sujet. Il prévoit de ramener de 22 ans à 17 ans la durée nécessaire à l’exonération d’impôt sur le revenu pour les résidences secondaires. Le délai de 30 ans applicable aux prélèvements sociaux serait maintenu.
- Résidence principale : exonération totale aujourd’hui si l’occupation est habituelle et effective ; I-CF1426 envisage une condition de cinq ans avec des exceptions.
- Résidence secondaire : plus-value imposable avec abattements ; I-377 vise le délai d’exonération d’impôt sur le revenu.
- Bien locatif : régime de la plus-value immobilière hors exonération de résidence principale, avec des abattements liés à la durée de détention.
Avant une vente, il faut donc identifier la qualification du bien et la règle actuellement applicable. L’amendement I-CF1426 ouvre un débat sur les reventes rapides de résidences principales. Il ne modifie pas, à lui seul, le droit fiscal en vigueur.