Bail commercial LMNP : des loyers contractuels, mais pas une garantie de paiement
En LMNP, le bail commercial vous lie à l’exploitant d’une résidence services, et non aux occupants du logement. Il permet de déléguer la gestion et de prévoir les loyers, mais leur paiement dépend toujours de la solvabilité du gestionnaire. Avant d’investir, trois éléments méritent autant d’attention que le prix : les charges conservées, la solidité de l’exploitant et les conditions de sortie.
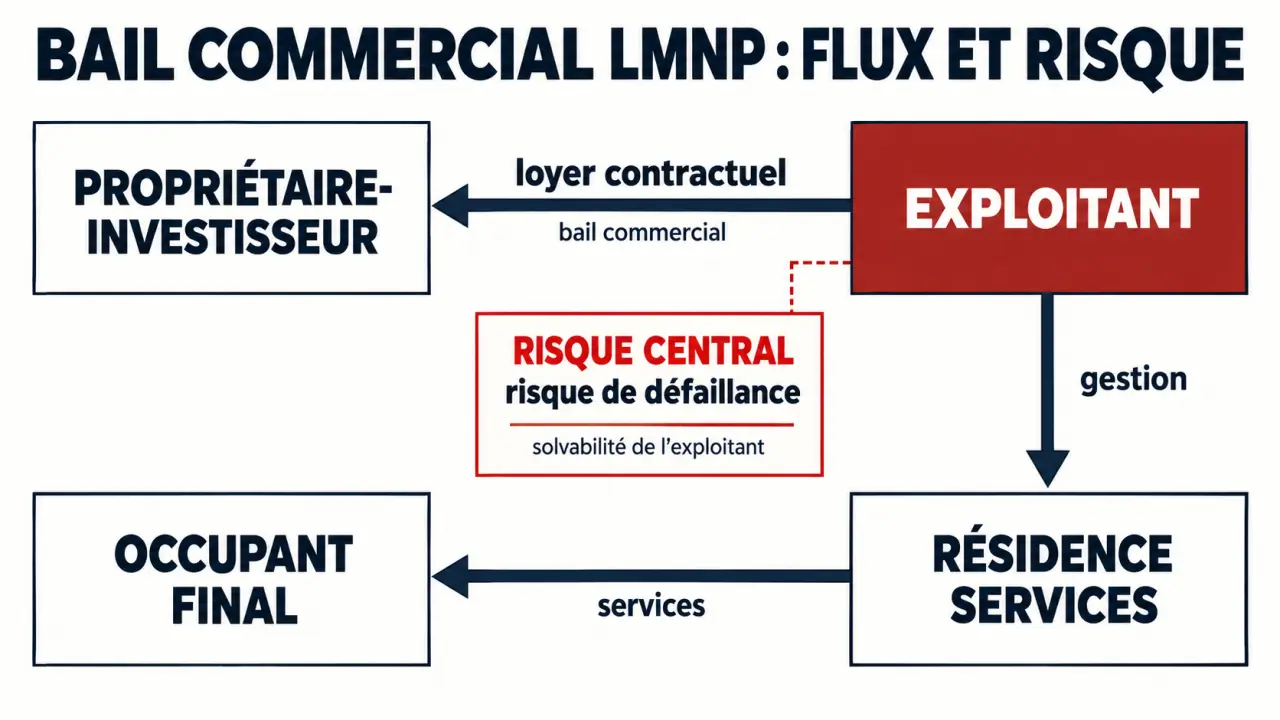
Vous louez à une entreprise, pas à l’occupant
Le propriétaire met son logement meublé à disposition d’un exploitant, qui accueille les résidents et organise les services. Ce montage concerne notamment les résidences étudiantes, seniors, de tourisme, d’affaires et certains établissements pour personnes âgées dépendantes. Le statut de loueur en meublé non professionnel relève de votre situation fiscale ; le bail commercial organise votre relation juridique avec l’entreprise locataire.
L’exploitant gère les arrivées, les départs, l’entretien prévu au contrat et les relations avec les occupants. Il verse généralement un loyer mensuel ou trimestriel. Dans un bail à loyer fixe, un logement momentanément inoccupé ne supprime pas, à lui seul, son obligation de paiement.
| Point comparé | Bail commercial en résidence services | Bail meublé d’habitation classique |
|---|---|---|
| Locataire | Entreprise exploitante | Occupant du logement |
| Gestion quotidienne | Assurée par l’exploitant | Assurée par le propriétaire ou son mandataire |
| Durée habituelle | Au moins 9 ans | 1 an en résidence principale, ou 9 mois pour un étudiant |
| Risque principal | Défaillance de l’exploitant | Impayés et vacance entre occupants |
| Reprise du logement | Encadrée par le statut commercial | Possible pour les motifs légaux, avec préavis |
La simplification est donc réelle, mais elle s’échange contre une moindre liberté d’usage. N’achetez pas en supposant pouvoir récupérer facilement le logement pour vous-même ou un proche.
La sécurité des loyers commence par l’analyse de l’exploitant
Un loyer contractuel n’est pas une garantie absolue. Une entreprise en difficulté peut accumuler des impayés, demander une renégociation ou entrer en procédure collective. Le risque locatif n’a pas disparu : il est concentré sur un interlocuteur professionnel.
Demandez les derniers comptes de la société signataire, son historique de paiement et les résultats d’exploitation de la résidence. La notoriété du groupe ne suffit pas si votre locataire est une filiale fragile. Toute caution ou garantie annoncée doit être vérifiée : bénéficiaire, montant, durée, exclusions et modalités d’appel.
Passez aussi la résidence à la loupe plutôt que de regarder uniquement le groupe. Un taux d’occupation satisfaisant peut masquer des tarifs trop faibles ou des coûts de personnel élevés. Demandez si les recettes de l’établissement couvrent durablement ses dépenses et les loyers versés aux propriétaires : c’est cette marge d’exploitation, et non la seule fréquentation, qui éclaire la soutenabilité de votre revenu.
En cas de défaillance, la poursuite du bail dépend notamment de la procédure engagée et des décisions prises dans ce cadre. Des interruptions de paiement, un changement d’exploitant ou une négociation collective peuvent survenir. Une réserve de trésorerie reste indispensable, surtout si vous remboursez un crédit.
Le contrat détermine votre véritable rentabilité
Durée, indexation et renouvellement
Le bail commercial est normalement conclu pour au moins 9 ans. Certains contrats courent sur 9 à 12 ans, voire davantage. L’expression « 3/6/9 » ne signifie pas que le propriétaire peut partir librement tous les trois ans. Les facultés de congé du locataire dépendent du régime applicable et des clauses ; certaines locations, notamment en résidence de tourisme, suivent des règles particulières.
Pour l’indexation, contrôlez l’indice juridiquement adapté, la date de référence, la fréquence et les éventuels plafonds. Ne confondez pas cette évolution avec la fixation du loyer au renouvellement : le revenu futur n’est pas nécessairement la simple prolongation du revenu actuel.
Charges, travaux et mobilier
Exigez un inventaire précis des dépenses. L’entretien courant relève souvent de l’exploitant, tandis que la taxe foncière et le renouvellement du mobilier peuvent rester au propriétaire selon le bail. La liberté contractuelle connaît toutefois des limites : les grosses réparations relevant de l’article 606 du Code civil ne peuvent notamment pas être transférées au locataire dans les baux soumis aux règles actuelles de répartition.
- Identifiez les charges de copropriété non remboursées et les frais de gestion.
- Consultez les procès-verbaux d’assemblée générale et les travaux programmés.
- Vérifiez qui finance le mobilier et selon quel calendrier ; son remplacement est parfois envisagé autour de 10 ans.
- Repérez les franchises de loyer et les conditions de paiement pendant les travaux.
Pour comparer deux biens, calculez le revenu annuel après charges non récupérables, taxe foncière, assurances, comptabilité et provision pour équipements, puis rapportez-le au coût total d’acquisition. Distinguez ensuite cette rentabilité nette du flux de trésorerie après crédit et impôts. Testez également un scénario de baisse du loyer et plusieurs échéances impayées.
Fiscalité : séparer impôt sur les revenus et TVA
Micro-BIC ou réel : deux logiques différentes
Les recettes de location meublée relèvent des bénéfices industriels et commerciaux. Sous réserve d’éligibilité, le micro-BIC applique un abattement forfaitaire, généralement de 50 % pour la location meublée concernée, sans déduction supplémentaire des dépenses réelles. Les règles des meublés de tourisme doivent être distinguées de celles d’un logement loué à un exploitant.
Au régime réel, les charges déductibles et les amortissements du bâtiment hors terrain et du mobilier peuvent réduire le résultat imposable. L’amortissement obéit à des limites et ne permet pas, à lui seul, de créer un déficit déductible. Sa durée dépend des composants et de leur utilisation : une estimation comptable individualisée vaut mieux qu’un taux uniforme.
La déclaration de début d’activité passe par le guichet unique de l’INPI pour obtenir un SIRET. Prévoyez aussi les déclarations fiscales et la CFE, sauf exonération applicable. Un expert-comptable peut comparer les régimes en intégrant le financement et les conséquences fiscales d’une future vente.
La TVA récupérée reste conditionnelle
Le seul bail commercial ne donne pas droit au remboursement de TVA. L’opération doit être éligible et l’exploitation répondre aux conditions fiscales requises. Pour certaines activités d’hébergement, cela implique notamment trois des quatre prestations suivantes, dans les conditions légales : accueil, petit-déjeuner, linge et nettoyage.
La TVA immobilière s’inscrit dans une période de régularisation de 20 ans. Une cessation d’activité éligible peut entraîner un reversement calculé par vingtièmes. À l’inverse, une vente avec poursuite de l’activité taxable peut, sous conditions, éviter cette régularisation. Faites valider le traitement avant toute vente ou rupture du bail.
Préparer la revente et la sortie avant de signer
Vous pouvez vendre un logement occupé sous bail commercial : l’acquéreur reprend alors, en principe, le contrat. Sa valeur dépend de l’emplacement, mais aussi du loyer soutenable, de la durée restante, des charges et de la qualité de l’exploitant. Un rendement affiché élevé ne compense pas nécessairement un loyer surévalué.
La fin de la durée contractuelle ne permet pas de récupérer automatiquement un logement libre. Le locataire bénéficie, en principe, d’un droit au renouvellement. Un refus du propriétaire peut entraîner une indemnité d’éviction, sauf exception légale. Une sortie anticipée suppose un fondement juridique ou un accord négocié ; les formalités de congé doivent être respectées.
Avant l’achat, faites examiner le bail complet et ses avenants, les comptes de l’exploitant, les charges, les travaux et l’historique fiscal. Demandez aussi une estimation de revente indépendante. Ce placement convient surtout à un investisseur de long terme recherchant une gestion déléguée, capable d’absorber un incident de paiement et n’ayant pas besoin de récupérer rapidement son capital.