Charges déductibles en LMNP : le régime réel distingue les frais courants des investissements
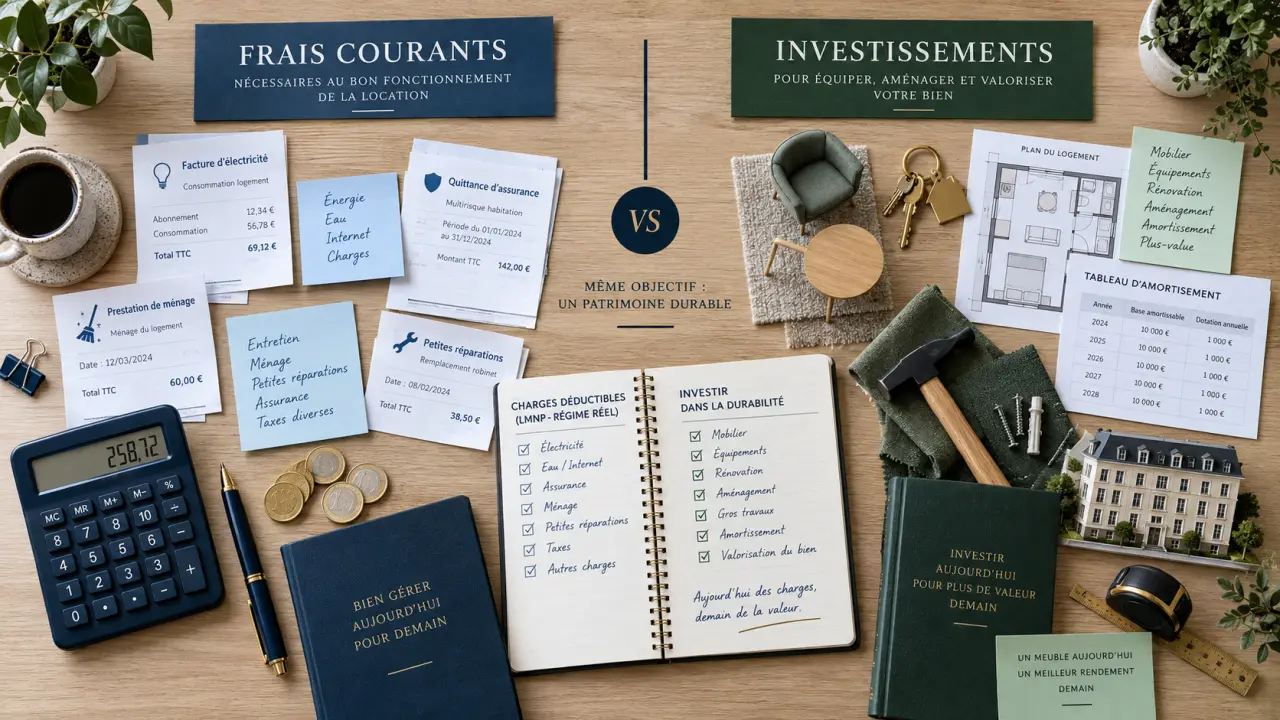
En location meublée non professionnelle (LMNP), les charges déductibles réduisent le bénéfice imposable lorsque vous avez opté pour le régime réel. Encore faut-il distinguer une dépense courante, déductible immédiatement, d’un investissement à amortir sur plusieurs années. La nature de la dépense et la qualité des justificatifs déterminent la fiabilité de votre déclaration de revenus locatifs.
Le régime réel ouvre la voie aux charges réelles, pas le micro-BIC
Les loyers issus d’une location meublée relèvent des bénéfices industriels et commerciaux (BIC). Le choix du régime fiscal modifie donc directement le traitement de vos dépenses. Au micro-BIC, l’administration applique un abattement forfaitaire. Vous ne pouvez pas déduire en plus vos intérêts d’emprunt, vos factures de travaux ou vos frais de gestion réellement payés.
Le régime réel, simplifié ou normal selon la situation, permet au contraire de déduire les dépenses engagées dans l’intérêt de l’activité locative et de pratiquer des amortissements. Il peut devenir pertinent lorsque les charges réelles, les intérêts de crédit et les investissements dépassent l’avantage procuré par l’abattement forfaitaire. En contrepartie, la comptabilité est plus structurée et la déclaration BIC plus technique.
| Régime | Traitement des dépenses | À privilégier lorsque |
|---|---|---|
| Micro-BIC | Abattement forfaitaire, sans déduction complémentaire des frais réels | Les frais sont faibles et vous recherchez une gestion simplifiée |
| Régime réel | Déduction des charges supportées et amortissement de certains biens | Le crédit, les travaux, l’équipement ou les frais de gestion pèsent sur la rentabilité |
Le bon réflexe consiste à comparer, pour chaque exercice, l’abattement obtenu au micro-BIC avec le total des charges et des amortissements envisageables au réel. Le régime le plus simple n’est pas toujours celui qui laisse le meilleur résultat net après impôt.
Les charges déductibles en location meublée non professionnelle
Une charge est en principe déductible lorsqu’elle est liée à la location meublée, réellement supportée par le bailleur, justifiée et rattachée au bon exercice comptable. La dépense doit répondre à un besoin de l’activité, comme entretenir le logement, le financer, l’administrer ou le louer.
Financement, impôts et protection du bien
Les frais liés au financement représentent souvent un poste important. Les intérêts d’emprunt, la prime d’assurance emprunteur et les frais bancaires liés au prêt du bien loué peuvent entrer dans les charges. Il faut aussi compter la taxe foncière, la cotisation foncière des entreprises (CFE), l’assurance propriétaire non occupant et les assurances souscrites pour protéger le logement ou les loyers.
Pour chaque dépense, le lien avec le bien doit être identifiable. Un relevé de prêt, un échéancier bancaire, un avis d’imposition ou un contrat d’assurance permettent de démontrer cette affectation. Le document doit aussi faire apparaître le montant, la date et la nature de la dépense.
Exploitation, entretien et administration
- Les charges de copropriété restant effectivement à votre charge, après prise en compte des sommes récupérées auprès du locataire ;
- Les réparations et dépenses d’entretien destinées à maintenir le logement en état d’usage ;
- Les honoraires d’agence, les frais de gestion locative, les annonces et les frais de mise en location ;
- Les honoraires d’un expert-comptable ou le coût d’un logiciel utilisé pour la comptabilité de l’activité ;
- Les frais de contentieux ou de recouvrement directement liés à la location ;
- Les abonnements d’électricité, d’eau, d’internet ou de téléphone lorsque le bailleur les paie et qu’ils servent réellement au bien loué.
Les frais de déplacement demandent une attention particulière. Une visite pour un état des lieux, une remise de clés, un rendez-vous avec le syndic ou une intervention nécessaire dans le logement peut être cohérente avec l’activité. En revanche, un déplacement mêlant convenance personnelle et gestion locative ne se déduit pas intégralement si la part professionnelle ne peut pas être isolée.
Charge immédiate ou amortissement : la distinction décisive
Une dépense ne devient pas une charge déductible simplement parce qu’elle a été payée. Son traitement dépend de sa nature. L’entretien courant vise à conserver le bien dans son état normal. Réparer une fuite, remplacer un joint ou remettre en peinture une zone dégradée relève généralement d’une charge.
À l’inverse, une dépense qui crée un élément nouveau, améliore durablement le bien ou remplace un équipement important peut devoir être immobilisée puis amortie. Le traitement comptable dépend alors de la nature de l’opération et de l’élément concerné.
| Nature de la dépense | Traitement habituel | Exemple |
|---|---|---|
| Entretien et réparation | Déduction immédiate | Réparation d’un équipement existant |
| Mobilier et équipements durables | Amortissement | Literie, électroménager, mobilier neuf |
| Travaux qui améliorent durablement le bien | Amortissement selon leur nature | Création ou rénovation lourde d’un équipement |
| Dépense personnelle ou sans lien locatif | Non déductible | Aménagement destiné à votre propre usage |
Le point délicat se trouve souvent dans la facture. Une même intervention peut associer une réparation courante et le remplacement complet d’un équipement. Demandez si possible un devis et une facture détaillant la main-d’œuvre, les pièces réparées et le matériel neuf. Cette ventilation évite d’immobiliser une simple réparation ou, à l’inverse, de déduire immédiatement un investissement durable.
Elle facilite aussi le suivi des différents éléments du logement lors d’une rénovation ultérieure. Le mobilier et les équipements doivent être identifiés séparément lorsque leur traitement comptable ou leur durée d’amortissement diffère.
Les frais d’acquisition, comme certains frais de notaire ou d’agence, nécessitent également une analyse comptable. Leur traitement peut dépendre de l’option retenue et de leur nature. Ne les mélangez pas automatiquement avec les dépenses d’exploitation courante.
Comptabiliser au bon moment et conserver les bonnes preuves
Au régime réel, la comptabilité d’engagement rattache une charge à l’exercice qu’elle concerne, indépendamment de sa date de paiement. Une facture d’électricité de 60 € couvrant deux mois, dont un seul appartient à l’exercice qui se clôture, conduit par exemple à rattacher 30 € à cet exercice et le solde au suivant.
Cette règle évite de concentrer artificiellement les dépenses sur l’année du règlement. La facture doit être affectée à la période correspondant à la consommation ou à la prestation, avec une répartition lorsque plusieurs exercices sont concernés.
Constituer un dossier probant dès le départ
Conservez les factures, contrats, relevés bancaires, appels de fonds du syndic, avis de taxe foncière, échéanciers de prêt, quittances d’assurance et preuves de paiement. Les pièces justificatives doivent être conservées pendant au moins 6 ans. Un classement par logement, puis par exercice et par catégorie de dépense, permet de retrouver rapidement l’origine d’une écriture comptable.
Une facture au nom du bailleur, une date lisible et une description précise de la prestation renforcent la sécurité du dossier. Pour les dépenses mixtes ou communes à plusieurs biens, documentez une clé de répartition cohérente. Elle peut s’appuyer sur un critère stable, expliqué dans vos documents comptables.
Sans cette traçabilité des dépenses, une déduction pourtant légitime devient difficile à défendre. Les justificatifs doivent donc être réunis au moment de la dépense, et non au moment de préparer la déclaration.
Éviter les erreurs qui gonflent artificiellement les charges
La première erreur consiste à déduire une charge récupérée auprès du locataire sans tenir compte du remboursement perçu. Si le locataire rembourse une dépense, il faut traiter l’opération de manière cohérente dans les recettes et les charges. Seul le coût réellement supporté par le propriétaire doit diminuer le résultat.
La deuxième erreur consiste à comptabiliser des dépenses engagées pour un usage personnel, pendant une période où le logement n’est pas affecté à la location ou sans rapport démontrable avec le bien. Un logement vacant peut encore générer certaines dépenses si l’intention de le louer est réelle et documentée. En revanche, l’occupation personnelle rompt ce lien pour la période concernée.
Les dépenses communes à plusieurs logements nécessitent aussi une répartition justifiable. Une facture d’internet, une intervention ou un abonnement utilisé pour plusieurs biens ne doit pas être imputé intégralement à un seul logement sans explication. La part retenue doit correspondre à l’usage réellement lié à l’activité.
Enfin, ne confondez pas déficit et amortissement. Les charges peuvent conduire à un résultat déficitaire, et les règles de report doivent être examinées selon votre situation. Les amortissements obéissent à leur propre logique et ne se pilotent pas comme une facture courante.
Pour un premier investissement, des travaux importants ou plusieurs logements, un expert-comptable habitué au LMNP ou un logiciel spécialisé peut aider à fiabiliser les écritures, les tableaux d’amortissement et la liasse fiscale. Le choix du régime, le classement des justificatifs et la distinction entre charge immédiate et investissement doivent rester cohérents sur l’ensemble de l’exercice.