Marchand de biens : pourquoi la TVA se décide avant l’achat, et non à la revente
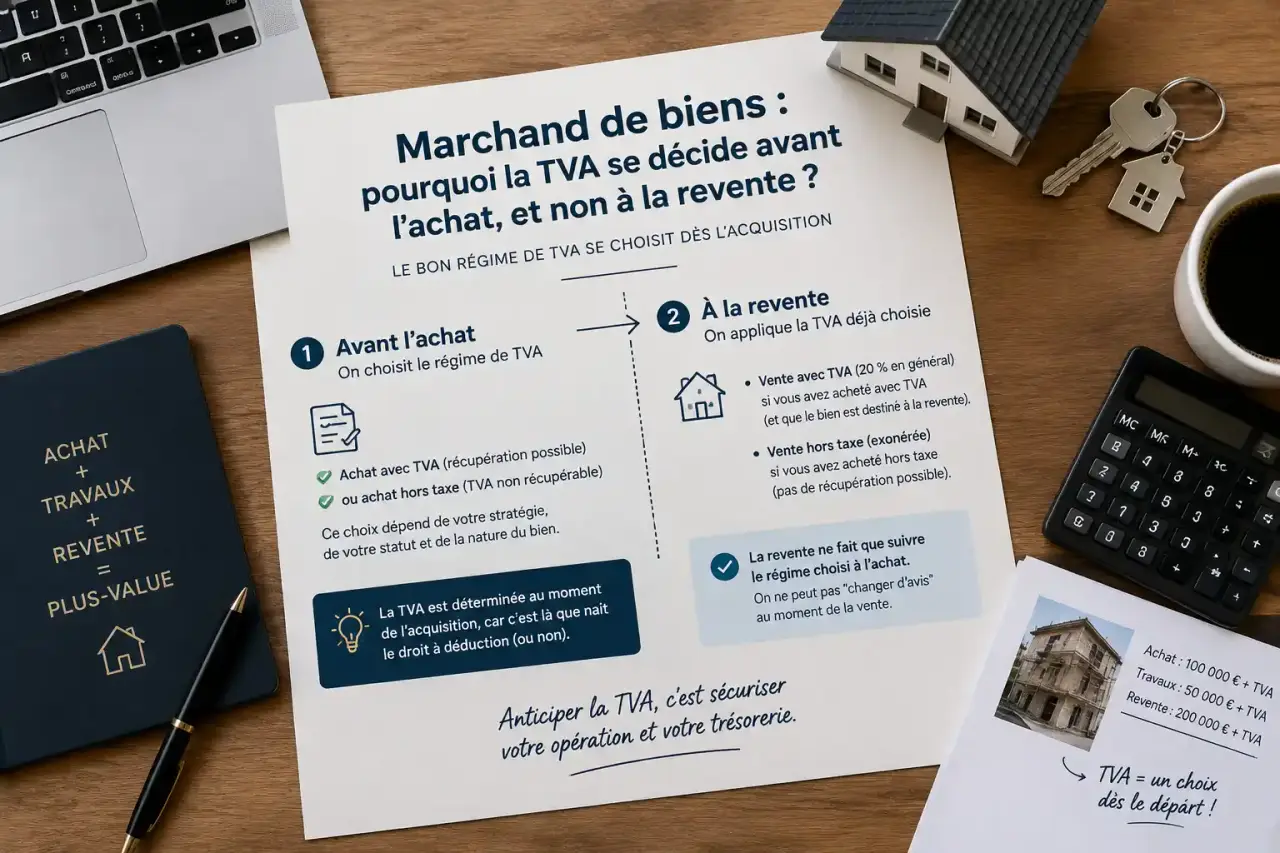
Pour un marchand de biens, la TVA ne se résume pas à un taux de 20 % appliqué lors de la revente. Le régime dépend de l’origine de l’acquisition, de la nature et de l’ancienneté du bien, des travaux prévus et du profil de l’acquéreur final. Une opération rentable sur le papier peut perdre une part importante de sa marge si ces paramètres ne sont vérifiés qu’après l’achat.
Le marchand de biens est-il automatiquement soumis à la TVA ?
Le marchand de biens exerce habituellement une activité d’achat-revente d’immeubles, de terrains ou de droits immobiliers avec une intention de profit. Cette qualification fiscale ne dépend pas uniquement de l’immatriculation ou du nom de la société. L’administration examine la répétition des opérations, leur organisation et l’intention présente dès l’acquisition.
Calcul de TVA sur marge
Estimez les principaux éléments du calcul à partir des montants que vous saisissez. Ce calculateur ne détermine pas l'éligibilité juridique au régime.
Détail du calcul
Cette activité place en principe l’opérateur dans le champ de la TVA. Toutefois, être assujetti ne signifie pas que chaque revente est taxable de la même manière. Une vente peut être exonérée, soumise à la TVA sur marge ou soumise à la TVA sur le prix total. Le régime doit donc être déterminé pour chaque opération.
Le premier réflexe : analyser l’acte d’achat
L’acte d’acquisition est le point de départ du raisonnement. Il faut identifier le vendeur, le prix payé, la TVA éventuellement facturée, la désignation exacte du bien et les stipulations fiscales. Un bien acquis auprès d’un particulier ou d’un vendeur non assujetti n’offre pas les mêmes possibilités qu’un bien acheté avec une TVA récupérable. Cette origine influence directement l’assiette de la revente et le droit à déduction sur les dépenses engagées.
Le prix négocié ne suffit donc pas à apprécier la rentabilité. Il faut aussi reconstituer la mémoire fiscale du bien. Deux immeubles affichant le même prix et le même potentiel de revente peuvent produire des résultats très différents selon leur chaîne de propriété, la TVA supportée en amont et les transformations réalisées entre l’achat et la vente.
Exonération, TVA sur marge ou TVA sur prix total : comparer avant de chiffrer
Ces trois traitements n’ont pas le même coût économique. La TVA sur marge limite l’assiette taxable, tandis que la TVA sur le prix total permet généralement de récupérer la TVA déductible liée à une opération taxable. L’exonération évite la TVA collectée sur la vente, mais peut limiter ou supprimer le droit à déduction sur les dépenses associées.
| Régime | Assiette de TVA | TVA sur les dépenses | Intérêt économique fréquent |
|---|---|---|---|
| Exonération | Aucune TVA collectée sur la vente | Déduction limitée ou absente selon l’affectation | Revente d’un immeuble ancien lorsque l’option n’est pas pertinente |
| TVA sur marge | Différence entre le prix de vente et le prix d’achat, TVA en dedans | La TVA d’acquisition ne devient pas automatiquement déductible | Vente à un particulier si les conditions du régime sont réunies |
| TVA sur prix total | Total du prix de vente | Déduction de la TVA d’amont lorsque les conditions sont remplies | Vente à un acquéreur assujetti ou opération avec travaux fortement taxés |
La TVA sur marge : une assiette réduite, sous conditions
La TVA sur marge ne porte pas sur le prix total de revente, mais sur la différence entre le prix de cession et le prix d’acquisition. Elle peut être intéressante lorsque l’acquéreur est un particulier, car celui-ci ne récupère pas la TVA. Elle ne constitue toutefois pas une option libre. L’identité juridique et physique entre le bien acquis et le bien revendu doit être examinée avec précision.
Une division parcellaire, une démolition, un changement substantiel de consistance ou la création d’un bien différent peuvent compromettre ce régime. La jurisprudence de la CJUE, du Conseil d’État et la doctrine administrative imposent une lecture prudente de cette condition d’identité. Il ne suffit pas de constater que l’opération reste immobilière : il faut pouvoir justifier précisément ce qui a été acheté et ce qui est vendu.
La TVA sur le prix total : plus visible, parfois plus neutre
Lorsqu’elle s’applique, la TVA sur le prix total est collectée sur l’ensemble du prix de vente. Elle peut sembler pénalisante face à un acquéreur particulier, qui supporte définitivement cette charge. Pour un acquéreur professionnel assujetti disposant d’un droit à déduction, elle peut en revanche être largement neutre. Ce régime permet aussi, sous réserve des règles applicables, de récupérer la TVA supportée sur l’acquisition, les honoraires, les études et les travaux affectés à la revente taxable.
Quel régime selon le bien revendu et les travaux réalisés ?
Immeuble achevé depuis plus de 5 ans : l’arbitrage le plus fréquent
La revente d’un immeuble achevé depuis plus de 5 ans peut relever de l’exonération de TVA. Selon les circonstances, une option à la TVA ou l’application de la TVA sur marge peuvent être envisagées. Le choix doit intégrer la TVA collectée, la TVA récupérable, la sensibilité du prix TTC pour l’acquéreur et l’incidence des dépenses engagées.
Les travaux exigent une vigilance particulière. Des travaux d’entretien, d’amélioration ou de second œuvre ne rendent pas automatiquement l’immeuble neuf. À l’inverse, une rénovation lourde peut modifier sa qualification. Sont notamment concernés les travaux portant sur la majorité des fondations, des éléments porteurs ou des façades, ainsi que ceux portant sur la totalité de six éléments du second œuvre pour au moins deux tiers de chacun : électricité, plomberie, planchers non porteurs, huisseries extérieures, cloisons intérieures et chauffage.
Immeuble récent et terrain à bâtir : un contrôle renforcé
Un immeuble achevé depuis moins de 5 ans est présenté comme soumis à la TVA sur le prix total. Pour un terrain à bâtir, l’opération entre également dans le champ de la TVA, mais la TVA sur marge obéit à des conditions restrictives. La division d’un terrain acheté en bloc pour revendre plusieurs lots est un point de risque majeur : elle peut remettre en cause l’identité du bien nécessaire au régime de marge.
Avant de signer, le marchand de biens doit documenter le cadastre, la désignation figurant dans l’acte, les autorisations d’urbanisme, le programme de division et le projet de construction ou de démolition. Ces éléments permettent de soutenir la qualification de TVA retenue et de vérifier que les opérations prévues ne modifient pas l’identité du bien.
Calculer la TVA sur marge sans confondre marge commerciale et marge taxable
La marge commerciale ne correspond pas automatiquement à la marge taxable. Pour une opération éligible, la base est calculée à partir de la différence entre le prix de vente et le prix d’achat. La TVA est calculée en dedans : lorsque le prix de vente est exprimé TTC, il ne faut pas appliquer 20 % directement à la différence constatée.
Avec une acquisition à 600 000 € et une revente à 1 000 000 €, la différence est de 400 000 €. Au taux normal de 20 %, la TVA en dedans s’obtient ainsi : 400 000 × 20 / 120, soit 66 666,67 €. La marge hors TVA est alors de 333 333,33 € avant les autres coûts de l’opération. Appliquer 20 % à 400 000 € conduirait à 80 000 € et fausserait le calcul lorsque les montants sont TTC.
Les travaux et frais doivent être suivis opération par opération
La TVA grevant les travaux, les honoraires d’architecte, les diagnostics ou les frais de commercialisation ne se récupère pas automatiquement. Elle dépend de l’affectation de la dépense à une opération taxable et des conditions du droit à déduction. Une comptabilité analytique par immeuble, voire par lot lorsqu’un projet est divisé, évite de mélanger les dépenses déductibles et celles rattachées à une vente exonérée.
Une marge nulle ou négative ne crée pas de TVA sur marge à payer. Cela ne rend pas l’opération sans conséquence fiscale. Les factures, la ventilation des dépenses et le régime de chaque cession doivent rester cohérents avec les déclarations de TVA.
Sécuriser l’achat-revente avant l’acte et prévenir le redressement
Le régime de TVA doit être arrêté suffisamment tôt pour intégrer le prix d’offre, le financement et le prix de sortie. Il doit aussi être coordonné avec les droits de mutation. L’engagement de revente prévu par l’article 1115 du CGI peut, sous conditions, ouvrir droit à un taux réduit de 0,715 %, contre des droits de droit commun cités à 5,09 % ou 5,80 % selon les situations. Le délai d’engagement de revente est de 5 ans. Son non-respect peut remettre en cause l’avantage obtenu.
- Relire l’acte d’achat et identifier le statut TVA du vendeur.
- Qualifier le bien : immeuble ancien, immeuble récent, terrain à bâtir ou bien transformé.
- Établir un budget HT et TTC séparant la TVA collectée de la TVA déductible.
- Analyser les travaux avant leur lancement et conserver les devis, factures et descriptifs.
- Vérifier l’impact d’une division, d’une démolition ou d’une création de lots.
- Prévoir les mentions fiscales adaptées dans l’acte de revente.
- Conserver les actes, autorisations, déclarations de TVA et justificatifs de prix.
Lorsque le projet combine travaux lourds, division, revente à plusieurs acquéreurs ou option à la TVA, une analyse par un avocat fiscaliste, un notaire et un expert-comptable habitués aux opérations immobilières est recommandée. Leur intervention avant l’acquisition permet de vérifier le régime applicable lorsque le prix, la marge et les modalités de revente peuvent encore être ajustés.