Nue-propriété : ce que vous pouvez transmettre, mais ni habiter ni louer
La nue-propriété est le droit de disposer d’un bien sans pouvoir l’utiliser ni en percevoir les revenus. Ces prérogatives reviennent à l’usufruitier. Le nu-propriétaire possède donc un droit sur le logement, mais n’en a pas la jouissance immédiate. Cette séparation, appelée démembrement de propriété, peut intervenir lors d’une succession, d’une donation ou d’un investissement immobilier.
Nue-propriété, usufruit et pleine propriété : trois notions à distinguer
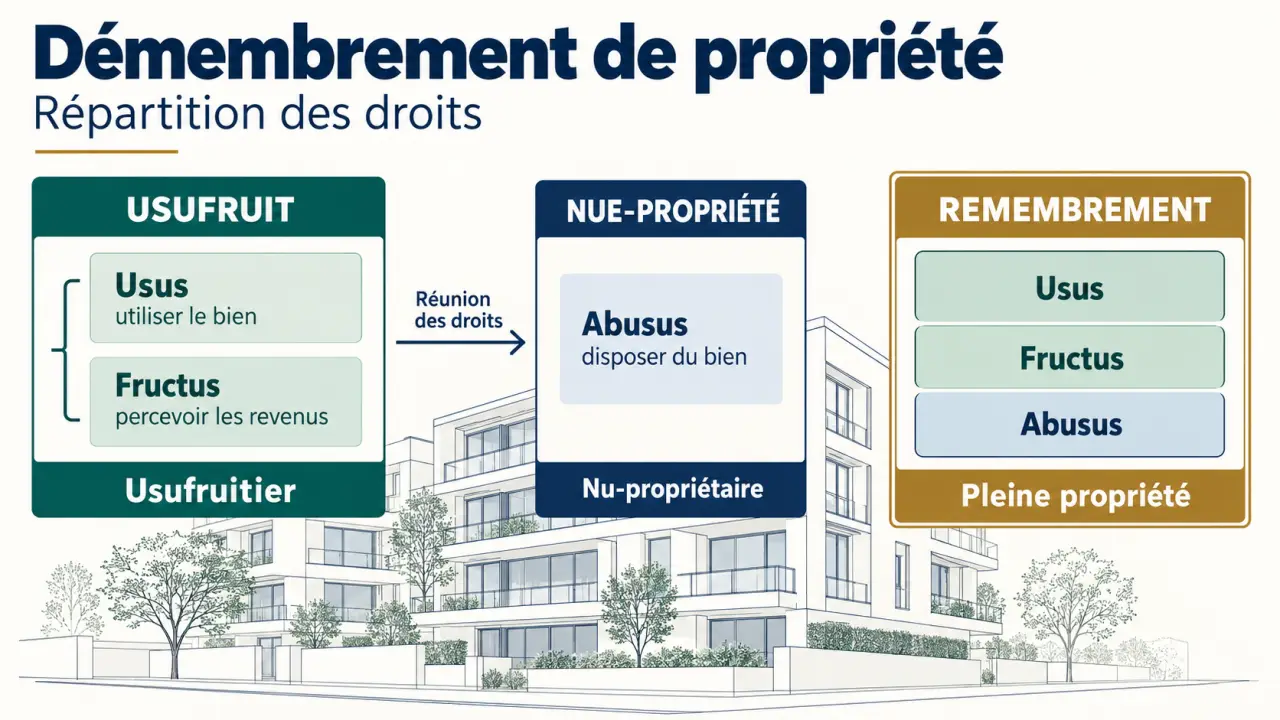
La propriété réunit traditionnellement trois attributs : l’usus, le droit d’utiliser le bien ; le fructus, celui d’en percevoir les revenus ; et l’abusus, le droit d’en disposer. Le démembrement répartit ces prérogatives entre plusieurs titulaires, sans découper matériellement le logement.
Testez vos connaissances sur la nue-propriété
Répondez aux 6 questions, puis validez vos réponses pour obtenir la correction.
L’usufruitier bénéficie de l’usage du bien et de ses revenus. Selon l’article 578 du Code civil, il doit en conserver la substance. Le nu-propriétaire détient le droit de disposition, dans le respect de l’usufruit existant. La pleine propriété réunit l’usufruit et la nue-propriété.
| Droit concerné | Nu-propriétaire | Usufruitier | Plein propriétaire |
|---|---|---|---|
| Habiter le logement | Non, sauf accord de l’usufruitier | Oui | Oui |
| Percevoir les loyers | Non | Oui | Oui |
| Céder son propre droit | Oui, sous réserve des restrictions applicables | Oui, sans prolonger l’usufruit initial | Oui |
| Vendre seul la pleine propriété | Non | Non | Oui, sous réserve des règles applicables |
Par exemple, un parent peut conserver l’usufruit de sa maison tout en donnant la nue-propriété à son enfant. Le parent continue à y vivre ou à la louer. L’enfant détient un droit patrimonial, mais ne peut pas décider de s’y installer.
Occuper, louer, vendre : les limites concrètes du nu-propriétaire
La jouissance du logement appartient à l’usufruitier
Être nu-propriétaire ne permet ni d’exiger les clés pour occuper le logement ni de réclamer une part des loyers. L’usufruitier peut généralement louer le bien et percevoir les revenus locatifs. Certains baux, notamment commerciaux ou ruraux, nécessitent toutefois le concours du nu-propriétaire ou une autorisation judiciaire.
Détenir un droit sur une maison ne donne pas automatiquement le droit d’y entrer. Pour éviter les conflits familiaux, mieux vaut préciser par écrit les modalités des visites, l’accès nécessaire aux travaux et la conservation des clés. Ces arrangements organisent les relations entre les titulaires sans transférer la jouissance au nu-propriétaire.
Vendre sa nue-propriété n’est pas vendre le logement entier
Le nu-propriétaire peut en principe vendre, donner ou léguer son droit de nue-propriété. L’acquéreur ou le bénéficiaire reçoit ce même droit, toujours grevé de l’usufruit. Une clause de donation, une indivision ou d’autres restrictions peuvent toutefois encadrer l’opération.
Pour vendre la pleine propriété libre d’usufruit, l’accord des titulaires des deux droits est normalement nécessaire. Le prix est ensuite réparti selon la valeur de leurs droits respectifs, sauf accord pour reporter l’usufruit sur le prix. Lorsque plusieurs enfants détiennent ensemble la nue-propriété, il faut aussi examiner les règles de l’indivision.
Donation et succession : quand récupère-t-on la pleine propriété ?
Un démembrement peut résulter d’une donation, d’un achat, d’un testament ou des règles successorales. Dans une succession, le conjoint survivant peut ainsi recevoir l’usufruit et les enfants la nue-propriété, selon la situation familiale et les dispositions prises.
L’usufruit viager s’éteint au décès de l’usufruitier. L’usufruit temporaire prend fin au terme prévu ou plus tôt si l’usufruitier, personne physique, décède. À son extinction, le nu-propriétaire devient plein propriétaire par réunion des droits, aussi appelée remembrement. Des formalités peuvent rester nécessaires pour actualiser la situation immobilière.
Si le nu-propriétaire décède avant l’usufruitier, sa nue-propriété entre dans sa succession. L’usufruit ne disparaît pas pour autant. Cette distinction compte lorsque plusieurs générations sont concernées.
Transmettre tout en conservant l’usage
La donation avec réserve d’usufruit permet à un parent de transmettre la nue-propriété tout en conservant l’usage de son logement ou les loyers. Les droits de donation sont calculés sur la valeur fiscale du droit transmis, après application des éventuels abattements. L’abattement parent-enfant est de 100 000 euros, renouvelable tous les 15 ans, sous réserve des conditions légales.
À l’extinction normale de l’usufruit, par décès ou à l’arrivée du terme, la réunion des droits ne déclenche en principe pas de droits de mutation supplémentaires. Le montage initial doit néanmoins respecter les règles fiscales, notamment les présomptions successorales. L’accompagnement d’un notaire reste donc essentiel.
Travaux, impôts et valorisation : les coûts à anticiper
Une répartition des dépenses à lire dans l’acte
Le Code civil met en principe l’entretien à la charge de l’usufruitier et les grosses réparations à celle du nu-propriétaire. L’article 606 vise notamment les gros murs, les voûtes et le rétablissement des couvertures entières. Une dépense élevée n’est donc pas automatiquement une grosse réparation au sens juridique.
Les grosses réparations rendues nécessaires par un défaut d’entretien de l’usufruitier obéissent à une règle différente. La convention peut aussi aménager certaines obligations. En copropriété, il faut distinguer la répartition des dépenses entre les titulaires des droits et les sommes que le syndic peut leur réclamer. Le règlement de copropriété et ses clauses sont à vérifier.
Valeur fiscale et impôts : ne pas confondre les mécanismes
Pour un usufruit viager, l’article 669 du Code général des impôts fixe un barème en fonction de l’âge de l’usufruitier. Entre 61 et 70 ans, par exemple, l’usufruit vaut fiscalement 40 % et la nue-propriété 60 %. Ce barème fiscal ne correspond pas nécessairement au prix de marché d’une vente.
Le nu-propriétaire ne perçoit pas les loyers : il n’est donc pas imposé sur ces revenus. Pour l’IFI, dont le seuil d’assujettissement est de 1,3 million d’euros de patrimoine immobilier net taxable, le bien est en principe déclaré en pleine propriété par l’usufruitier. Des exceptions existent, notamment selon l’origine successorale du démembrement. Il serait donc inexact d’affirmer que le nu-propriétaire est toujours exclu de l’imposition.
Acheter en nue-propriété : accepter l’attente plutôt que rechercher un loyer
L’achat en nue-propriété coûte moins cher que l’acquisition en pleine propriété, car l’acheteur renonce temporairement à l’usage du bien et aux revenus qu’il pourrait produire. Cette différence de prix ne garantit pas un rendement. Groupama évoque des réductions de 30 % à 50 % selon les opérations ; AGIPI indique une fourchette généralement comprise entre 30 % et 40 %.
Ce type d’investissement peut convenir à une personne qui souhaite constituer un patrimoine à long terme sans percevoir immédiatement de revenus. Il existe aussi pour des parts de SCPI, avec des démembrements généralement compris entre 3 et 20 ans. La revente avant le terme peut toutefois être moins aisée que prévu.
Avant de signer, vérifiez notamment :
- La durée exacte de l’usufruit et les conditions de restitution.
- L’état du bien, les travaux prévisibles et leur financement.
- Les obligations d’entretien, d’assurance et d’information de l’usufruitier.
- Le prix total, les frais d’acquisition et les charges restant à votre charge.
- Les possibilités de revente et la fiscalité applicable à une éventuelle plus-value.
La question centrale est votre besoin de disponibilité. Si vous devez habiter le logement, financer vos mensualités avec des loyers ou récupérer rapidement votre capital, la nue-propriété peut ne pas convenir. Son intérêt dépend de votre horizon personnel autant que du prix proposé.