Placement immobilier à Rennes : rendement du T1 ou patrimoine du T3, quel équilibre choisir ?
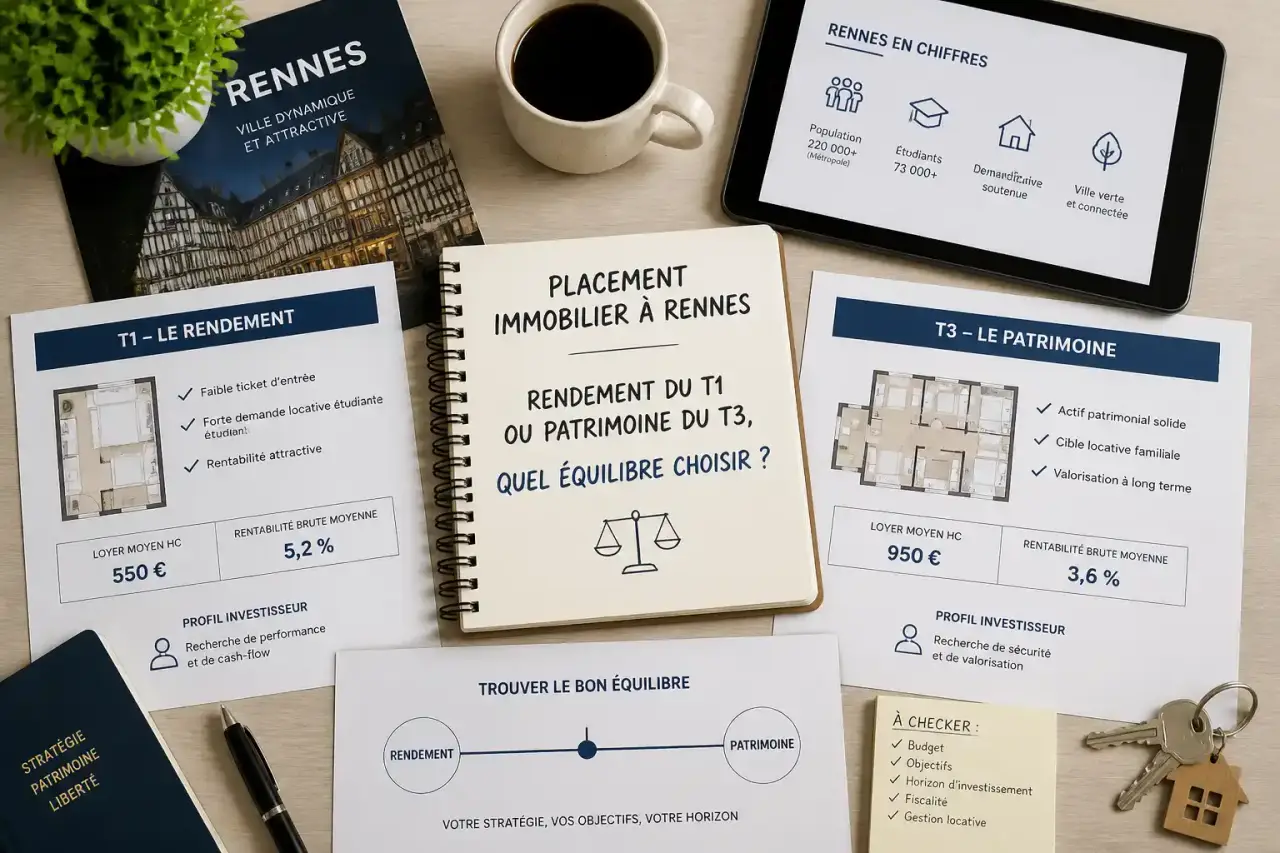
Un placement immobilier à Rennes peut viser deux objectifs différents : obtenir un rendement locatif correct ou construire un patrimoine dans une métropole recherchée. La demande des étudiants, des jeunes actifs et des familles soutient le marché, mais les écarts entre quartiers, surfaces et états des biens restent déterminants. Le meilleur investissement n’est donc pas toujours celui qui affiche le taux brut le plus élevé. Il doit aussi tenir compte du loyer réellement accessible, des charges, de la revente et du risque de vacance.
Rennes : une demande locative portée par plusieurs moteurs
Rennes bénéficie d’une attractivité qui ne dépend pas d’un seul public. La ville rassemble un important pôle universitaire, un bassin d’emploi diversifié, des infrastructures de transport et plusieurs projets urbains. La LGV relie Rennes à Paris en environ 1 h 25 à 1 h 30. Les deux lignes de métro facilitent les déplacements quotidiens et quatre lignes de trambus sont annoncées d’ici 2030.
Calculateur de rendement locatif
Résultats
Coût total : 0 €
Rendement brut : 0 %
Rendement net : 0 %
Mensualité crédit : 0 €
Cash-flow (avant impôt) : 0 €
Cash-flow (après impôt) : 0 €
Effort d'épargne : 0 €
La croissance démographique soutient cette demande. Elle est évaluée à 0,9 % par an entre 2016 et 2022. L’unité urbaine compterait 73 000 étudiants, soit plus de 20 % de sa population, avec plus de 14 000 étudiants supplémentaires en dix ans. Cette population entretient un besoin régulier de studios, de T1 et de T2 bien situés. Les jeunes actifs et les familles recherchent aussi des logements plus grands, proches des transports et des pôles d’emploi.
Le marché rennais ne se limite donc pas à la location étudiante. Rennes Métropole totalise 276 667 emplois et 55 989 entreprises. Cette diversité réduit la dépendance à une seule catégorie de locataires et peut sécuriser un investissement bien localisé. En 2020, l’Insee recensait 63,2 % de locataires, contre 34,9 % de propriétaires. Ce niveau indique un marché locatif profond, même si la demande varie selon le secteur et le type de bien.
Mesurer la rentabilité sans confondre rendement brut et revenu réel
Le prix médian immobilier est annoncé à 4 426 €/m², contre 4 999 €/m² dans le neuf. Le loyer médian atteint 20 €/m². Ces repères donnent une première idée du marché, mais ils ne suffisent pas pour juger une opération. Dans le centre de Rennes, la rentabilité moyenne est estimée autour de 5 %, tandis que le rendement brut moyen annoncé sur le marché s’élève à 4,6 %.
Comprendre la réduction d’impôt Denormandie, Découvrez les conditions d’éligibilité et les règles officielles de la loi Denormandie pour investir dans l’ancien et bénéficier d’une réduction d’impôt.
La formule du rendement brut
Le rendement brut se calcule ainsi : loyers annuels hors charges ÷ coût total d’acquisition × 100. Le coût total doit intégrer le prix du bien, les frais d’acquisition, les travaux éventuels et le mobilier en cas de location meublée. Cet indicateur permet de comparer rapidement plusieurs biens. Il ne tient toutefois compte ni de l’imposition, ni des charges de copropriété, ni de la taxe foncière, ni du coût du crédit.
| Typologie | Rendement brut moyen annoncé | Profil de locataire fréquent |
|---|---|---|
| T1 | 5,9 % | Étudiant, alternant, jeune actif seul |
| T2 | 4,9 % | Étudiant en couple, jeune actif, mobilité professionnelle |
| T3 | 4,6 % | Couple, colocation, petite famille |
| T4 | 4,3 % | Colocation ou famille |
Du brut au net : les postes qui changent la décision
Le rendement net intègre les charges non récupérables, l’assurance propriétaire non occupant, la taxe foncière, les frais de gestion, l’entretien et la vacance locative. Le cash-flow ajoute ensuite la mensualité du crédit et la fiscalité. Un T1 peut afficher un rendement brut supérieur, mais entraîner davantage de rotation, de remises en état et de gestion. Un T3 loué plus longtemps à des actifs peut être moins performant sur le papier, tout en procurant des revenus plus réguliers.
Pour comparer deux biens, utilisez la même méthode. Estimez le loyer réellement atteignable, retirez les charges annuelles prévisibles, provisionnez les travaux et conservez une marge pour les imprévus. Cette approche permet de vérifier si le bien peut absorber une période de relocation, une hausse des charges ou une rénovation énergétique sans augmenter excessivement l’effort d’épargne.
Choisir le quartier selon le locataire visé, pas selon sa réputation
À Rennes, la micro-localisation pèse souvent davantage que le nom du quartier. Une rue calme, un arrêt de métro, la proximité d’un campus, d’une gare ou d’un bassin d’emploi peuvent modifier l’attractivité d’un logement à quelques centaines de mètres près. Avant de faire une offre, visitez le secteur à différents horaires. Examinez l’environnement immédiat et vérifiez les projets d’aménagement susceptibles de modifier les usages ou les nuisances.
Les secteurs adaptés aux petites surfaces
Villejean-Beauregard et Beaulieu répondent naturellement à la demande universitaire. Ces secteurs conviennent aux studios et aux T1 fonctionnels, à condition de privilégier la desserte, la luminosité et l’état intérieur. Le centre-ville, Thabor, Jeanne d’Arc et Saint-Hélier attirent également les étudiants et les jeunes actifs. Les prix d’achat plus élevés peuvent cependant réduire le rendement brut.
Les quartiers de renouvellement et les logements familiaux
EuroRennes, Baud-Chardonnet, La Courrouze et ViaSilva sont à étudier pour leur évolution urbaine, leurs transports et leur potentiel de valorisation. Un T2 ou un T3 neuf peut y cibler plus facilement les actifs et les couples. Le rendement initial peut être plus modéré que dans l’ancien, mais la qualité thermique, les équipements récents et un entretien limité peuvent favoriser une location plus stable.
Ancien, neuf, meublé ou colocation : adapter le bien au budget
L’ancien est annoncé comme 20 % à 30 % moins cher que le neuf. Il peut offrir un rendement brut de 4,9 % à 7,3 %, surtout lorsque le prix est négocié et que les travaux améliorent le logement. En contrepartie, il faut examiner la copropriété, les charges, la toiture, l’humidité et le risque de mérule. Le DPE est également déterminant : un logement énergivore peut nécessiter des travaux coûteux et limiter progressivement sa mise en location.
- Budget inférieur à 250 000 € : un T2 bien desservi peut viser les étudiants et les jeunes actifs. Sa revente est généralement plus fluide que celle d’un très petit studio.
- Budget de 250 000 € à 350 000 € : un T3 ou un T4 peut accueillir une famille ou une colocation, si le plan, les chambres et les transports correspondent à la demande locale.
- Budget patrimonial : un logement bien situé dans un secteur central ou un programme neuf proche d’un transport peut privilégier la sécurité et la valorisation à long terme.
La location meublée sous le statut LMNP peut convenir lorsque le logement répond à une demande de mobilité et que le propriétaire accepte l’ameublement ainsi qu’une gestion plus active. Les résidences étudiantes, accessibles à partir de moins de 150 000 € selon les programmes, représentent une autre possibilité. Il faut alors analyser le bail commercial, l’exploitant et les conditions de revente.
La colocation peut augmenter les loyers d’un grand appartement. Elle ne doit toutefois pas compenser un emplacement faible ou un logement mal conçu. La configuration des pièces, la circulation, les espaces communs et la proximité des transports influencent directement la facilité de location et la stabilité des occupants.
Financer et sécuriser son placement immobilier à Rennes
Le financement doit être établi avant la recherche active. Les taux moyens en Bretagne sont annoncés à 3,30 % sur 15 ans, 3,40 % sur 20 ans et 3,46 % sur 25 ans. Les meilleurs taux indicatifs s’établissent à 3,10 % sur 15 et 20 ans, et à 3,20 % sur 25 ans. Au-delà du taux nominal, comparez l’assurance emprunteur, le montant de l’apport, la durée, la mensualité et votre capacité à absorber un effort d’épargne.
Les dispositifs fiscaux ne compensent pas les défauts d’un bien. Le LMNP permet notamment d’envisager l’amortissement fiscal en location meublée. Le Logement Locatif Intermédiaire est présenté avec une TVA à 10 %, tandis que la nue-propriété peut comporter une décote annoncée de 30 % à 40 %. Denormandie, Pinel ancien et dispositif Jeanbrun doivent être étudiés selon votre situation fiscale, les conditions d’éligibilité et votre horizon de détention.
Enfin, sécurisez l’opération avec une vérification méthodique : niveau réel des loyers, procès-verbaux d’assemblée générale, travaux votés, taxe foncière, charges, DPE, nuisances sonores, état de la façade et de la toiture. Si vous investissez à distance, une gestion locative peut réduire la charge opérationnelle, mais ses honoraires doivent entrer dans le calcul. Un accompagnement clé en main est annoncé entre 7 % et 10 % du prix net vendeur. Il peut faire gagner du temps, sans remplacer l’examen de chaque chiffre et de chaque document.