Réforme de la plus-value immobilière en 2026 : le régime applicable reste distinct du projet sénatorial
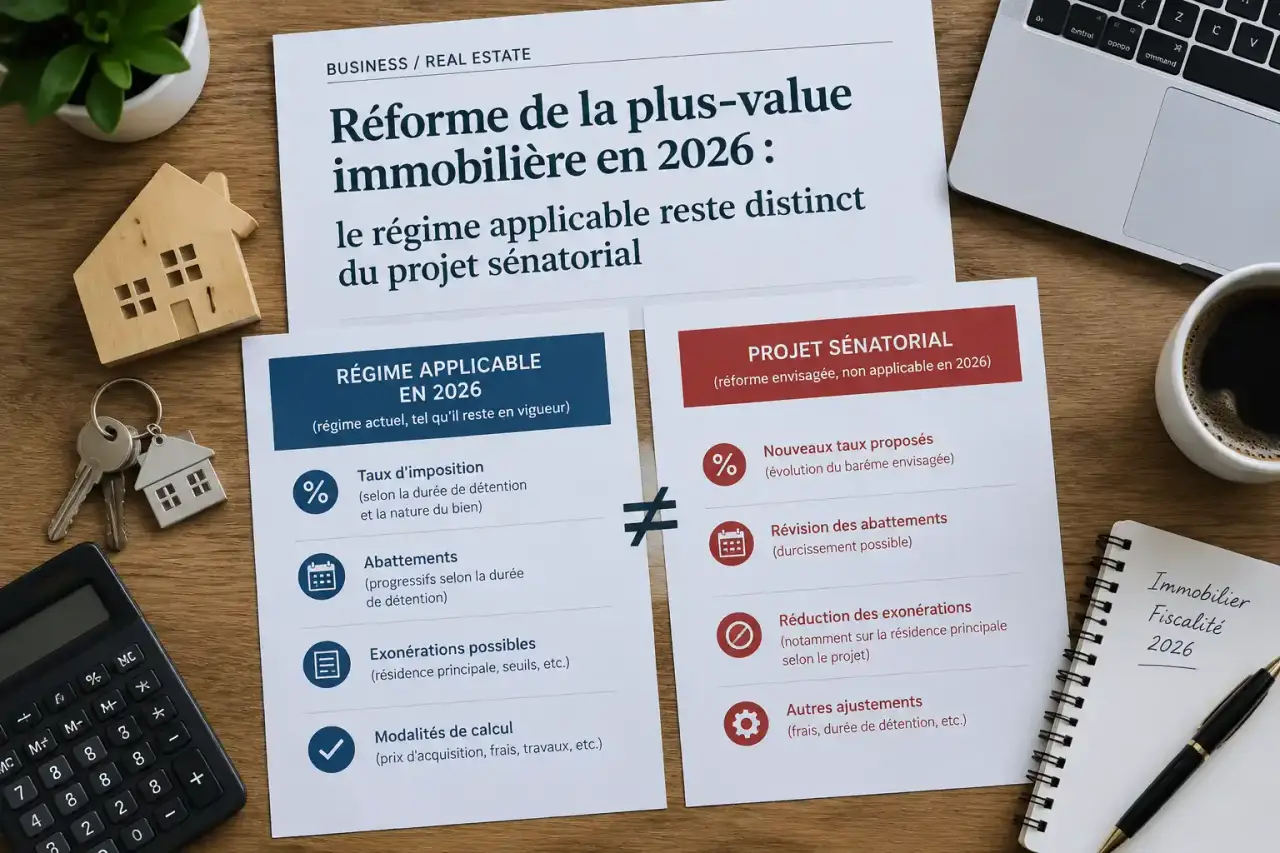
La réforme de la plus-value immobilière en 2026 prête à confusion, car une annonce, un amendement ou un vote parlementaire ne produisent pas les mêmes effets qu’une loi définitivement adoptée et publiée. Pour préparer une vente, il faut donc distinguer le régime applicable du projet examiné au Sénat. La résidence principale reste exonérée sous conditions. Les résidences secondaires et les biens locatifs relèvent toujours du régime des particuliers, avec des abattements liés à la durée de détention.
Réforme 2026 : ce qui s’applique et ce qui reste un projet
Un amendement, un vote dans une assemblée ou une mesure annoncée ne remplacent pas une loi de finances définitivement adoptée et publiée. Le texte sénatorial évoqué dans les débats prévoit notamment une entrée en vigueur au 1er janvier 2027. Il modifierait le calcul de la plus-value en remplaçant les abattements pour durée de détention par un coefficient d’érosion monétaire. Le prix d’acquisition serait alors actualisé en fonction de l’inflation.
Simulateur indicatif de plus-value immobilière 2026
Estimation fondée sur les règles et taux exposés dans l’article, sans intégrer la réforme seulement annoncée.
Résultats estimatifs
Impôt estimé
Formules et taux utilisés
- Prix d’acquisition majoré = prix d’acquisition + frais d’acquisition (réels ou 7,5 %) + travaux (réels ou 15 % si détention supérieure à 5 ans).
- Prix de cession net = prix de cession − frais de cession supportés par le vendeur.
- Plus-value brute = prix de cession net − prix d’acquisition majoré, sans retenue négative.
- Abattement IR : 6 % par année de la 6e à la 21e, puis 4 % la 22e année ; exonération d’IR après 22 ans.
- Abattement des prélèvements sociaux : 1,65 % par année de la 6e à la 21e, 1,6 % la 22e, puis 9 % par année de la 23e à la 30e ; exonération après 30 ans.
- Impôt sur le revenu = base après abattement IR × 19 % ; prélèvements sociaux = base après abattement social × 17,2 %.
Ce projet mentionne aussi un taux de 9 % pour l’impôt sur le revenu et de 6 % pour les prélèvements sociaux. Ces montants ne doivent pas servir à chiffrer une vente tant que le texte définitif et ses modalités d’application ne sont pas publiés. La navette parlementaire peut encore modifier la mesure, reporter son entrée en vigueur ou la faire disparaître.
Le régime de référence pour une vente en 2026
Pour les particuliers, la plus-value immobilière est taxée à 19 % au titre de l’impôt sur le revenu et à 17,2 % au titre des prélèvements sociaux, soit 36,2 % avant éventuelle surtaxe. Cette taxation ne porte pas directement sur la différence entre le prix d’achat et le prix de revente. Elle s’applique à une plus-value recalculée après la prise en compte des frais, des travaux éligibles et des abattements.
La démarche la plus sûre consiste à demander au notaire une simulation fondée sur la date de signature de l’acte, le type de bien et les justificatifs disponibles. Attendre une réforme hypothétique sans examiner le marché, la liquidité du bien et le prochain palier d’abattement peut conduire à une décision défavorable.
Les abattements actuels : 22 ans pour l’impôt, 30 ans pour les prélèvements sociaux
Les deux composantes de l’imposition suivent des calendriers différents. L’exonération totale d’impôt sur le revenu est acquise après 22 ans de détention. Les prélèvements sociaux, eux, ne disparaissent totalement qu’après 30 ans. Une vente réalisée entre la 23e et la 30e année peut donc rester partiellement taxée.
| Durée de détention | Abattement pour l’impôt sur le revenu | Abattement pour les prélèvements sociaux |
|---|---|---|
| De la 6e à la 21e année | 6 % par an | 1,65 % par an |
| 22e année | 4 % | 1,60 % |
| De la 23e à la 30e année | Exonération acquise | 9 % par an |
| Au-delà de 30 ans | Exonération totale | Exonération totale |
Le franchissement d’un anniversaire de détention peut réduire l’impôt. Il ne justifie pas automatiquement de différer la vente. Une baisse du prix de marché, un besoin de trésorerie ou une hausse des frais de portage peuvent annuler le gain fiscal attendu. Comparez le net vendeur obtenu aujourd’hui avec celui qui serait disponible après le prochain palier, au lieu de regarder uniquement le taux d’abattement.
Calculer la plus-value avant de vendre : les montants qui changent l’assiette
La formule de départ est simple : plus-value brute = prix de cession net – prix d’acquisition majoré. Chaque élément doit toutefois être vérifié. Une facture oubliée ou un forfait non retenu peut augmenter inutilement l’assiette taxable.
Prix de vente net et prix d’achat majoré
Le prix de cession peut être diminué des frais supportés par le vendeur, notamment certains frais de mainlevée ou les frais d’agence lorsque le mandat les met à sa charge. Le prix d’acquisition peut être majoré des frais d’acquisition réellement payés. En l’absence de justificatifs, un forfait de 7,5 % peut être retenu.
Après plus de 5 ans de détention, le vendeur peut aussi retenir un forfait travaux de 15 % du prix d’achat, sans détailler chaque dépense. Si les factures d’entreprises représentent un montant supérieur, le choix des frais réels peut être plus intéressant. Les travaux réalisés soi-même, les dépenses déjà déduites des revenus fonciers et les simples dépenses d’entretien ne se traitent pas comme des travaux majorant le prix d’acquisition.
Un exemple simplifié pour comprendre la mécanique
Un bien acquis 350 000 € peut être majoré de 26 250 € au titre du forfait de 7,5 % et de 52 500 € au titre du forfait travaux de 15 %. Le prix d’acquisition majoré atteint alors 428 750 €. Revendu 600 000 €, avec 8 000 € de frais de cession supportés par le vendeur, le prix de cession net s’élève à 592 000 €. La plus-value brute atteint donc 163 250 €, avant les abattements liés à la durée de détention et la taxation.
Le montant à comparer n’est pas seulement le prix affiché ou le prix inscrit dans l’acte. Il faut regarder le montant réellement disponible après le remboursement du crédit, les frais de vente et l’impôt estimé. Cette approche permet de comparer une vente immédiate, une mise en location temporaire ou une attente ciblée jusqu’au prochain anniversaire de détention.
Résidence principale, résidence secondaire et détention en société : des règles distinctes
La résidence principale conserve son exonération
La vente de la résidence principale est en principe totalement exonérée de plus-value, à condition que le logement soit la résidence habituelle et effective du vendeur au moment de la cession. Après un déménagement, l’exonération peut encore être admise si le bien est mis en vente sans délai anormal, reste vacant et n’est pas reloué. Un délai d’environ un an est généralement admis, selon les circonstances de la vente.
Cette exonération ne doit pas être confondue avec celle de la première cession d’un logement autre que la résidence principale. Cette dernière obéit à des conditions spécifiques. Le vendeur ne doit notamment pas avoir été propriétaire de sa résidence principale au cours des 4 ans précédents et doit réemployer le prix dans l’achat ou la construction de sa résidence principale dans les 24 mois.
Résidence secondaire, locatif, SCI et LMNP
Une résidence secondaire, un logement loué vide ou un investissement locatif relève généralement du régime décrit plus haut. Les petites cessions dont le prix n’excède pas 15 000 € peuvent toutefois être exonérées. Au-delà de 50 000 € de plus-value nette imposable, une surtaxe progressive peut s’ajouter. Elle démarre à 2 % et peut atteindre 6 % pour les montants les plus élevés.
Une SCI soumise à l’impôt sur le revenu relève en principe du régime des particuliers, au niveau des associés. Une SCI soumise à l’impôt sur les sociétés suit un régime professionnel différent. En location meublée non professionnelle, la question de la réintégration des amortissements exige une analyse spécifique. L’indivision, le démembrement, la succession et la non-résidence fiscale nécessitent aussi un calcul individualisé.
Préparer l’acte : documents, simulation et rôle du notaire
Le notaire calcule la plus-value, applique les exonérations et les abattements, prélève l’impôt lors de la signature de l’acte authentique, puis le reverse à l’administration. Son chiffrage dépend des informations transmises suffisamment tôt. Préparez l’acte d’acquisition, le décompte du prêt, les factures de travaux, les justificatifs de frais, le mandat d’agence et les éléments prouvant l’occupation en résidence principale. Selon la situation, ajoutez les documents de SCI ou de location.
- Vérifiez la date exacte d’acquisition et la date prévisionnelle de signature ;
- comparez le forfait de 7,5 % avec les frais d’acquisition réellement payés ;
- comparez le forfait travaux de 15 % avec les factures éligibles ;
- demandez une estimation intégrant la surtaxe lorsque la plus-value nette dépasse 50 000 € ;
- ne fondez pas votre calendrier de vente sur une réforme annoncée, mais non applicable.
Une simulation reste indicative tant que le dossier n’est pas complet. Elle permet toutefois de négocier un prix, de mesurer l’intérêt d’attendre un palier d’abattement et d’éviter de découvrir le montant de l’impôt au moment de la signature.