Simuler la taxe foncière par commune : comparez les taux à la base cadastrale
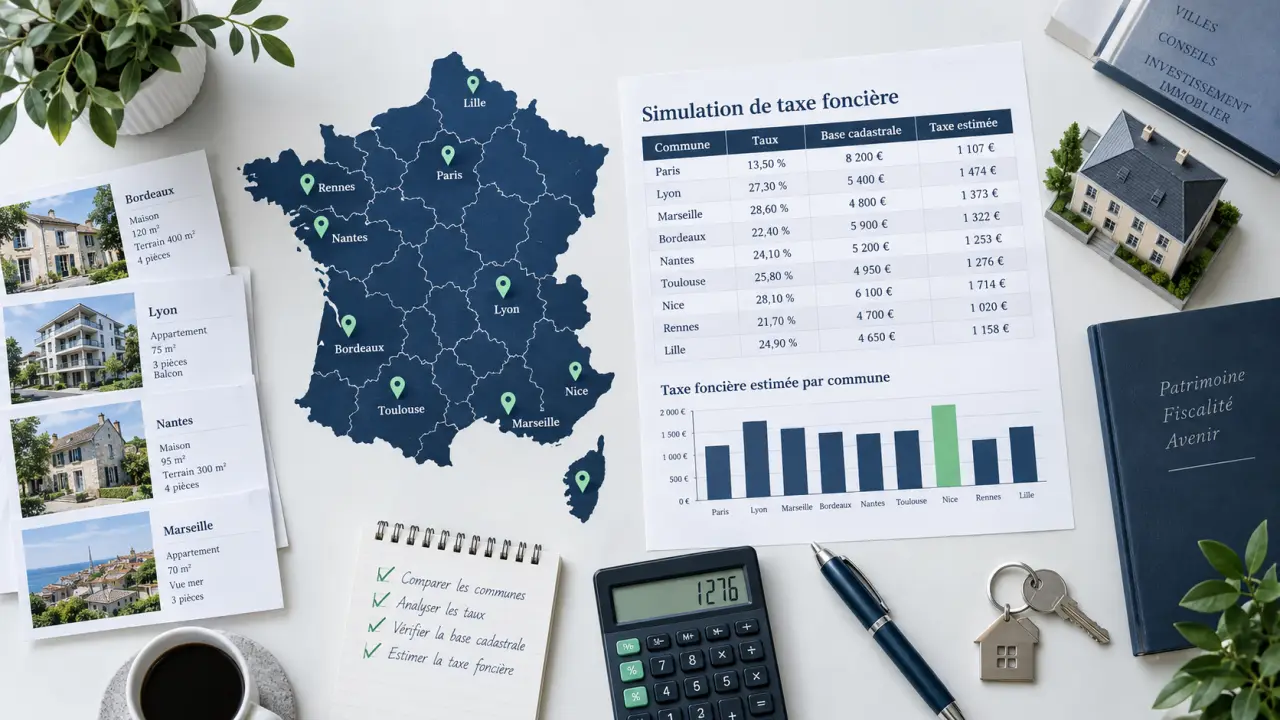
Un simulateur de taxe foncière par commune donne rapidement un ordre de grandeur avant l’achat d’un logement, la réception de l’avis ou la mise en location d’un bien. Pour obtenir une estimation utile, il faut distinguer les taux locaux des caractéristiques cadastrales propres au logement. La méthode consiste à renseigner les bonnes informations, puis à comparer le résultat avec la base indiquée sur l’avis d’imposition.
Les données à saisir pour estimer la taxe foncière d’un bien
La commune, ou à défaut le code postal, est le premier élément à renseigner. Elle permet d’identifier les taux votés localement. Une maison de même taille peut donc être taxée très différemment dans deux communes voisines. L’intercommunalité peut également prélever une part, ce qui explique qu’un taux communal seul ne permette pas toujours d’anticiper le montant final.
Commune, type de bien et surface : une première estimation
Pour une première simulation, indiquez la commune, le type de bien, appartement, maison, garage ou dépendance, ainsi que sa surface. Lorsque l’outil le permet, ajoutez le niveau de standing, les annexes et les équipements permanents. Ces informations servent à approcher la valeur locative cadastrale, c’est-à-dire le loyer théorique annuel attribué au bien par l’administration fiscale.
La surface habitable saisie dans un simulateur ne correspond pas automatiquement à la surface retenue pour l’imposition. Le calcul cadastral peut intégrer une surface pondérée, la catégorie du logement, les dépendances bâties et certains éléments de confort. Le simulateur est donc surtout utile pour comparer des projets similaires ou préparer un budget. Pour un bien existant, il ne remplace pas le détail cadastral.
La ligne « base » de l’avis améliore nettement la précision
Si vous disposez déjà d’un avis de taxe foncière, recherchez la ligne correspondant à la base d’imposition. Sa saisie permet de partir d’une donnée individualisée plutôt que d’une estimation fondée uniquement sur la surface. Le calculateur peut alors appliquer les taux de la commune et de l’intercommunalité à une base connue. La comparaison avec l’avis devient plus précise.
- Pour un achat, renseignez la commune, la surface, le type de bien et les dépendances connues.
- Pour un bien déjà détenu, ajoutez la base figurant sur l’avis.
- Pour un investissement locatif, isolez la TEOM, qui peut être récupérable auprès du locataire selon les règles applicables.
- Pour plusieurs lots, simulez séparément chaque appartement, cave, garage ou local lorsque leurs caractéristiques diffèrent.
Du loyer cadastral au montant estimé : la formule à comprendre
La taxe foncière sur les propriétés bâties ne correspond pas à un pourcentage du prix d’achat du logement. Le calcul part de la valeur locative cadastrale, qui est ensuite revalorisée puis réduite forfaitairement pour déterminer la base taxable. Pour les propriétés bâties, cette réduction est généralement de 50 %.
| Étape | Ce qu’elle représente | Effet sur le montant |
|---|---|---|
| Valeur locative cadastrale | Loyer théorique annuel du bien | Elle dépend notamment de la catégorie, de la surface pondérée et des dépendances. |
| Revalorisation annuelle | Actualisation nationale de la base | Elle peut faire progresser la taxe sans modification du taux local. |
| Abattement de 50 % | Réduction forfaitaire sur les propriétés bâties | Il permet de déterminer la base d’imposition utilisée pour le calcul. |
| Taux locaux | Parts communale et intercommunale | Ils expliquent une grande partie des écarts entre communes. |
| Contributions annexes | TEOM, GEMAPI, taxes spéciales et frais de gestion | Elles peuvent augmenter le total à payer. |
Dans sa forme simplifiée, le calcul consiste à multiplier la base nette par les taux applicables. Le montant indiqué sur l’avis peut ensuite intégrer des lignes distinctes, notamment la taxe d’enlèvement des ordures ménagères, ou TEOM, la GEMAPI et les frais de gestion. Un résultat limité au taux de taxe foncière ne correspond donc pas nécessairement au total demandé.
Comparer deux communes sans confondre taux et coût réel
Le taux de taxe foncière est un indicateur utile, mais il ne suffit pas à comparer deux communes. Une commune affichant un taux plus faible peut appliquer ce taux à des bases cadastrales plus élevées pour des logements comparables. À l’inverse, un taux élevé peut produire un montant plus modéré lorsque la valeur locative cadastrale du bien est plus basse. La comparaison doit porter sur une estimation complète, fondée sur un même scénario de surface, de catégorie et de dépendances.
Pourquoi deux logements proches produisent des estimations différentes
Les taux communaux et intercommunaux sont décidés localement. Ils peuvent évoluer chaque année et se cumuler avec la revalorisation de la base. Les caractéristiques du logement interviennent également : jardin, garage, cave, véranda, niveau d’équipement, état présumé ou classement fiscal. Un appartement de 70 m² n’est donc pas une unité fiscale identique partout, même s’il constitue un bon point de départ pour une comparaison.
Un logement ancien rénové peut conserver des caractéristiques cadastrales qui ne correspondent pas exactement à son usage actuel. Une dépendance supprimée, une pièce transformée ou un équipement retiré peut aussi continuer à influencer l’évaluation s’il n’a pas été pris en compte dans les données fiscales. Avant d’attribuer un écart à la seule commune, vérifiez donc que la description du bien correspond toujours à sa situation réelle.
Construire une comparaison utile avant un achat
Pour comparer plusieurs communes, retenez un profil identique : même surface, même type de logement, même présence d’un garage ou d’un jardin et niveau de standing comparable. Intégrez ensuite la taxe foncière au budget annuel du projet. Pour un bailleur, elle réduit le rendement locatif. Pour un propriétaire occupant, elle s’ajoute aux charges récurrentes du logement.
Une estimation basse ne doit pas être le seul critère de sélection. Elle permet toutefois d’éviter une sous-estimation du coût de détention et de comparer les projets sur une base plus réaliste.
Estimation indicative et avis réel : savoir lire l’écart
Un simulateur fournit une estimation, pas une décision fiscale opposable. Il permet de se situer dans une fourchette, de comparer plusieurs communes ou d’anticiper l’effet d’une évolution des taux. Le montant exact dépend toutefois des paramètres enregistrés par l’administration et des contributions inscrites sur l’avis.
Les lignes à contrôler sur l’avis de taxe foncière
Commencez par distinguer la base, les taux et les cotisations. Vérifiez ensuite les lignes relatives à la TEOM, à la GEMAPI, aux taxes spéciales et aux frais de gestion. La TEOM figure sur l’avis du propriétaire, mais elle reste distincte de la taxe foncière au sens strict. Dans le cadre d’une location, elle peut être récupérée auprès du locataire, à l’exception notamment des frais de gestion associés.
Un écart entre le simulateur et l’avis ne révèle pas automatiquement une erreur. Il peut s’expliquer par une dépendance non renseignée, un taux intercommunal, une taxe annexe ou une base cadastrale plus précise que l’estimation. En revanche, un écart important et durable justifie une vérification méthodique de la base fiscale et des caractéristiques du bien.
La fiche 6675-M pour contrôler les caractéristiques cadastrales
La fiche d’évaluation 6675-M permet d’examiner les paramètres retenus pour le logement : catégorie fiscale, surface, dépendances et éléments pris en compte dans l’évaluation. Elle est utile si vous constatez une surface erronée, une annexe disparue, un équipement inexistant ou un classement qui semble inadapté.
L’avis présente le résultat du calcul. La fiche 6675-M aide à comprendre les données qui ont conduit à ce résultat et à repérer une éventuelle discordance entre le logement et son évaluation cadastrale.
Réduire le risque de surpayer : exonérations, contrôle et réclamation
Le propriétaire au 1er janvier est, en principe, redevable de la taxe foncière pour l’année entière. Lors d’une vente, le partage éventuel entre vendeur et acquéreur dépend généralement de l’accord prévu dans l’acte. Il ne modifie pas le principe fiscal applicable au propriétaire au 1er janvier. Certaines situations peuvent toutefois ouvrir droit à une exonération, à un dégrèvement ou à un plafonnement.
Les constructions neuves peuvent bénéficier d’une exonération temporaire de deux ans sous conditions, notamment après une déclaration H1 ou H2 déposée dans les 90 jours suivant l’achèvement. Des exonérations ou des allégements peuvent aussi concerner certains propriétaires âgés de 75 ans ou plus, des bénéficiaires de prestations spécifiques ou des logements ayant fait l’objet de travaux de rénovation énergétique lorsque la collectivité a prévu ce dispositif. Les conditions de revenus, d’occupation du logement et les décisions locales doivent être examinées au cas par cas.
- Comparez l’estimation obtenue avec le montant réellement payé.
- Contrôlez la base et les lignes annexes de l’avis.
- Demandez la fiche 6675-M si une caractéristique du bien paraît inexacte.
- Rassemblez les justificatifs utiles : plans, photos, acte, attestations de travaux ou de démolition.
- Déposez une réclamation fiscale si l’erreur est confirmée et si elle a pu influencer la base.
Un simulateur est surtout utile comme repère de décision. Il aide à anticiper un budget, à comparer plusieurs communes et à identifier les situations dans lesquelles la base cadastrale mérite d’être contrôlée. Pour connaître le montant réellement dû, la référence reste l’avis d’imposition et les données fiscales individualisées du bien.