Taxe foncière 2025 : une estimation simple, un calcul qui dépend de plusieurs lignes
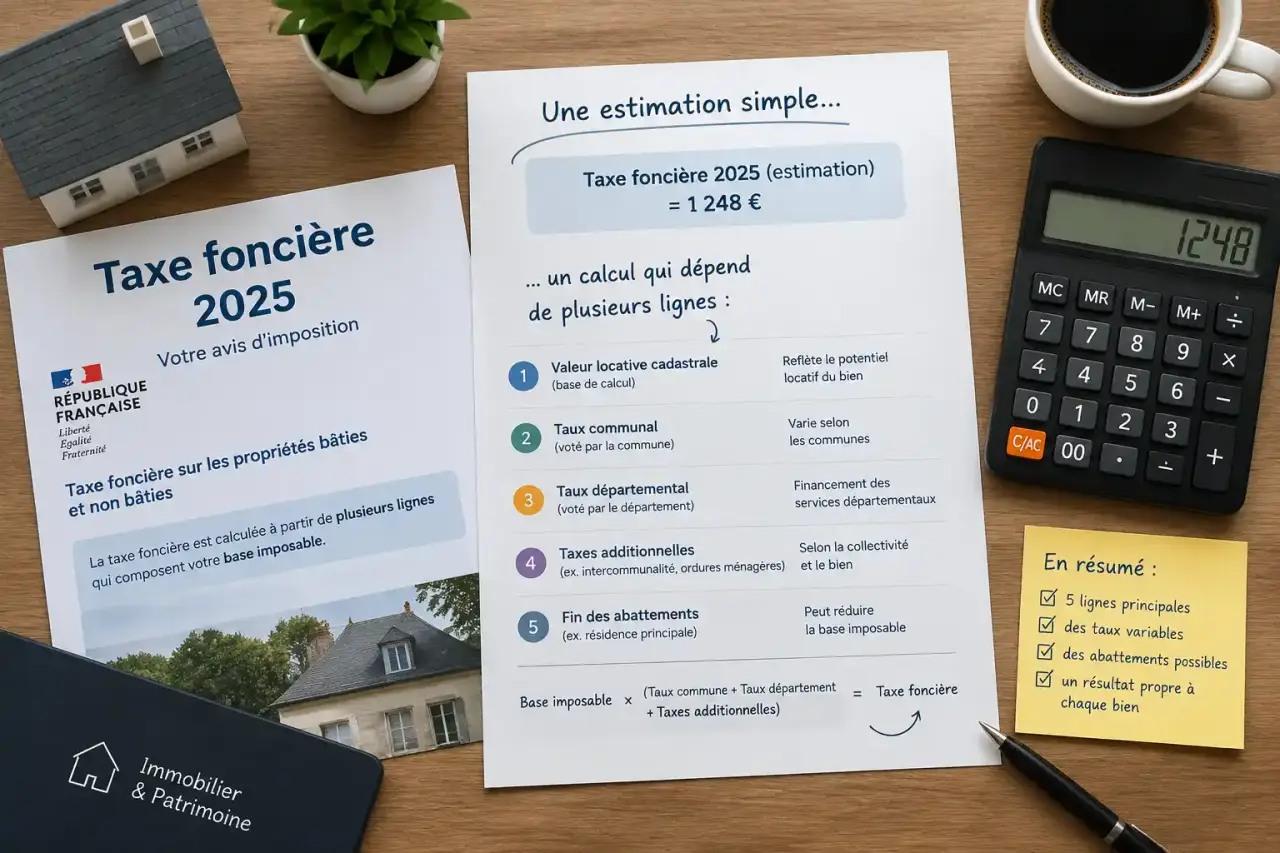
Un simulateur de taxe foncière 2025 fournit une estimation utile si vous renseignez les bonnes données de votre avis d’imposition. Le montant ne dépend pas uniquement de la surface du logement. Il repose surtout sur la valeur locative cadastrale, les taux votés localement et, le cas échéant, la taxe d’enlèvement des ordures ménagères. Une simulation sérieuse aide à anticiper la charge, à comparer deux biens ou à comprendre une hausse.
Partir de la formule réelle plutôt que d’un prix au mètre carré
La taxe foncière est due par le propriétaire ou l’usufruitier du bien au 1er janvier de l’année d’imposition. Elle concerne les propriétés bâties, comme une maison, un appartement, un garage ou un local professionnel, mais aussi certains terrains. Le locataire ne la paie pas directement. En revanche, une partie de la TEOM peut lui être récupérée dans les charges locatives.
Valeur locative cadastrale, base nette et taux locaux
Le calcul commence par la valeur locative cadastrale. Il s’agit d’un loyer annuel théorique attribué au bien par l’administration fiscale. Cette valeur ne correspond ni au loyer réellement perçu ni au prix de vente actuel du logement. Pour une propriété bâtie, l’administration applique un abattement forfaitaire de 50 % destiné à tenir compte des frais de gestion, d’assurance, d’entretien et d’amortissement.
La base nette obtenue est ensuite multipliée par les taux votés par la commune, l’intercommunalité et, selon les territoires, d’autres collectivités. La formule de principe est donc la suivante : valeur locative cadastrale × 50 % × taux locaux. Les éventuelles exonérations, les dégrèvements et les taxes annexes sont ensuite pris en compte sur l’avis.
| Élément | Rôle dans le calcul | Où le retrouver |
|---|---|---|
| Valeur locative cadastrale | Base brute théorique du bien | Avis de taxe foncière |
| Abattement de 50 % | Transforme la base brute en base imposable pour le bâti | Appliqué par l’administration |
| Taux locaux | Déterminent le montant dû dans la commune | Avis et délibérations locales |
| TEOM | Taxe distincte ajoutée sur le même avis | Rubrique dédiée de l’avis |
Utiliser un simulateur de taxe foncière 2025 selon les données disponibles
Un outil d’estimation ne remplace pas l’avis définitif, mais il permet d’obtenir un ordre de grandeur cohérent. Plus les données saisies correspondent aux informations fiscales, plus le résultat est utile. Avant d’acheter un logement, demandez si possible au vendeur son dernier avis de taxe foncière. Cette pièce est plus fiable qu’une estimation fondée seulement sur la surface et la commune.
Simulation rapide : utile pour un premier budget
Si vous connaissez uniquement la commune, le type de bien, sa surface et son prix, le simulateur peut proposer une fourchette. Cette approche convient pour comparer plusieurs annonces ou intégrer une charge annuelle à un budget d’acquisition. Elle reste approximative. Deux appartements de même surface, situés dans le même quartier, peuvent avoir des caractéristiques cadastrales différentes et donc des montants distincts.
Simulation précise : les informations à saisir
Pour approcher le montant réel, utilisez les chiffres du dernier avis : valeur locative cadastrale, base nette imposable, taux appliqués et montant de la TEOM. Vérifiez aussi si le bien a connu une extension, la création d’une dépendance, l’installation d’une piscine ou des travaux modifiant son niveau de confort. Ces changements peuvent modifier l’évaluation cadastrale à partir de l’année suivante.
- Identifiez l’adresse exacte et la nature du bien : logement, garage, dépendance ou local.
- Relevez la base d’imposition nette si elle figure sur l’avis, plutôt que de la recalculer.
- Séparez la TEOM de la taxe foncière hors ordures ménagères pour comparer correctement deux années.
- Prévoyez un scénario avec une évolution des taux locaux, qui ne peut pas être connue à l’avance.
Chaque ligne de l’avis apporte une information différente. La base nette renseigne sur l’évaluation fiscale du bien, les taux indiquent la part décidée localement et la TEOM correspond au financement de la collecte des déchets. Comparer uniquement le total peut donc masquer l’origine d’une variation. En examinant ces éléments séparément, vous pouvez déterminer si l’écart vient du logement, de la commune ou du service de collecte. Cette lecture est particulièrement utile pour comparer deux biens dont le prix d’achat paraît proche.
Comprendre une hausse en 2025 sans tirer de conclusion trop vite
Une hausse de taxe foncière peut résulter de plusieurs facteurs. Le premier est la revalorisation annuelle des bases cadastrales, indexée sur l’IPCH. Pour 2025, le coefficient de revalorisation est de 1,7 %, soit 1,017. Même lorsque les taux locaux restent stables, une base revalorisée peut donc faire progresser le montant final.
Le deuxième facteur est local. Les collectivités territoriales votent leurs taux, et une hausse du taux communal ou intercommunal s’applique directement à la base nette. Enfin, une évolution propre au bien peut intervenir après des travaux, une construction, un agrandissement ou la création d’équipements déclarés.
La TEOM ne doit pas être confondue avec la taxe foncière
La taxe d’enlèvement des ordures ménagères apparaît sur le même avis, mais son calcul est distinct. Elle peut expliquer une partie de l’écart entre deux années, même lorsque la taxe foncière hors TEOM évolue peu. Pour analyser une hausse, comparez donc la base imposable, les taux, la cotisation de taxe foncière et la TEOM. Pour un bailleur, la TEOM est en principe récupérable auprès du locataire, à l’exception des frais de gestion.
Réductions possibles : exonération, dégrèvement ou plafonnement
Une estimation complète ne se limite pas à la formule de calcul. Certains propriétaires peuvent bénéficier d’une réduction selon leur âge, leur situation de handicap, leurs ressources, l’occupation du logement ou la nature des travaux réalisés. Les conditions sont précises. Il faut donc examiner son avis et sa situation personnelle plutôt que supposer une exonération automatique.
Profils et situations ouvrant droit à un avantage
- Certains contribuables âgés, en situation de handicap ou disposant de revenus modestes peuvent être exonérés sous conditions, notamment pour leur habitation principale.
- Les personnes de 65 ans à moins de 75 ans peuvent, sous conditions de ressources, obtenir un dégrèvement de 100 euros.
- Le plafonnement peut réduire la cotisation lorsque la taxe foncière dépasse un certain niveau au regard du revenu fiscal de référence.
- Les constructions nouvelles peuvent bénéficier d’une exonération temporaire de 2 ans, sous réserve des règles applicables localement et des formalités déclaratives.
- Des travaux favorisant les économies d’énergie peuvent ouvrir droit à une exonération temporaire de 3 ans lorsqu’elle a été décidée par la collectivité.
Un dégrèvement peut aussi concerner un local normalement destiné à la location mais resté inoccupé. La vacance doit notamment être indépendante de la volonté du propriétaire, concerner tout ou partie du bien et durer au moins 3 mois. N’attendez pas la dernière échéance pour agir : les demandes et les justificatifs doivent être transmis à l’administration fiscale dans les délais prévus.
Repérer les échéances et contrôler son avis avant de payer
Les avis de taxe foncière 2025 sont mis à disposition à partir du 28 août 2025, selon la situation du contribuable. La date limite de paiement est fixée au 15 octobre 2025 pour les règlements hors ligne et au 20 octobre 2025 en cas de paiement en ligne. Au-delà de 300 euros, le paiement doit être effectué de manière dématérialisée.
Dès réception de l’avis, contrôlez l’adresse du bien, la désignation des locaux, la base nette et les exonérations éventuellement déjà accordées. Si le total semble anormalement élevé, comparez-le avec l’avis précédent en distinguant la revalorisation, les taux et la TEOM. Cette méthode est plus fiable qu’un simple montant issu d’un simulateur. Elle permet aussi de préparer une demande de correction ou de renseignement auprès du centre des finances publiques si une incohérence apparaît.