SCPI viticole : le bail rural pèse plus que le prestige de l’appellation
Une SCPI viticole permet d’investir indirectement dans des propriétés viticoles sans acheter ni exploiter un domaine. L’épargnant acquiert des parts, puis la société de gestion sélectionne les actifs, les loue à des professionnels et distribue, si les conditions le permettent, une partie des revenus. Ce placement associe foncier agricole, terroirs et horizon patrimonial long. Il ne faut toutefois pas le confondre avec l’achat d’une bouteille, d’une marque de vin ou avec une promesse de rendement.
Ce que détient réellement une SCPI viticole
Une société civile de placement immobilier viticole rassemble les capitaux de plusieurs associés pour acquérir des vignes, des bâtiments d’exploitation ou des propriétés viticoles. Son patrimoine peut couvrir plusieurs territoires, appellations et exploitants. L’investisseur ne possède pas une parcelle déterminée : il détient une fraction d’une société dont la valeur évolue avec celle de l’ensemble des actifs et du marché des parts.
Le circuit des revenus, du souscripteur à l’exploitant
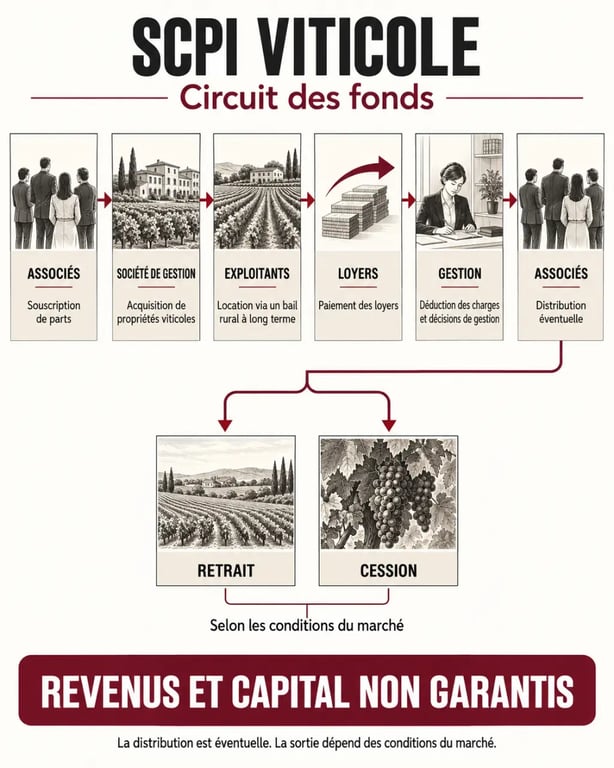
Après la souscription, la société de gestion achète et administre les propriétés. Celles-ci sont généralement louées à des viticulteurs via un bail rural à long terme, dont la durée mentionnée pour ce type d’actif peut atteindre 25 ans. L’exploitant cultive, vendange, vinifie et commercialise sa production. De son côté, la SCPI perçoit le loyer prévu par le bail. Les éventuels dividendes versés aux associés proviennent donc d’abord de cette capacité locative, après les charges et les décisions de gestion.
Une grande cuvée médiatisée ne garantit pas les revenus de la SCPI. Dans ce placement, le bail relie la terre au portefeuille de l’associé. Il fixe la relation entre bailleur et locataire, donne à l’exploitant une visibilité pour investir dans les plantations, les chais ou le matériel, et organise le flux des loyers. Avant de s’attacher au prestige d’une appellation, il faut donc examiner la solidité de l’exploitation, la durée du bail et la diversification des locataires.
La société de gestion sélectionne les propriétés, organise leur détention et suit les relations locatives. L’associé délègue ainsi la gestion opérationnelle des vignes, sans devenir lui-même exploitant. Cette délégation simplifie l’accès au foncier viticole, mais elle ne supprime ni le risque de gestion ni celui lié aux exploitants et aux marchés agricoles.
SCPI viticole, GFV ou achat d’un domaine : des engagements très différents
Les vignes peuvent être abordées par plusieurs véhicules. Le choix dépend du budget, du temps disponible, de la recherche de revenus et de la tolérance au risque de liquidité. Il dépend aussi du degré de contrôle souhaité sur l’actif.
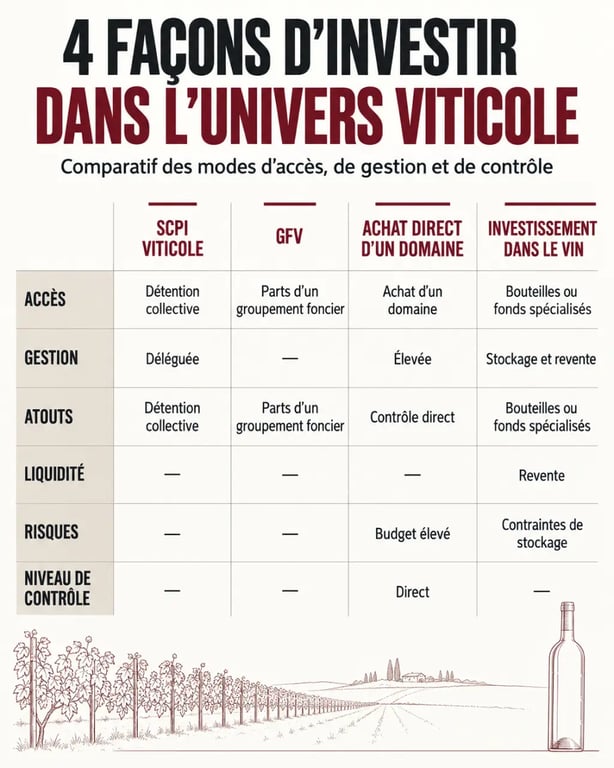
| Solution | Accès et gestion | Atouts | Points de vigilance |
|---|---|---|---|
| SCPI viticole | Achat de parts, gestion déléguée | Accès mutualisé au foncier, aucune exploitation à assurer | Frais, faible liquidité, revenus et capital non garantis |
| GFV | Parts d’un groupement foncier viticole | Exposition foncière et éventuels enjeux de transmission | Fonctionnement, fiscalité et sortie propres à chaque groupement |
| Achat direct | Acquisition d’une vigne ou d’un domaine | Contrôle direct de l’actif et du projet | Budget élevé, expertise agricole, gestion et concentration fortes |
| Investissement dans le vin | Achat de bouteilles ou de fonds spécialisés | Exposition au marché des grands crus | Logistique, authenticité, stockage et revente spécifiques |
L’achat direct est le plus engageant. À titre indicatif, un hectare de vigne AOP peut valoir de 150 000 € à 1,5 M€, selon la zone et la qualité du terroir. Une SCPI évite de mobiliser une telle somme et peut mutualiser plusieurs propriétés lorsque sa stratégie le permet. Elle reste toutefois un actif spécialisé : cette diversification interne ne remplace pas une diversification globale entre plusieurs classes d’actifs.
Le GFV donne également accès au foncier viticole, mais son fonctionnement, sa fiscalité et ses modalités de sortie sont propres à chaque groupement. L’investissement dans le vin, lui, porte sur des bouteilles ou des fonds spécialisés, avec des contraintes de stockage, d’authenticité et de revente. Ces solutions ne répondent donc pas au même objectif qu’une SCPI viticole, qui repose sur la détention collective de propriétés louées.
LF Les Grands Palais : lire les chiffres sans les transformer en promesse
LF Les Grands Palais, gérée par La Française, est présentée comme une SCPI exclusivement viticole à capital variable. Pour un investisseur qui envisage cette solution, les données de souscription et de marché doivent être lues ensemble. Le prix d’entrée ne permet pas, à lui seul, d’anticiper le résultat final.
Prix, frais et délai avant les premiers revenus
Le prix de souscription d’une part est de 1 115 €. La première souscription minimale indiquée est de 10 400 €. Le ticket d’entrée reste donc significatif, même s’il est inférieur à celui d’un domaine acheté en direct. Les frais de souscription s’élèvent à 9,60 % et les frais de gestion à 14,40 %. Ces niveaux renforcent l’intérêt d’un horizon de détention long : la durée minimale recommandée est de 20 ans.
Le délai de jouissance annoncé est de trois mois. Pendant cette période, les parts nouvellement souscrites n’ouvrent pas immédiatement droit aux revenus éventuels. Il faut aussi distinguer le prix de souscription du prix de retrait, fixé à 1 025,80 €. L’écart entre ces deux montants montre l’incidence concrète des frais à l’entrée lorsqu’une revente intervient rapidement.
Distribution, TRI et valeur des parts : trois indicateurs distincts
En 2025, LF Les Grands Palais a distribué 5,52 € par part, soit un taux de distribution de 0,50 %. Son TRI sur cinq ans était de 1,34 %. Le taux de distribution mesure le revenu distribué rapporté au prix de référence. Le TRI cherche à intégrer les revenus et l’évolution de la valeur sur une période donnée. Aucun de ces indicateurs ne préjuge des performances futures.
La moyenne mentionnée des SCPI de rendement en 2025 était de 4,91 %. Cette comparaison rappelle le positionnement de LF Les Grands Palais, davantage patrimonial et spécialisé que centré sur une distribution élevée. Elle ne permet pas de conclure qu’une SCPI viticole est systématiquement moins performante, car les stratégies, les actifs et les périodes de calcul diffèrent.
Le prix de référence est passé de 1 000 € en 2020 à 1 115 € en 2025. La valeur de reconstitution est de 1 166,01 €, tandis que la valeur de réalisation atteint 783,86 €. Ces données servent à suivre l’évaluation du patrimoine. Elles ne constituent ni un prix de vente garanti ni une protection contre une baisse du capital.
Les risques à examiner avant toute souscription
Le foncier viticole est tangible, mais il reste exposé aux fluctuations. La valeur des propriétés dépend notamment des marchés agricoles et immobiliers, de la rareté des terroirs, des appellations, de l’état des actifs et de la demande. Une SCPI viticole comporte aussi un risque de concentration sectorielle : le vin suit ses propres cycles économiques, réglementaires et commerciaux.
- Risque climatique et agricole : le gel, la sécheresse, les maladies ou une baisse des rendements peuvent fragiliser l’exploitation et sa capacité à payer le loyer.
- Risque de contrepartie : un exploitant peut rencontrer des difficultés financières ou ne pas renouveler son bail. La baisse de production peut également peser sur son activité.
- Risque de liquidité : la revente des parts dépend de l’existence d’une contrepartie. Au 31 décembre 2025, 3,22 % des parts étaient en attente.
- Risque de perte en capital : le prix des parts peut baisser et le capital n’est pas garanti.
- Risque lié à l’endettement et à la gestion : les choix d’acquisition, de financement ou d’arbitrage peuvent modifier la valeur du patrimoine et le niveau des distributions.
La diversification géographique ou entre plusieurs propriétés peut réduire le risque de concentration, sans le supprimer. De même, un bail rural de longue durée apporte un cadre locatif, mais il ne garantit ni le paiement permanent des loyers ni la valeur future des parts. Le placement reste lié à la qualité des actifs, à la gestion de la SCPI et à la situation des exploitants.
Avant de souscrire, lisez le DIC, la note d’information, les statuts, le rapport annuel et les bulletins trimestriels. Vérifiez la place de cette SCPI dans votre patrimoine, votre besoin potentiel de liquidités et votre fiscalité. En principe, les revenus versés relèvent des revenus fonciers pour une détention en direct, mais la situation doit être analysée selon votre régime fiscal et votre mode de détention.
Pour quel investisseur cette exposition aux vignes a du sens
Une SCPI viticole peut convenir à un épargnant déjà diversifié, capable d’immobiliser une part de son capital sur le long terme et intéressé par une exposition au patrimoine viticole français sans responsabilité d’exploitation. Elle peut aussi répondre à une recherche d’actif spécialisé, à condition d’accepter une distribution potentiellement faible et une sortie incertaine.
Elle est moins adaptée à une personne qui recherche un revenu élevé, disponible rapidement, ou une sortie garantie à une date précise. Le capital n’est pas garanti, les revenus peuvent varier et la revente dépend des conditions du marché des parts. La durée recommandée de 20 ans doit donc être cohérente avec le projet patrimonial de l’épargnant.
La bonne démarche consiste à comparer le montant à investir, les frais, le délai de jouissance, la stratégie d’acquisition, le nombre d’exploitants, les conditions de retrait et la part réelle du placement dans votre allocation. Un conseiller en gestion de patrimoine peut confronter cette solution à un GFV, à des SCPI de rendement diversifiées ou à un achat direct. L’attrait du terroir doit rester secondaire face à l’analyse du risque, de la liquidité et de l’horizon de placement.