Le taux de marque fixe la part de marge dans le prix HT, formule et calcul inverse
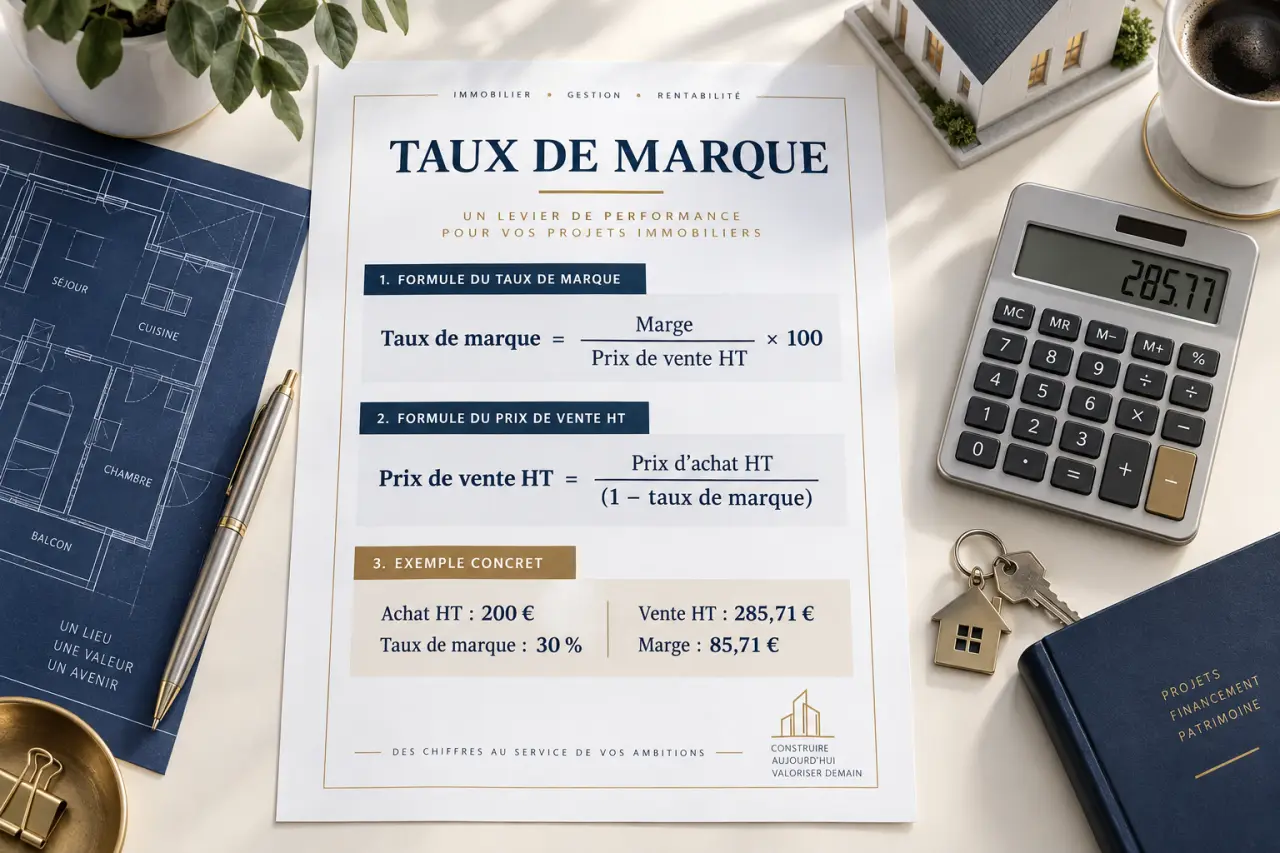
La formule du taux de marque mesure la part de marge incluse dans le prix de vente hors taxes. Elle aide à vérifier si un prix couvre correctement le coût d’un produit ou d’un service, à comparer plusieurs références et à fixer un tarif cohérent. Le calcul se fait toujours en HT, car la TVA encaissée par l’entreprise ne constitue pas un revenu.
La formule du taux de marque, expliquée simplement
Le taux de marque est un pourcentage qui rapporte la marge commerciale au prix de vente HT. Il répond à une question concrète : sur 100 € de chiffre d’affaires hors taxes, quelle part reste-t-il avant les charges générales de l’entreprise ?
Taux de marque = (marge commerciale / prix de vente HT) × 100
La marge commerciale correspond à l’écart entre le prix de vente HT et le coût retenu pour réaliser ou commercialiser la vente :
Marge commerciale = prix de vente HT − coût d’achat HT
Dans une activité de négoce, le coût d’achat HT est souvent la base la plus adaptée. Pour une activité de fabrication, de restauration ou de prestation de services, il peut être plus pertinent de retenir un coût de revient. Celui-ci peut inclure les matières, la main-d’œuvre directement liée, l’emballage, le transport, une commission de marketplace ou tout autre coût directement imputable à la vente.
Pourquoi le raisonnement se fait hors taxes
Le prix TTC payé par le client inclut la TVA. L’entreprise la collecte puis la reverse selon ses obligations. L’intégrer au prix de vente gonfle artificiellement le dénominateur et fausse le résultat. Si un article est vendu 120 € TTC avec une TVA de 20 %, son prix de vente HT est de 100 €. C’est ce montant qui doit servir au calcul.
Calculer le taux de marque avec un exemple chiffré
La méthode comporte trois étapes : identifiez le prix de vente HT réellement facturé, déduisez le coût d’achat ou de revient HT, puis rapportez la marge obtenue au prix de vente HT.
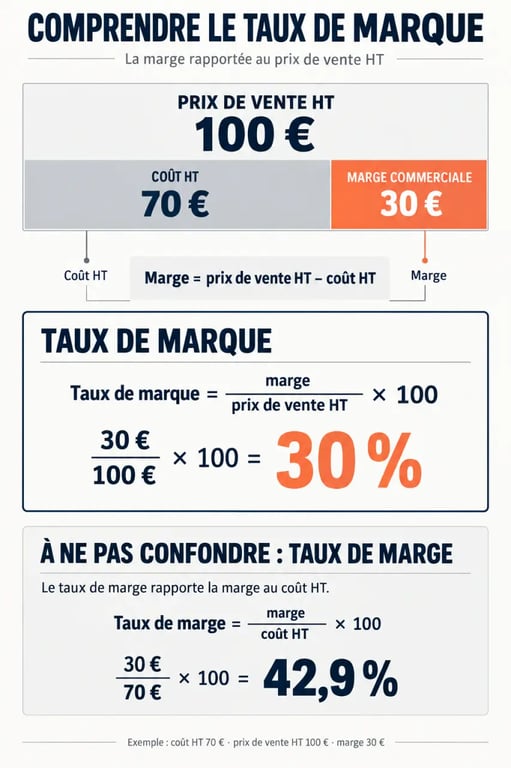
- Un commerçant achète un produit 70 € HT.
- Il le revend 100 € HT.
- Sa marge commerciale est de 30 € : 100 − 70.
- Son taux de marque est de 30 % : (30 / 100) × 100.
Sur chaque vente de 100 € HT, 30 € correspondent donc à la marge avant la prise en compte des charges fixes, des salaires non directement affectés, des loyers, des frais financiers et de l’impôt. Ce taux ne correspond ni à la marge nette ni au bénéfice final de l’entreprise.
| Élément | Montant |
|---|---|
| Prix de vente HT | 100 € |
| Coût d’achat HT | 70 € |
| Marge commerciale | 30 € |
| Taux de marque | 30 % |
Ne pas oublier les frais qui entourent la vente
Un taux calculé uniquement à partir du tarif fournisseur peut être trop optimiste. Une référence stockée, expédiée ou vendue via une plateforme peut aussi supporter des frais de transport amont, de douane, de réception, de conditionnement, de stockage, de préparation de commande, de commission ou de retours. Pour évaluer la rentabilité réelle, intégrez ces coûts variables selon un périmètre constant.
Le stock accumule aussi des coûts. Plus un article reste longtemps immobilisé, plus il mobilise de l’espace, de la manutention et du capital, avec parfois des démarques à la clé. Un produit peut donc afficher une marge satisfaisante à l’achat et contribuer moins que prévu une fois les frais logistiques et la durée de stockage pris en compte. Le suivi du taux de marque doit alors être rapproché de la rotation des stocks.
Taux de marque ou taux de marge : ne pas confondre les deux
Les deux indicateurs utilisent la même marge au numérateur, mais pas la même base de comparaison. Ils donnent donc des pourcentages différents pour une même vente.
| Indicateur | Formule | Ce qu’il mesure |
|---|---|---|
| Taux de marque | Marge / prix de vente HT × 100 | La part de marge dans le chiffre d’affaires HT |
| Taux de marge | Marge / coût d’achat ou de revient × 100 | Le gain réalisé par rapport au coût engagé |
Avec un achat à 70 € HT et une revente à 100 € HT, la marge reste de 30 €. Le taux de marque est de 30 % (30 / 100), tandis que le taux de marge atteint environ 42,9 % (30 / 70). Aucun de ces résultats n’est faux : ils répondent à des questions différentes.
Le taux de marque sert notamment à analyser la composition du chiffre d’affaires, à comparer la contribution de plusieurs produits et à préparer une politique tarifaire. Le taux de marge permet plutôt d’apprécier le rendement d’un coût d’achat ou d’un coût de revient. Les suivre ensemble évite de tirer des conclusions à partir d’un seul ratio.
Retrouver le prix de vente à partir d’un taux cible
Lorsque le coût est connu et qu’un objectif de taux de marque est fixé, vous pouvez calculer le prix de vente HT minimal à viser. Utilisez la formule inverse :
Prix de vente HT = coût de revient HT / (1 − taux de marque cible)
Le taux cible doit être exprimé sous forme décimale. Un objectif de 40 % devient donc 0,40. Si le coût de revient d’un produit est de 60 € HT, le prix de vente nécessaire pour atteindre ce taux de marque est :
60 / (1 − 0,40) = 100 € HT
Ce prix est un repère économique, pas forcément le tarif final. Il faut ensuite le comparer au positionnement de l’offre, aux prix du marché, à la valeur perçue par le client et au volume de ventes attendu. Un prix rentable sur le papier, mais trop élevé pour être accepté, ne répond pas à l’objectif commercial.
Les remises doivent être calculées sur le prix réellement encaissé
Une promotion ou une remise réduit le prix net vendeur et peut dégrader fortement le taux de marque. Si un article vendu habituellement 100 € HT coûte 70 € HT et passe à 85 € HT après remise, la marge tombe à 15 € et le taux de marque à environ 17,6 %. Vérifiez donc le taux après remise avant de lancer une opération promotionnelle. Le taux affiché au catalogue ne suffit pas.
Interpréter et améliorer le taux de marque sans fausser l’analyse
Il n’existe pas de taux de marque universel. Le niveau pertinent dépend du secteur, du service proposé, du volume vendu, de la rotation des stocks, de la concurrence et des charges fixes à absorber. Un taux de 30 %, 40 % ou 50 % ne prend sens que comparé à un objectif interne, à des produits comparables et à la structure de coûts de l’entreprise.
Pour piloter les ventes, suivez le taux par référence, famille de produits, canal de vente et période. Une moyenne globale peut masquer un produit très rentable qui compense un assortiment peu contributif. Dans certains portefeuilles, 20 % des références peuvent générer 80 % de la marge réelle. Cette situation invite à examiner le mix produit plutôt qu’à augmenter tous les tarifs de la même manière.
- Renégocier les achats ou réduire les coûts de revient sans dégrader la qualité.
- Réviser le prix de vente lorsque la valeur perçue, le service ou la différenciation le justifient.
- Encadrer les remises en fixant un taux de marque minimal acceptable.
- Réduire les frais annexes liés au transport, aux retours, aux commissions et aux pertes.
- Favoriser les références contributives en tenant compte de leur rotation et de leur capacité à attirer des clients.
Un tableur ou un outil de comptabilité peut automatiser les formules et tester plusieurs hypothèses de prix, de coût ou de remise. L’essentiel est de conserver les mêmes règles de calcul d’une période à l’autre. Le taux de marque devient ainsi un indicateur fiable pour décider, plutôt qu’un simple pourcentage affiché dans un tableau.