Rachat de prêt immobilier à Rouen : alléger ses mensualités sans perdre de vue le coût
Un prêt immobilier peut être racheté seul ou regroupé avec des crédits à la consommation. À Rouen, le choix dépend surtout de votre objectif : obtenir de meilleures conditions de financement ou réduire la somme prélevée chaque mois. Avant de solliciter une banque ou un courtier, il faut comparer la nouvelle mensualité, la durée et le coût total, frais compris.
Choisir entre renégociation, rachat immobilier et regroupement
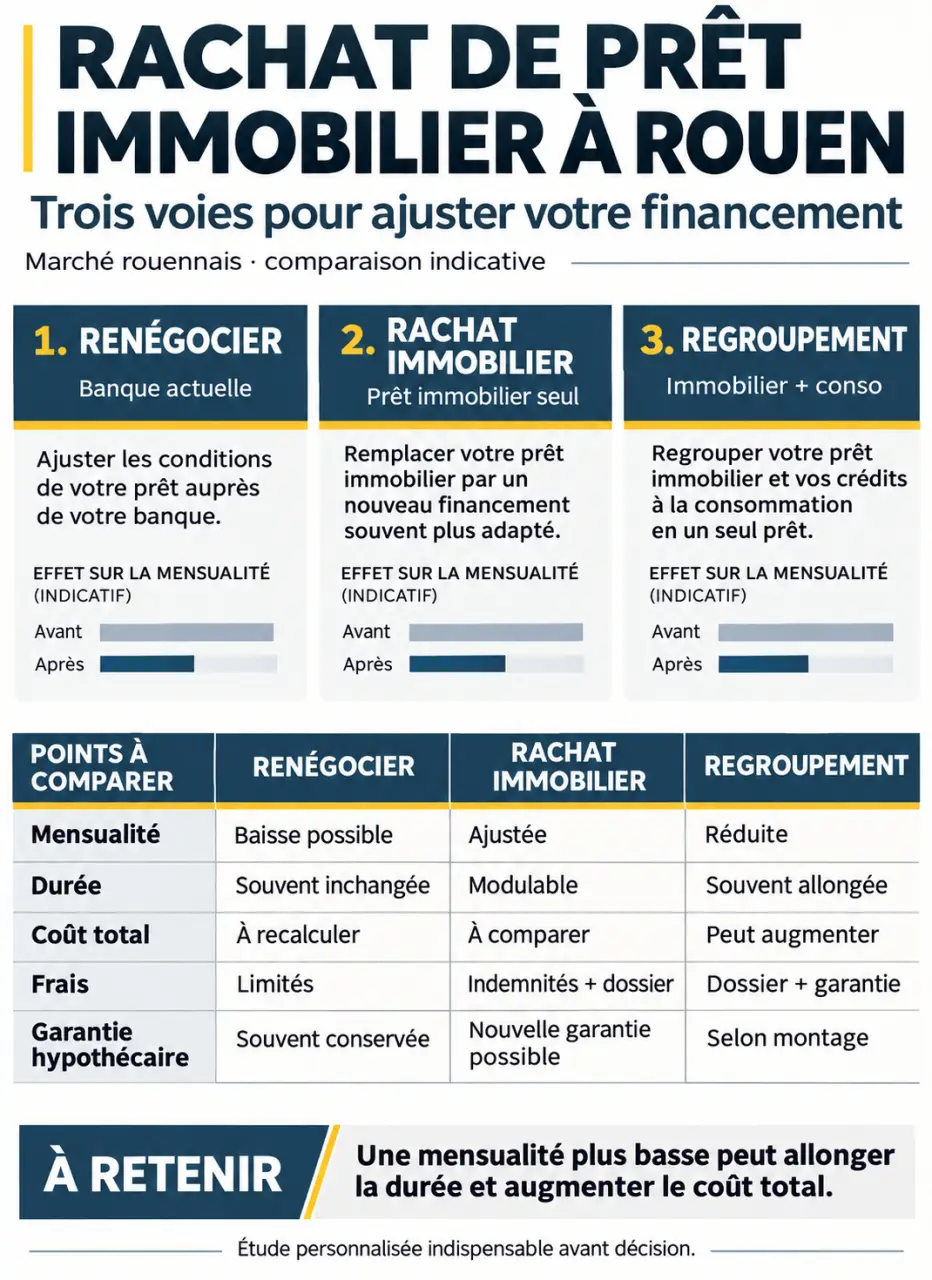
Ces opérations répondent à des besoins différents. La renégociation consiste à demander à votre banque de modifier les conditions du prêt existant. Le rachat immobilier fait intervenir un autre prêteur, qui rembourse le crédit initial et le remplace par un nouveau contrat. Il peut donc concerner un seul prêt immobilier.
Estimer mensualité et coût d’un rachat de crédits
Comparez deux hypothèses de regroupement à partir des données saisies. Cette simulation pédagogique ne constitue ni une offre de crédit ni une promesse d’acceptation.
Résultats estimatifs
Scénario 1
- Capital financé estimé
- Mensualité hors assurance
- Mensualité avec assurance
- Total remboursé hors assurance
- Coût des intérêts
- Total des frais intégrés
- Écart avec les mensualités actuelles
- Endettement avant opération
- Endettement après opération
Scénario 2
- Capital financé estimé
- Mensualité hors assurance
- Mensualité avec assurance
- Total remboursé hors assurance
- Coût des intérêts
- Total des frais intégrés
- Écart avec les mensualités actuelles
- Endettement avant opération
- Endettement après opération
À retenir : une mensualité réduite peut résulter d’une durée plus longue et augmenter le coût total du financement. Comparez également les intérêts, les frais et l’assurance.
Estimation hors évolution des taux, frais non renseignés et conditions particulières. Le capital estimé des autres crédits correspond à la somme de leurs mensualités restantes ; il peut différer du capital réellement dû. Les taux d’endettement sont calculés à titre indicatif en rapportant les mensualités de crédit aux revenus saisis, sans les charges hors crédits.
Le regroupement de crédits rassemble plusieurs emprunts dans un nouveau financement. Il vise généralement à réorganiser le budget, avec une mensualité unique pour les crédits repris. Un crédit immobilier peut ainsi être associé à un prêt automobile, un prêt travaux ou un crédit renouvelable.
| Votre priorité | Solution à examiner | Point de vigilance |
|---|---|---|
| Améliorer les conditions du prêt immobilier seul | Renégociation puis comparaison avec un rachat externe | Les économies doivent compenser les frais |
| Réduire plusieurs mensualités | Regroupement de crédits | La durée peut augmenter sensiblement |
| Reprendre des dettes et financer un projet | Regroupement avec trésorerie éventuelle | Le capital à rembourser augmente |
Des découverts, arriérés ou impayés peuvent aussi être intégrés, selon leur nature et les critères du prêteur. Une trésorerie complémentaire reste soumise à l'étude de votre capacité de remboursement : elle n'est ni automatique ni gratuite.
Mesurer le gain mensuel sans masquer la dépense finale
Une mensualité plus basse donne de l'air au budget, mais ne signifie pas nécessairement que le crédit coûte moins cher. Elle peut résulter d'un meilleur taux, d'un remboursement étalé plus longtemps, ou des deux. Aquifinance annonce une réduction des mensualités pouvant aller jusqu'à 60 % : ce maximum commercial n'est pas une prévision pour votre dossier.
Comparer le coût restant avant et après l'opération
Demandez une comparaison à périmètre identique : les sommes restant à payer sur les crédits actuels face aux sommes dues sur le nouveau financement. Toute trésorerie ajoutée doit apparaître séparément pour ne pas fausser la lecture.
- Intérêts restant dus et intérêts du nouveau prêt.
- Indemnités éventuelles de remboursement anticipé.
- Frais de dossier et honoraires de courtage.
- Coût de l'assurance emprunteur.
- Frais de garantie, d'hypothèque et, si nécessaire, de mainlevée.
Le taux nominal ne suffit pas. Le TAEG permet de comparer le coût annuel intégrant les frais obligatoires entrant dans son calcul. Examinez également le montant total dû, la durée et les conditions d'assurance, notamment lorsque les offres ne couvrent pas les mêmes risques.
Préserver le reste à vivre, pas seulement un ratio
Pour une première estimation du taux d'endettement, rapportez les mensualités de crédit, assurance comprise, aux revenus mensuels retenus. Le prêteur applique ensuite ses propres règles d'analyse. Une baisse du ratio est utile, mais elle ne garantit pas que le budget sera suffisamment confortable.
Considérez vos dépenses indispensables comme le noyau du budget : alimentation, énergie, déplacements professionnels, santé et entretien du logement. La mensualité soutenable est celle qui laisse ce socle intact, avec une réserve pour les dépenses irrégulières. Répartir sur chaque mois les charges annuelles permet de voir si le regroupement crée une marge réelle ou déplace simplement la tension budgétaire.
Vérifier la faisabilité selon votre profil et votre logement
Salariés, fonctionnaires, indépendants et retraités peuvent demander une étude. L'accord dépend notamment des revenus, de leur régularité, des charges, de la tenue des comptes et de l'âge en fin de remboursement. Un CDD ou une activité indépendante ne permet pas de conclure d'avance : il faut documenter la stabilité de la situation.
Vérifiez l’immatriculation officielle d’un intermédiaire, Consultez le registre Orias pour vérifier qu’un intermédiaire en assurance, banque ou finance est bien autorisé à exercer.
Pour reprendre un prêt immobilier, le logement et sa valeur entrent également dans l'analyse. Une garantie hypothécaire peut être demandée. Elle engage le bien donné en garantie et mérite une explication précise avant toute signature. Un locataire peut solliciter un regroupement de crédits à la consommation, mais ne dispose pas d'un bien à hypothéquer en son nom.
Des plafonds commerciaux qui ne valent pas accord
Aquifinance annonce notamment une durée maximale de 35 ans, soit 420 mois, avec garantie hypothécaire, et un montant minimum de 22 000 €. Sans garantie, les limites annoncées pour les propriétaires atteignent 15 ans, soit 180 mois, pour des montants de 5 000 € à 200 000 €. Ces paramètres concernent des montages distincts et restent soumis à acceptation.
Le même acteur mentionne un endettement après rachat de 50 % maximum pour certains dossiers. Ce chiffre n'est pas une norme générale ni une cible budgétaire. De même, un refus antérieur n'interdit pas une nouvelle étude, mais des incidents persistants ou un fichage bancaire peuvent fortement restreindre les possibilités. Si aucune mensualité réaliste n'est supportable, un nouveau crédit ne constitue pas une réponse adaptée.
Comparer les interlocuteurs à Rouen sur des critères concrets
Commencez par votre banque pour connaître sa marge de renégociation, puis comparez avec un courtier ou un organisme spécialisé. Un courtier peut centraliser les justificatifs et interroger ses partenaires, sans nécessairement couvrir tout le marché ni garantir l'acceptation du financement.
À Rouen, vous pouvez notamment examiner les services proposés par Ymanci, Partners Finances, CAFPI et Aquifinance. Vérifiez auprès de chaque interlocuteur qu'il traite bien votre besoin : rachat immobilier seul, regroupement avec crédits à la consommation ou montage hypothécaire.
- Contrôlez l'immatriculation du courtier à l'ORIAS et son identité professionnelle.
- Demandez quels établissements seront sollicités et comment il est rémunéré.
- Faites préciser les honoraires, leur exigibilité et les conditions de l'étude gratuite.
- Vérifiez les modalités de rendez-vous à Rouen, à distance ou à domicile.
- Demandez comment vos documents seront transmis et vos données protégées.
Le rachat n'impose pas systématiquement de transférer tous vos comptes courants. Faites toutefois préciser les conditions bancaires de l'offre. La proximité d'une agence facilite les échanges, mais la transparence des propositions compte davantage que la seule adresse.
Préparer une simulation exploitable et connaître les étapes
Pour demander une étude gratuite, confidentielle et sans engagement lorsqu'elle est proposée, rassemblez les chiffres essentiels : capital restant dû, mensualités assurance comprise, durées restantes, revenus et charges. Indiquez aussi votre objectif mensuel et l'éventuelle trésorerie souhaitée.
Le dossier complet nécessite généralement les pièces suivantes :
- Pièces d'identité et justificatif de domicile.
- Justificatifs de revenus et avis d'imposition.
- Relevés bancaires récents.
- Contrats de crédit, tableaux d'amortissement et décomptes de remboursement.
- Justificatifs du bien immobilier, des charges et des dettes à reprendre.
Après l'analyse de faisabilité viennent la recherche de financement, la proposition détaillée et les formalités contractuelles. Un délai annoncé de 48 heures peut concerner une première analyse, pas le déblocage des fonds. Pour un nouveau prêt relevant du crédit immobilier, le délai légal de réflexion est de 10 jours avant acceptation.
Demandez deux scénarios : l'un privilégiant une mensualité supportable, l'autre limitant davantage la durée et le coût total. Ne cessez pas de payer les crédits actuels pendant l'instruction. Une fois l'opération mise en place, vérifiez leur remboursement et la clôture effective des crédits renouvelables concernés. Un crédit vous engage et doit être remboursé : la bonne proposition reste celle que votre budget peut tenir dans la durée.