Pinel ou LMNP : l’impôt économisé ne suffit pas à choisir
Pour un nouvel investissement, le choix entre Pinel et LMNP n’est plus ouvert : le Pinel et le Pinel+ ont pris fin au 31 décembre 2024. Le comparatif reste néanmoins utile si vous détenez déjà un logement Pinel, envisagez son avenir ou cherchez à comprendre l’intérêt de la location meublée. La différence centrale : le Pinel réduit l’impôt du propriétaire sous conditions, tandis que le LMNP permet d’agir sur l’imposition des loyers.
Deux logiques fiscales, pas deux placements équivalents
Le Pinel était un dispositif de réduction d’impôt associé à un investissement immobilier réglementé. Le LMNP, ou loueur en meublé non professionnel, est un statut fiscal lié à une activité de location meublée. Aucun des deux ne garantit un rendement ni l’absence de vacance locative.
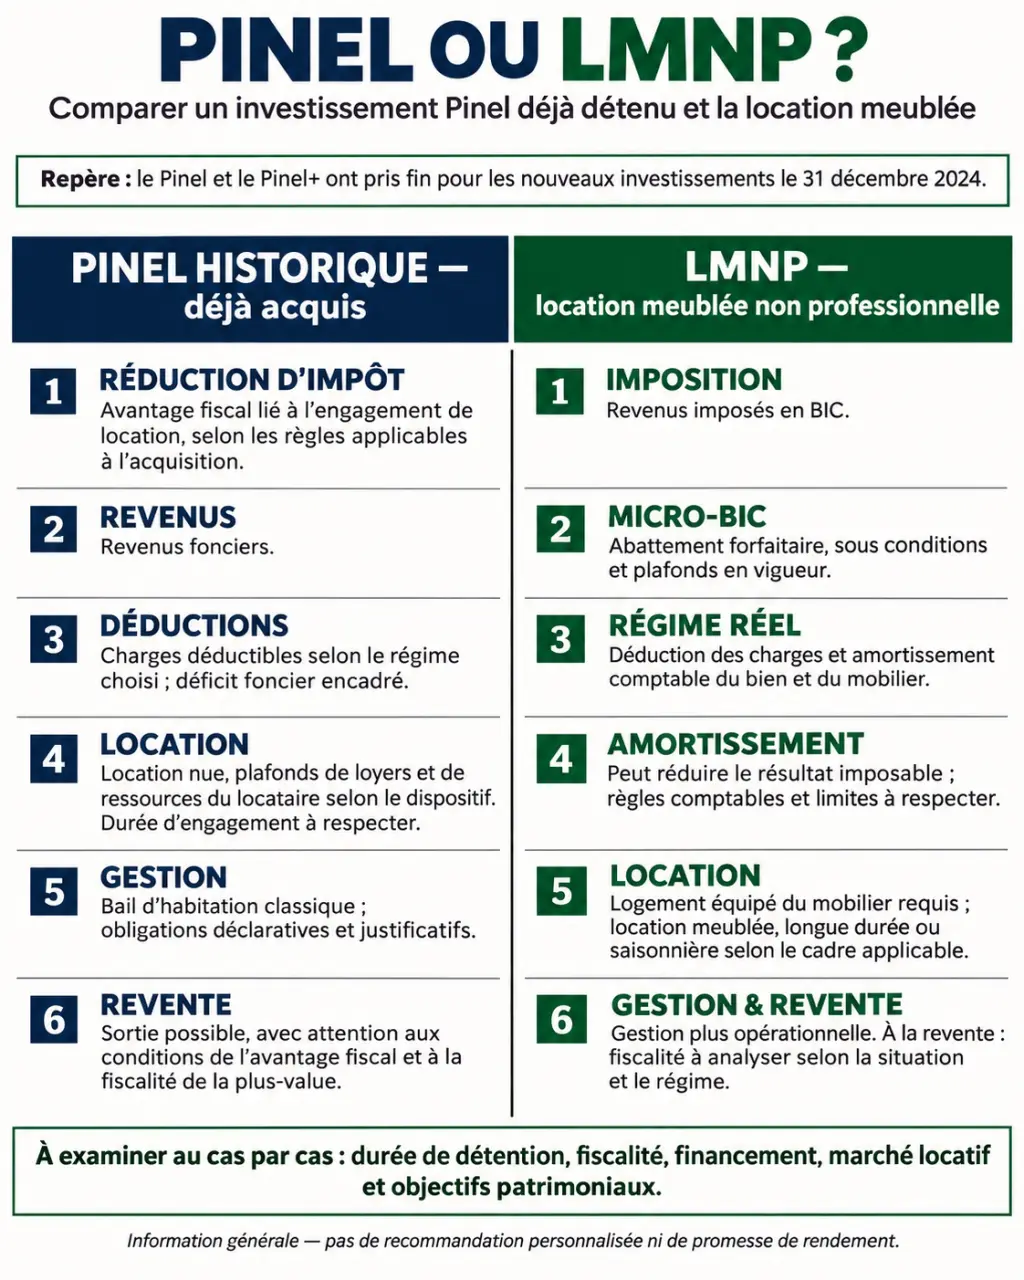
| Critère | Pinel déjà acquis | LMNP |
|---|---|---|
| Location | Nue, comme résidence principale | Meublée, avec équipement obligatoire |
| Biens concernés | Neuf, VEFA et certaines réhabilitations éligibles | Ancien, neuf ou résidence de services |
| Fiscalité des loyers | Revenus fonciers | Bénéfices industriels et commerciaux, ou BIC |
| Avantage fiscal | Réduction d’impôt liée à l’investissement | Abattement ou déduction des charges et amortissement |
| Contraintes spécifiques | Zonage, loyers et ressources plafonnés | Équipement, formalités et comptabilité selon le régime |
| Durée | Engagement de 6, 9 ou 12 ans | Pas d’engagement fiscal équivalent au Pinel |
Le LMNP ne reprend pas les plafonds Pinel, mais cela ne signifie pas que le loyer est libre partout : l’encadrement local des loyers et les règles applicables au logement restent à respecter. Dans les deux cas, l’emplacement, le prix d’achat et la performance énergétique passent avant l’optimisation fiscale.
Pour un Pinel existant, préserver l’avantage sans subir le bien
Les règles historiques continuent de s’appliquer
La fermeture du dispositif ne supprime pas les réductions d’impôt des investissements antérieurs éligibles. Leur maintien dépend notamment du respect de l’engagement locatif, des plafonds de loyers et des ressources des locataires. Le zonage concernait principalement les zones A, A bis et B1. Les plafonds doivent être vérifiés selon la localisation et les règles applicables au bail.
Pour les acquisitions réalisées en 2024, le Pinel classique prévoyait une réduction totale de 9 % sur 6 ans, 12 % sur 9 ans ou 14 % sur 12 ans. Le Pinel+ conservait, sous conditions renforcées, les taux de 12 %, 18 % et 21 %. La base retenue était limitée à 300 000 euros, à 5 500 euros par mètre carré et à deux logements par an. L’avantage entre dans le plafonnement global des niches fiscales de 10 000 euros annuels.
La réduction n’efface pas l’imposition des loyers
Les loyers Pinel restent des revenus fonciers. Lorsque le micro-foncier est applicable, il prévoit un abattement de 30 %. Au régime réel, les charges admissibles sont déduites selon leurs règles propres. La réduction Pinel intervient séparément sur l’impôt dû : ce n’est ni une déduction du revenu ni un crédit d’impôt remboursable.
Un propriétaire doit donc contrôler deux résultats : l’économie fiscale effectivement utilisée et la rentabilité du logement. Une réduction affichée ne compense pas automatiquement un prix d’acquisition excessif, des charges élevées ou un loyer plafonné inférieur au marché.
En LMNP, choisir le régime fiscal et le mode de gestion
Micro-BIC ou réel : simplicité contre calcul détaillé
Pour une location meublée de longue durée, le micro-BIC applique, sous réserve d’éligibilité, un abattement de 50 % sur les recettes. Les dépenses réelles ne sont alors pas déduites en supplément. Les locations touristiques suivent des règles distinctes : il ne faut pas leur transposer automatiquement ce fonctionnement.
Au régime réel, les charges déductibles comprennent notamment, selon les conditions applicables, les intérêts d’emprunt, les assurances et les frais de gestion. L’amortissement répartit comptablement le coût du bâti, hors terrain, et du mobilier sur leur durée d’utilisation. Il réduit le résultat fiscal sans correspondre à une sortie de trésorerie annuelle. Sa déduction est limitée : elle ne peut pas créer ou aggraver un déficit, et les amortissements non déduits peuvent être reportés sous conditions.
Le réel peut ainsi réduire fortement, parfois neutraliser, le bénéfice imposable. Ce résultat n’est toutefois ni automatique ni définitif. Pour rester non professionnel, il faut ne pas remplir simultanément les critères du statut professionnel : recettes annuelles supérieures à 23 000 euros et supérieures aux autres revenus d’activité du foyer fiscal retenus pour cette comparaison.
La souplesse implique des obligations
Le démarrage exige une déclaration d’activité au guichet unique, l’obtention d’un numéro SIRET et un logement doté des équipements réglementaires. Au réel, il faut tenir une comptabilité et produire une liasse fiscale. Les honoraires comptables, la cotisation foncière des entreprises lorsqu’elle est due et le renouvellement du mobilier doivent entrer dans le budget.
En résidence de services, le bail commercial délègue une partie de la gestion, mais crée une dépendance à l’exploitant. Vérifiez sa solidité, la répartition des travaux, l’indexation et les possibilités de renégociation. Un bail commercial ne garantit pas à lui seul le paiement durable des loyers.
Comparer l’argent disponible, puis le résultat à la revente
Le rendement brut ne suffit pas pour arbitrer entre Pinel ou LMNP. Les loyers d’un meublé peuvent être supérieurs à ceux d’un logement nu comparable, mais les frais d’équipement, la rotation des occupants et les périodes sans locataire peuvent absorber cet écart.
Pour calculer le cash-flow annuel, partez des loyers effectivement encaissés, puis retirez les charges non récupérables, la taxe foncière, les assurances, la gestion, l’entretien, les mensualités de crédit et l’impôt. Ajoutez ensuite la réduction Pinel réellement obtenue, le cas échéant. Le remboursement du capital réduit la trésorerie disponible, même s’il contribue à constituer votre patrimoine.
Pensez aussi à organiser le relais entre avantage fiscal et revenu de retraite. Si la réduction Pinel s’arrête avant le remboursement du crédit, une période de trésorerie plus tendue peut apparaître. Tracez un calendrier indiquant la fin de l’avantage, celle du prêt et les grosses dépenses prévisibles : ce décalage compte parfois davantage qu’un point de rendement annoncé.
La sortie mérite une simulation séparée. Revendre un Pinel avant la fin de l’engagement peut entraîner une reprise de l’avantage, sauf exceptions. En LMNP au réel, les amortissements déduits sont désormais, en principe, pris en compte dans le calcul de la plus-value par minoration du prix d’acquisition, avec certaines exceptions légales. L’économie obtenue pendant la location doit donc être rapprochée de la fiscalité future de cession.
Le choix pertinent dépend surtout de votre situation
- Vous possédez un Pinel : vérifiez l’engagement restant et le coût d’une sortie avant toute vente ou conversion en meublé.
- Vous recherchez des revenus complémentaires : étudiez un LMNP sur une demande locative démontrable, en comparant micro-BIC et réel.
- Vous êtes fortement imposé : ne confondez pas réduction de l’impôt global et diminution du bénéfice locatif imposable.
- Votre épargne de sécurité est limitée : testez une vacance prolongée, des travaux et une hausse des charges avant de vous engager.
Avant l’achat, faites chiffrer un scénario prudent intégrant financement, fiscalité annuelle et revente. Pour un Pinel existant, demandez également le calendrier précis des obligations restantes. Le bon investissement n’est pas celui qui affiche le plus grand avantage fiscal : c’est celui dont vous pouvez supporter les contraintes et le besoin de trésorerie jusqu’à la sortie.