Courtage en prêt immobilier à Annecy : comparez le coût total, pas seulement le taux
Vous cherchez un courtier à Annecy pour financer un achat, comparer une proposition bancaire ou vérifier votre budget ? Le bon interlocuteur doit vous remettre une étude personnalisée, expliquer ses honoraires et comparer les conditions du crédit au-delà du taux affiché. L’objectif : obtenir un financement compatible avec vos revenus, votre projet et les échéances du compromis, sans sacrifier votre sécurité financière.
Choisir un courtier à Annecy sur des critères vérifiables
Un courtier en prêt immobilier analyse votre situation, présente votre dossier aux banques avec lesquelles il travaille et négocie les conditions du financement. Il facilite les échanges jusqu’au déblocage des fonds, mais la décision d’accorder le prêt appartient toujours à la banque. Une promesse de financement garanti doit donc vous rendre prudent.
Calculer la mensualité et le coût d’un prêt immobilier
Modifiez les paramètres pour obtenir une estimation selon vos hypothèses.
Résultats estimatifs
- Mensualité hors assurance
- —
- Assurance mensuelle estimée
- —
- Mensualité totale estimée
- —
- Coût total des intérêts
- —
- Coût total de l’assurance
- —
- Coût total estimé du crédit, frais inclus
- —
L’assurance est estimée à partir du capital emprunté initial, au taux annuel indiqué, réparti sur la durée du prêt. Cette estimation suppose des mensualités constantes et une assurance constante.
À titre indicatif uniquement : le calcul n’intègre pas automatiquement tous les frais de garantie ou de dossier. Il ne constitue ni une offre bancaire ni une promesse de financement.
Pour comparer les professionnels du courtage en prêt immobilier à Annecy, demandez qui suivra personnellement votre dossier, quelles banques pourront être sollicitées et comment les propositions seront présentées. Un réseau étendu est utile, mais il ne signifie pas que chaque banque sera consultée pour votre projet. Vérifiez également l’immatriculation à l’ORIAS et le périmètre d’activité du professionnel.
La proximité doit se traduire concrètement : rendez-vous accessibles dans l’agglomération annécienne, disponibilité téléphonique, visioconférence et suivi des échéances. Pour un frontalier travaillant à Genève ou un indépendant, l’expérience du conseiller sur des dossiers comparables compte davantage qu’une simple adresse locale.
Des honoraires clairs avant toute démarche
Demandez un mandat précisant les frais de courtage, leur mode de calcul, leur exigibilité et l’éventuelle rémunération versée par la banque. Une première étude gratuite ne signifie pas que toute la prestation l’est. En matière d’intermédiation de crédit, aucune somme liée à l’obtention du prêt ne doit être encaissée avant le versement effectif des fonds.
Les avis clients peuvent compléter cette vérification. Lisez surtout les commentaires sur la réactivité, la transparence et la gestion des difficultés. Une note élevée ne remplace ni un échange avec votre futur conseiller ni un devis écrit.
Comparer les taux sans perdre de vue le coût réel
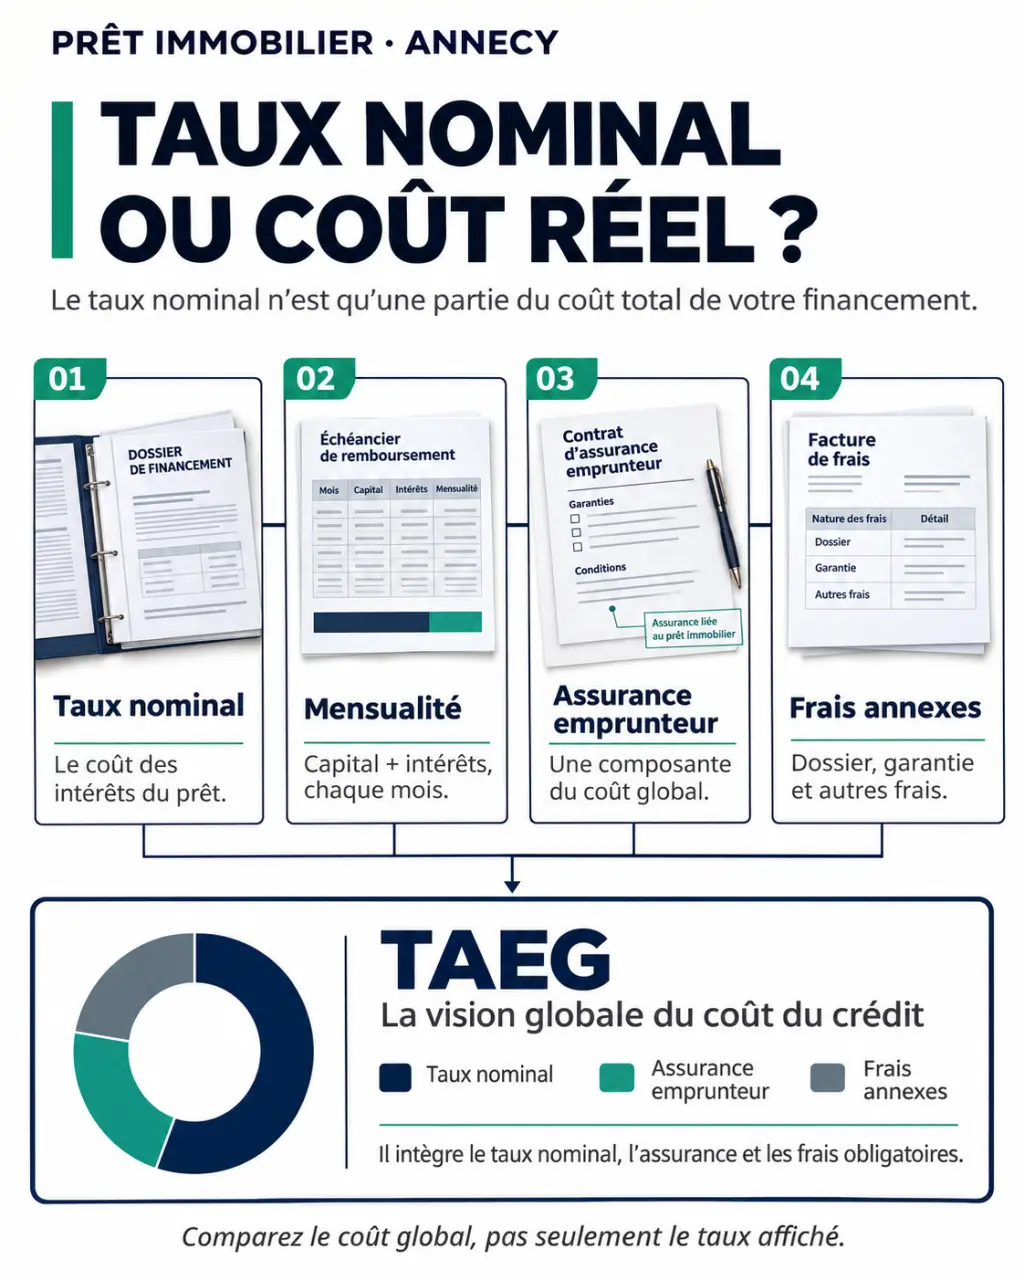
Le taux obtenu dépend notamment de la durée, de l’apport, des revenus, des charges et de la nature du bien. Un taux « à partir de » décrit une possibilité pour certains dossiers, pas une proposition personnelle. Il faut aussi distinguer le taux nominal, hors assurance, du TAEG, qui intègre les frais obligatoires nécessaires à l’obtention du crédit.
À titre de repères de lecture, CAFPI a affiché les taux suivants sur sa page locale. Ces chiffres hors assurance ne constituent ni un barème garanti ni une offre actuelle : leur date et leurs conditions doivent être vérifiées avant toute comparaison.
| Durée | Taux au plus bas affiché | Taux moyen affiché | Taux de marché affiché |
|---|---|---|---|
| 10 ans | 3,21 % | 3,24 % | 3,79 % |
| 15 ans | 3,13 % | 3,23 % | 3,91 % |
| 20 ans | 3,35 % | 3,62 % | 4,09 % |
| 25 ans | 3,40 % | 3,60 % | 4,23 % |
CAFPI indique actualiser ses taux chaque semaine à partir des 15 derniers jours. Son premier décile correspond à 10 % des clients ; certains calculs exigent au moins 50 dossiers et le taux moyen repose sur un montant minimum de 80 000 euros. Ces précisions montrent pourquoi deux indicateurs ne sont pas nécessairement comparables.
Mettre les offres sur une base identique
Demandez une comparaison à montant et durée identiques, avec assurance, frais de dossier, garantie et honoraires. Examinez aussi la modularité des échéances, les possibilités de report et les indemnités de remboursement anticipé. Un taux légèrement inférieur peut perdre son intérêt si les frais augmentent ou si le contrat s’adapte mal à une revente prochaine.
Pour l’assurance emprunteur, comparez le contrat bancaire avec une assurance individuelle, sous réserve d’équivalence des garanties. Les exclusions, franchises, modalités d’indemnisation et quotités assurées méritent autant d’attention que la cotisation.
Construire un financement adapté à votre situation
L’étude de capacité d’emprunt doit intégrer vos revenus durables, vos crédits existants, votre reste à vivre et l’épargne conservée après l’achat. L’apport ne doit pas être mobilisé sans réflexion : garder une réserve pour un déménagement, des travaux ou un imprévu peut être préférable à une réduction maximale du capital emprunté.
Registre officiel des courtiers en opérations bancaires, Vérifiez l’inscription et le statut des courtiers en opérations de banque et services de paiement.
- Premier achat : vérifier l’éligibilité au PTZ, au prêt d’accession sociale ou à un prêt employeur, selon les conditions applicables.
- Construction ou travaux : intégrer les devis, les déblocages progressifs et le coût éventuel d’une période cumulant loyer et financement.
- Investissement locatif : tester le budget avec charges, vacance locative et entretien, sans considérer le loyer comme entièrement disponible.
- Indépendant ou non-résident : rechercher des établissements acceptant le profil et documenter la stabilité des ressources.
Pour acheter avant de vendre, pensez au prêt relais comme à un passage de témoin entre deux patrimoines : le point sensible est le moment où la vente prend effectivement le relais du financement temporaire. Faites tester une vente plus tardive et un prix inférieur à l’estimation initiale. Ce scénario permet de vérifier la trésorerie nécessaire et d’éviter que tout l’équilibre du projet repose sur une cession rapide.
Frontaliers : examiner la devise autant que le taux
Avec des revenus en francs suisses, le choix entre financement en euros et en CHF exige une analyse du risque de change. La mensualité, le capital restant dû et une éventuelle revente peuvent subir les effets d’une variation monétaire. Demandez aussi ce qui se passe si vous quittez votre emploi suisse pour percevoir un salaire en euros.
Un prêt in fine ou un financement professionnel répond à d’autres logiques de remboursement et de garantie. Vérifiez que le courtier possède la compétence correspondante plutôt que de supposer que toute agence traite ces montages.
Préparer le dossier et sécuriser le calendrier
Contactez idéalement le courtier avant de rechercher activement un bien. Vous disposerez d’une enveloppe réaliste, même si une simulation ou une attestation de faisabilité ne vaut pas accord définitif. Après la signature du compromis, transmettez immédiatement les caractéristiques du financement et la date limite de la condition suspensive.
Préparez notamment les documents suivants, à ajuster à votre situation :
- Pièce d’identité et justificatifs de situation personnelle et de domicile.
- Justificatifs de revenus, avis d’imposition et, pour les indépendants, documents comptables demandés.
- Relevés bancaires, tableaux des crédits en cours et justificatifs d’épargne ou d’apport.
- Compromis, réservation, devis de travaux ou documents de construction.
- Pour les frontaliers, contrat de travail et justificatifs des revenus en CHF.
Le courtier analyse ensuite le dossier, consulte les établissements pertinents et vous aide à comparer les réponses. Un accord de principe ne remplace pas l’offre de prêt. La préparation de l’assurance et de la garantie peut également demander du temps. À réception de l’offre, le délai légal de réflexion est de 10 jours ; l’acceptation ne peut intervenir qu’à partir du onzième jour.
Si vous souhaitez plutôt revoir un crédit existant, distinguez la renégociation auprès de votre banque du rachat par un autre établissement. Comparez les économies aux frais de l’opération. Un regroupement de crédits peut réduire la mensualité, mais allonger la durée et augmenter le coût total.
Pour votre premier rendez-vous à Annecy, demandez trois livrables : une capacité d’achat argumentée, une présentation écrite des honoraires et un calendrier de financement. Vous pourrez alors décider de confier votre dossier sur des éléments concrets, plutôt que sur la seule promesse du meilleur taux.