Capital-investissement : financer la croissance sans perdre de vue la dilution et la sortie
Le capital-investissement consiste à entrer au capital d’une entreprise non cotée pour accompagner son développement, puis revendre sa participation. Pour le dirigeant, c’est un financement assorti d’un nouvel associé. Pour l’investisseur, c’est une perspective de plus-value, avec un risque de perte et une immobilisation durable de l’argent. Comprendre ces deux points de vue permet de mieux choisir son partenaire ou son placement.
Un associé temporaire, pas un simple prêteur
Le capital-investissement, ou private equity, désigne une prise de participation minoritaire ou majoritaire dans une société généralement non cotée. Il se distingue du public equity, qui concerne les actions d’entreprises cotées en Bourse. Le capital-risque n’en est qu’une composante, tournée vers les jeunes entreprises à fort potentiel.
Comprendre et calculer la dilution
Estimez simplement la répartition théorique du capital après une augmentation de capital, puis vérifiez vos connaissances grâce au QCM.
Calculer la répartition théorique
Renseignez la valorisation avant l’opération et le montant investi dans l’augmentation de capital.
Résultats théoriques
Les notions clés
QCM de vérification
Répondez aux six questions, puis validez vos réponses pour afficher la correction.
Lors d’une augmentation de capital, l’argent rejoint les fonds propres de l’entreprise : il peut financer des recrutements, une usine ou une acquisition. En revanche, lors du rachat d’actions existantes, le prix revient aux actionnaires vendeurs. Une entrée au capital ne finance donc pas nécessairement la trésorerie de la société.
Contrairement à un crédit, l’apport en actions n’impose pas de remboursement régulier. Il entraîne toutefois un partage de la propriété et des décisions. L’investisseur peut apporter son réseau et une expertise stratégique, financière ou commerciale ; le renforcement du bilan peut également faciliter un financement bancaire.
La détention s’étend généralement de 3 à 10 ans. Bpifrance et les contenus des Hauts-de-France évoquent couramment 4 à 7 ans. Ces durées restent indicatives : elles ne constituent ni une échéance de remboursement ni une garantie de revente.
À chaque étape de l’entreprise, un financement différent
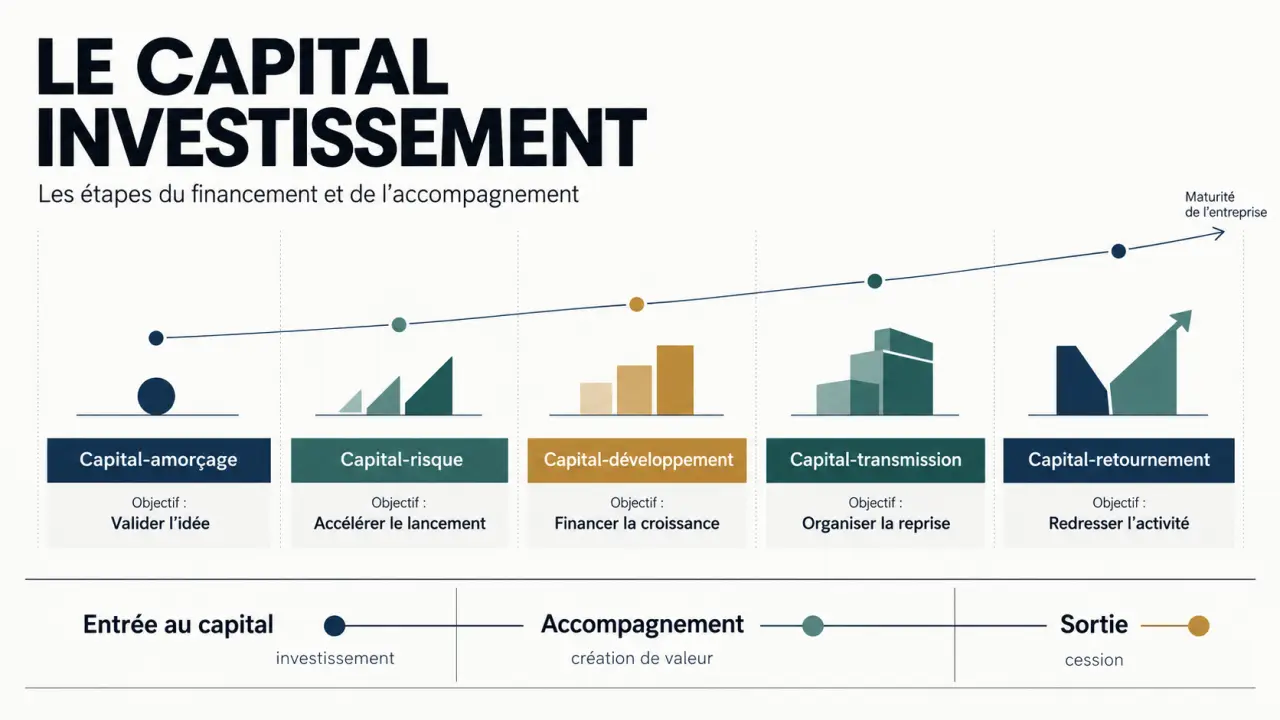
Le besoin d’une start-up sans chiffre d’affaires diffère de celui d’une PME rentable qui rachète un concurrent. Le stade de maturité détermine les investisseurs à approcher, les analyses réalisées et le niveau de risque accepté.
| Forme | Situation de l’entreprise | Objectif principal |
|---|---|---|
| Capital-amorçage | Projet avant ou juste après le démarrage | Valider une technologie, un produit ou un marché |
| Capital-création et capital-risque | Jeune entreprise, souvent innovante | Lancer l’activité et accélérer les premiers développements |
| Capital-développement | Entreprise déjà établie | Financer une expansion, une gamme ou une acquisition |
| Capital-transmission | Entreprise faisant l’objet d’une cession | Organiser une reprise ou un changement d’actionnaires |
| Capital-retournement | Entreprise en difficulté | Financer une restructuration et un redressement |
En transmission, un LBO associe des capitaux propres et une dette portée par une société holding pour acquérir l’entreprise. Les flux financiers futurs doivent permettre de supporter cette dette. Ce montage ne supprime donc pas l’endettement : il en fait un élément central de l’opération.
Les business angels sont des particuliers investissant leur argent, souvent avec un accompagnement personnel. Les fonds mobilisent les capitaux de leurs souscripteurs. Les fonds régionaux privilégient un territoire, tandis que le corporate venture correspond à l’investissement réalisé par un groupe dans des entreprises présentant un intérêt stratégique.
Entrepreneur : préparer le dossier et négocier davantage que le prix
Cibler les interlocuteurs réellement adaptés
Filtrez les investisseurs selon le secteur, le territoire, le stade et le montant recherché. À titre de repères, les fonds régionaux interviennent généralement entre 75 000 et 600 000 euros, certains fonds d’amorçage régionaux dès 300 000 euros, et les fonds nationaux rarement sous 500 000 euros. Les interventions des sociétés de capital-risque dépassent généralement 1 million d’euros.
Les business angels peuvent intervenir à partir de 15 000 euros, avec des capacités individuelles dépassant rarement quelques centaines de milliers d’euros. Le corporate venture intervient généralement au-delà de 300 000 euros. Ces montants ne sont pas des critères universels d’éligibilité : vérifiez le mandat de chaque acteur. France Invest, France Angels, Bpifrance et les chambres consulaires peuvent aider à identifier des interlocuteurs.
Rendre le projet vérifiable et la dilution compréhensible
Préparez un business plan sur 3 ans minimum, les comptes disponibles, un prévisionnel de trésorerie, la répartition du capital et l’utilisation détaillée des fonds. L’équipe, le marché, la concurrence et les hypothèses commerciales doivent pouvoir être examinés lors des audits, ou due diligence.
La valorisation détermine notamment la dilution. Exemple pédagogique : une entreprise valorisée 4 millions d’euros avant une augmentation de capital de 1 million vaut théoriquement 5 millions après l’opération. Le nouvel associé détient alors 20 % du capital, hors autres mécanismes. Les actionnaires historiques passent collectivement à 80 %.
Au-delà du prix, négociez le pacte d’actionnaires : décisions soumises à accord, information financière, droits de sortie et traitement des futures levées. Actions ordinaires, actions de préférence et obligations convertibles n’accordent pas les mêmes droits. Les obligations remboursables en actions et les avances en compte courant d’associé ont également des effets distincts sur le financement et la dilution.
Particulier : choisir un véhicule et mesurer son coût réel
L’investissement direct permet de sélectionner une entreprise, mais exige d’analyser soi-même son activité et ses conditions d’entrée. Un fonds confie cette sélection à une société de gestion et peut répartir les investissements entre plusieurs participations, sans éliminer le risque.
Comprendre l’investissement en capital-investissement, La référence officielle de l’AMF pour comprendre les FCPR, FCPI et FIP, leurs avantages et le risque d’illiquidité.
- FCPR : fonds commun de placement à risque, avec un quota d’investissement d’au moins 50 % en titres éligibles du non-coté.
- FCPI : fonds commun de placement dans l’innovation, soumis à un quota d’au moins 70 % dans des entreprises innovantes éligibles.
- FIP : fonds d’investissement de proximité, avec au moins 70 % dans des PME éligibles selon son cadre géographique.
- FPCI : fonds professionnel de capital-investissement, comportant un quota d’au moins 50 % de titres éligibles et destiné principalement aux investisseurs professionnels ou avertis.
Pour les FPCI, un engagement minimal de 100 000 euros constitue notamment une voie d’accès pour certains investisseurs non professionnels, sous conditions. Ce seuil ne suffit pas à lui seul à déterminer l’adéquation du produit. Pour tous ces véhicules, vérifiez les règles précises d’éligibilité et la documentation applicable.
Comparez les frais d’entrée, de gestion et de performance, ainsi que les modalités de souscription et de distribution. Un avantage fiscal éventuel dépend du dispositif et de votre situation : il ne compense pas automatiquement une mauvaise performance. Consultez les informations de l’Autorité des marchés financiers (AMF) et vérifiez le statut de l’intermédiaire.
La sortie et les risques se préparent dès l’entrée
L’investisseur récupère généralement son argent en cédant ses titres à un groupe industriel, un autre fonds ou aux associés. Une introduction en Bourse peut aussi permettre une sortie. Un rachat par la société, notamment dans le cadre d’une réduction de capital, reste soumis à des conditions juridiques et financières.
Trois horloges doivent rester compatibles : celle de l’entreprise, qui a besoin de temps pour développer son activité ; celle du fonds, qui doit organiser ses cessions ; et celle de l’épargnant, qui peut avoir besoin de liquidités. Avant de signer, confrontez ces calendriers : une entreprise prometteuse peut constituer un mauvais placement pour quelqu’un qui doit récupérer rapidement son argent.
La perte en capital peut être totale. L’absence de marché organisé rend la revente difficile, voire impossible au moment souhaité. Une valorisation intermédiaire reste une estimation : elle ne garantit pas le prix effectivement obtenu lors de la cession.
Pour le dirigeant, le risque porte aussi sur les désaccords stratégiques et la perte d’autonomie. Pour l’épargnant, diversifier et n’engager que des sommes durablement disponibles reste essentiel. Dans les deux cas, l’accompagnement juridique et financier aide à comprendre les engagements avant leur signature.