Calcul amortissement LMNP : de la base amortissable au montant réellement déductible
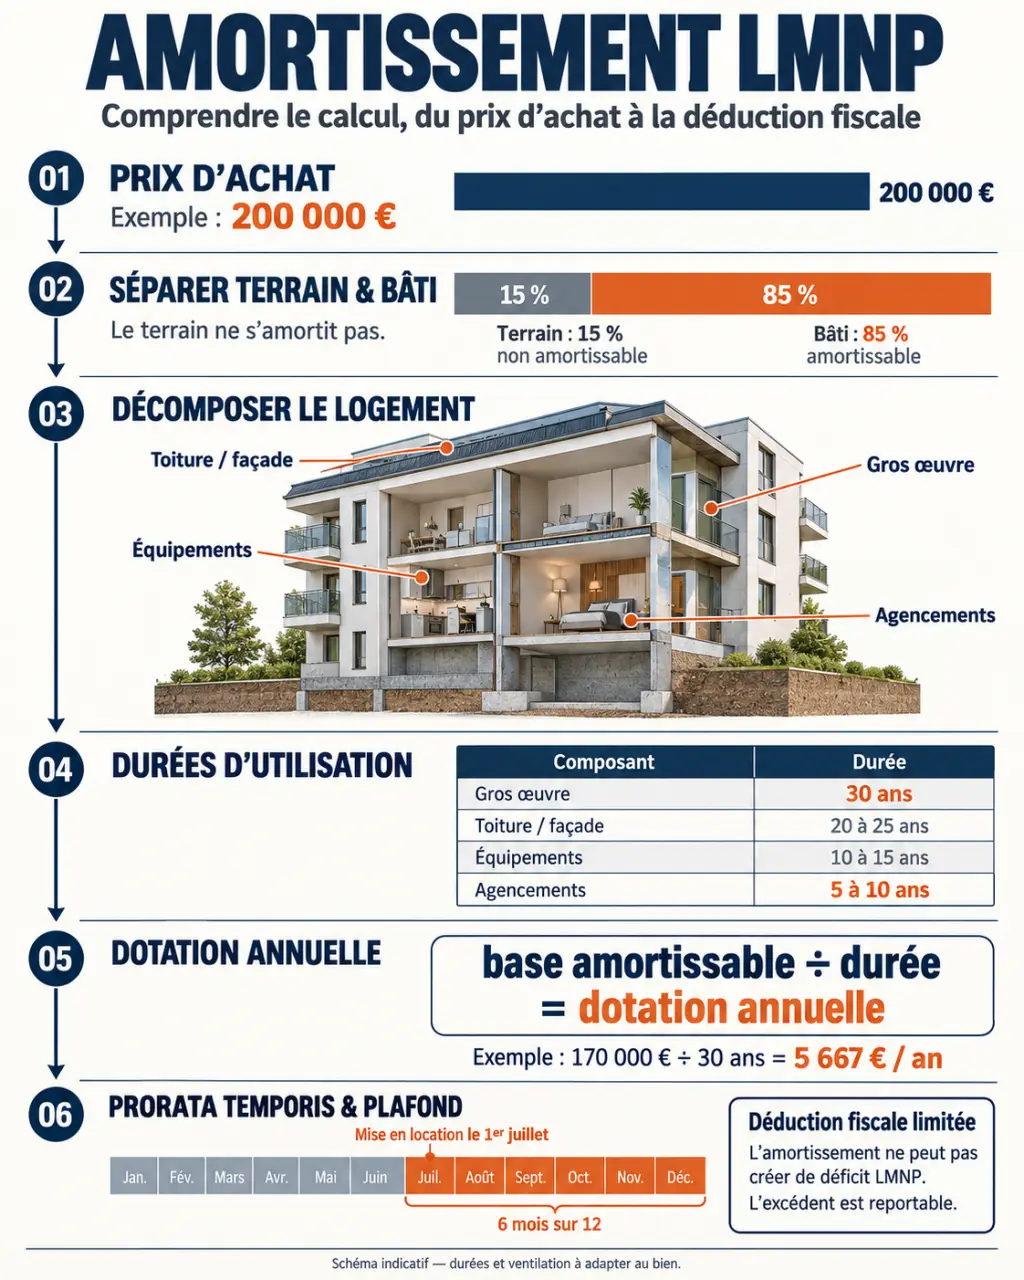
Le calcul de l’amortissement LMNP repose sur une formule simple : base amortissable ÷ durée d’utilisation. Mais le montant obtenu n’est pas forcément intégralement déductible des loyers. Pour calculer correctement l’avantage fiscal au régime réel, il faut exclure le terrain, distinguer les composants du logement et appliquer le plafond de déduction.
Déterminer ce qui peut réellement être amorti
L’amortissement répartit le coût d’un bien sur sa durée d’utilisation. C’est une charge comptable sans décaissement annuel correspondant : vous ne payez pas à nouveau le logement chaque année. Cette charge réduit le résultat imposable de votre activité de location meublée au régime réel. Au micro-BIC, l’abattement forfaitaire remplace les déductions de charges et d’amortissements réels.
Simulateur de calcul d’amortissement LMNP
Estimez les dotations par composant et la part potentiellement déductible au titre de l’article 39 C. Les montants calculés sont indicatifs.
Résultats estimatifs
- Base amortissable hors terrain
- —
- Prorata temporis de la première année
- —
- Dotation totale de l’année simulée
- —
- Résultat avant amortissement
- —
- Plafond indicatif de déduction (article 39 C)
- —
- Amortissement effectivement déductible estimé
- —
- Amortissements reportables après calcul
- —
Détail par composant
| Composant | Base (€) | Durée | Dotation annuelle (€) | Dotation proratisée (€) |
|---|
Formules utilisées
- Base du bâti = prix d’achat − quote-part de terrain.
- Base amortissable hors terrain = bâti + frais immobilisés + travaux immobilisés + mobilier.
- Dotation annuelle par composant = base du composant ÷ durée d’amortissement.
- Prorata de la première année = jours entre la mise en service incluse et le 31 décembre ÷ nombre de jours de l’année.
- Résultat avant amortissement = loyers annuels − charges hors amortissement.
- Plafond indicatif selon l’article 39 C = maximum entre zéro et le résultat avant amortissement.
- Amortissement déductible estimé = minimum entre le plafond et les dotations de l’année augmentées des amortissements différés antérieurs.
- Montant reportable = dotations de l’année + report antérieur − amortissement déductible estimé.
À vérifier : la quote-part de terrain, les durées d’amortissement et le traitement des frais ou travaux doivent être justifiés comptablement. Le plafond et les résultats présentés sont une estimation simplifiée, non un conseil fiscal personnalisé. Faites valider les hypothèses et le traitement applicable par un professionnel compétent.
Retirer le terrain, même pour un appartement
Le terrain n’est pas amortissable. Il faut donc isoler sa valeur du prix d’acquisition, y compris lorsque vous achetez un appartement avec une quote-part foncière en copropriété. Une hypothèse de 15 % est fréquemment utilisée dans les simulations, mais ce n’est pas un forfait automatiquement admis. La répartition doit être justifiée par les caractéristiques du bien, sa localisation et des éléments de comparaison pertinents.
Avec un prix de 250 000 € et une quote-part de terrain retenue à 15 %, le bâti représente 212 500 €. Un calcul simplifié sur 30 ans donne : 250 000 × 85 % ÷ 30 = environ 7 083 € par an. Cette estimation ne remplace toutefois pas une ventilation comptable par composants.
Classer les frais, les travaux et les meubles
Les frais d’acte et d’agence peuvent, selon le traitement comptable retenu, être comptabilisés en charges ou intégrés au coût d’acquisition. Lorsqu’ils sont immobilisés, leur affectation doit respecter la distinction entre terrain et construction. Il ne faut pas les déduire immédiatement puis les amortir une seconde fois.
Les dépenses d’entretien courant ne se traitent pas comme une rénovation lourde ou le remplacement d’un équipement durable. Les premières peuvent relever des charges ; les secondes peuvent devoir être immobilisées. Le mobilier et l’électroménager sont suivis séparément du bâti, sur la base de factures ou d’une valorisation justifiable.
Choisir les durées et appliquer la formule annuelle
Un logement n’est pas un ensemble homogène : sa structure, sa toiture et ses équipements ne s’usent pas au même rythme. La décomposition par composants consiste à attribuer une valeur et une durée d’utilisation à chaque ensemble significatif.
| Élément | Durée indicative | Point de vigilance |
|---|---|---|
| Gros œuvre | 50 à 80 ans | Selon la construction et son état |
| Toiture | 20 à 25 ans | Tenir compte des rénovations antérieures |
| Installations techniques | 25 à 30 ans | Adapter à la nature des installations |
| Agencements | 12 à 15 ans | Apprécier la durée d’utilisation restante |
| Mobilier et équipements | 5 à 10 ans | Distinguer les catégories de biens |
Ces durées sont des repères, pas un barème universel. Dans l’ancien, l’état des composants et leur durée résiduelle comptent davantage qu’une durée standard appliquée mécaniquement. Une télévision amortie sur 5 ans correspond à un taux annuel de 20 % ; une table amortie sur 10 ans, à 10 %.
Calculer la dotation et le prorata de première année
En amortissement linéaire, dotation annuelle = base amortissable ÷ durée retenue. Pour 8 000 € de mobilier amortis sur 7 ans, la dotation atteint environ 1 143 € par année pleine. Il faut ensuite additionner les dotations des différents composants et équipements.
L’amortissement commence à la mise en service, lorsque le bien est prêt à être utilisé pour l’activité, et non automatiquement à la signature de l’acte. La première annuité est ajustée au prorata temporis. Pour une mise en service au milieu de l’exercice, elle représente approximativement une demi-annuité ; le calcul précis dépend des dates retenues.
Pensez au plan d’amortissement comme à un mécanisme dont chaque rouage possède sa propre vitesse. Lorsqu’un réfrigérateur est remplacé, il ne faut pas simplement ajouter une nouvelle ligne : il faut aussi examiner la sortie de l’ancien équipement du registre des immobilisations. Relier chaque facture à l’élément remplacé évite de conserver deux actifs pour un seul équipement réellement utilisé.
Passer de l’amortissement comptable à la déduction fiscale
L’article 39 C du CGI limite la déduction des amortissements : ceux-ci ne peuvent pas créer ou aggraver un déficit fiscal de location meublée. Dans un cas simple, la capacité de déduction correspond aux loyers acquis diminués des autres charges déductibles de l’activité.
La formule pratique est donc : amortissement déductible = le plus petit montant entre l’amortissement disponible et le résultat positif avant amortissement. Si les charges absorbent déjà tous les loyers, aucun amortissement n’est déduit cette année-là.
Un exemple avec 1 000 € à reporter
Supposons une base amortissable de 150 000 € et un taux annuel de 2 %, soit une dotation de 3 000 €. Avec 10 000 € de loyers annuels et 8 000 € de charges hors amortissement, le résultat avant amortissement est de 2 000 €.
| Étape | Montant |
|---|---|
| Loyers annuels | 10 000 € |
| Charges hors amortissement | 8 000 € |
| Capacité de déduction | 2 000 € |
| Dotation comptable | 3 000 € |
| Amortissement déduit | 2 000 € |
| Amortissement non déduit reportable | 1 000 € |
Le résultat imposable est nul, sans déficit créé par l’amortissement. Les 1 000 € non déduits sont suivis séparément et peuvent être utilisés sur les exercices suivants, sous le même plafond. Ce report est en principe sans limitation de durée tant que les conditions d’utilisation restent réunies ; une cessation d’activité nécessite un examen particulier.
Attention au crédit immobilier : les intérêts peuvent constituer des charges déductibles, mais le remboursement du capital n’en est pas une. La mensualité bancaire entière ne doit donc pas être retranchée pour déterminer le plafond.
Comparer les régimes et sécuriser le calcul jusqu’à la revente
Pour une location meublée classique éligible à l’abattement micro-BIC de 50 %, 10 000 € de recettes donnent une base imposable de 5 000 €. Au réel, cette base dépend des charges et amortissements effectivement déductibles. Les locations touristiques suivent des règles spécifiques : vérifiez votre catégorie avant toute comparaison.
Le réel devient intéressant lorsque les déductions dépassent l’abattement applicable, mais il faut intégrer les frais comptables et raisonner sur plusieurs exercices. Un résultat fiscal nul ne signifie ni absence de dépenses ni rentabilité élevée.
Préparer un dossier vérifiable
Un simulateur permet de tester les hypothèses ; il ne justifie pas à lui seul la valeur du terrain ou les durées. Pour fiabiliser le calcul, rassemblez :
- L’acte d’achat et le détail des frais d’acquisition ;
- Les éléments justifiant la ventilation terrain et bâti ;
- Les factures de travaux, de mobilier et d’électroménager ;
- Les dates de mise en service, les loyers et les charges ;
- Le registre des immobilisations et le suivi des amortissements reportables.
Ces éléments alimentent la comptabilité, les tableaux d’amortissement et la déclaration de résultat n° 2031 avec ses annexes. Un expert-comptable spécialisé peut sécuriser la ventilation initiale et le traitement des travaux, sans que son intervention soit systématiquement obligatoire.
Enfin, l’économie annuelle doit être rapprochée de la fiscalité de cession. Pour les ventes concernées par les règles actuelles, les amortissements fiscalement déduits minorent en principe le prix d’acquisition retenu pour calculer la plus-value immobilière, ce qui peut l’augmenter. Des exceptions existent notamment pour certaines résidences avec services. Comparez donc les régimes sur votre durée de détention prévue, et pas seulement sur la première déclaration.