Conseiller en gestion de patrimoine : tarif d'un bilan, d'un suivi et frais cachés à repérer
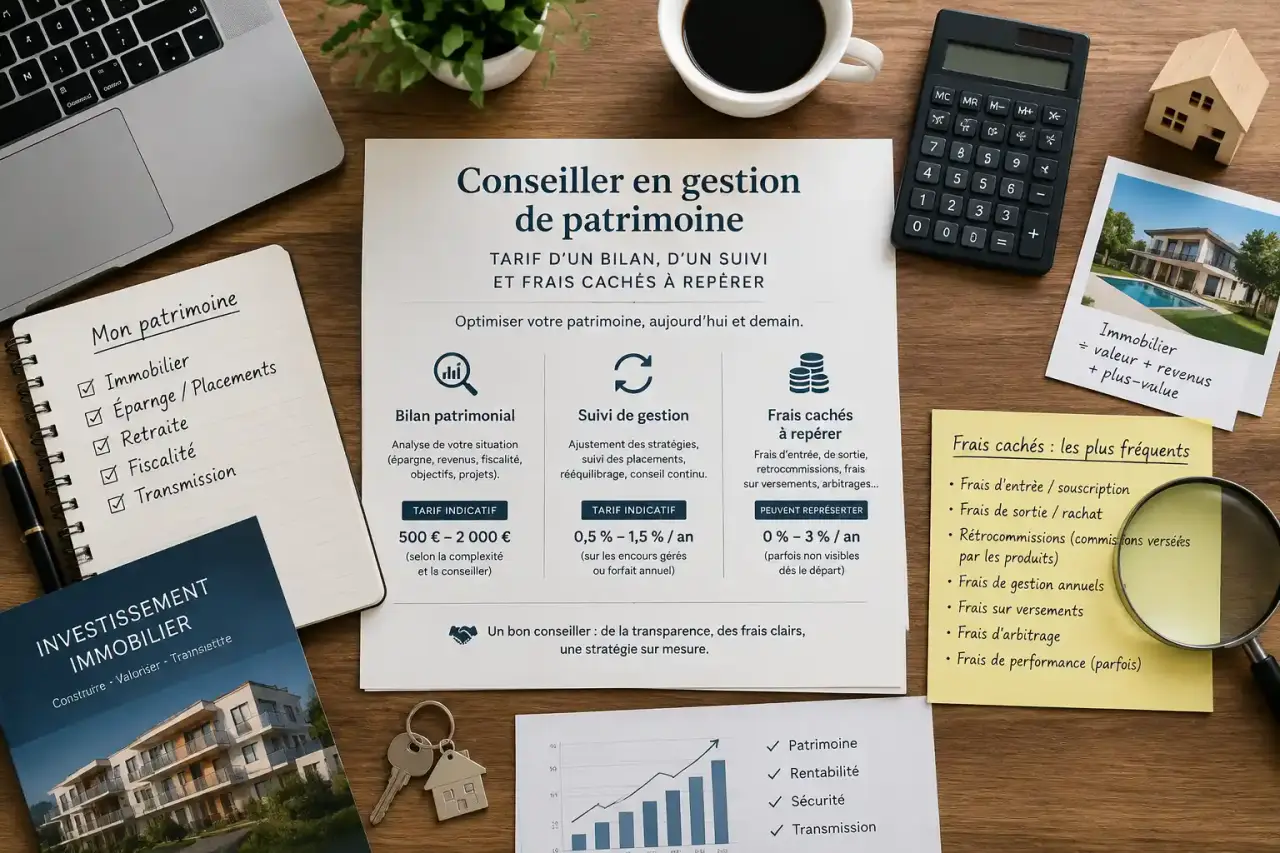
Un conseiller en gestion de patrimoine (CGP) facture en général entre 500 € et 2 000 € pour un bilan patrimonial, de 100 € à 500 € HT de l'heure pour une consultation, et entre 0,5 % et 1,5 % des actifs par an pour un suivi. Mais le prix affiché n'est qu'une partie de l'addition : selon le mode de rémunération, une part du coût se cache dans les frais des placements. Voici comment lire ces tarifs, les comparer et éviter les mauvaises surprises.
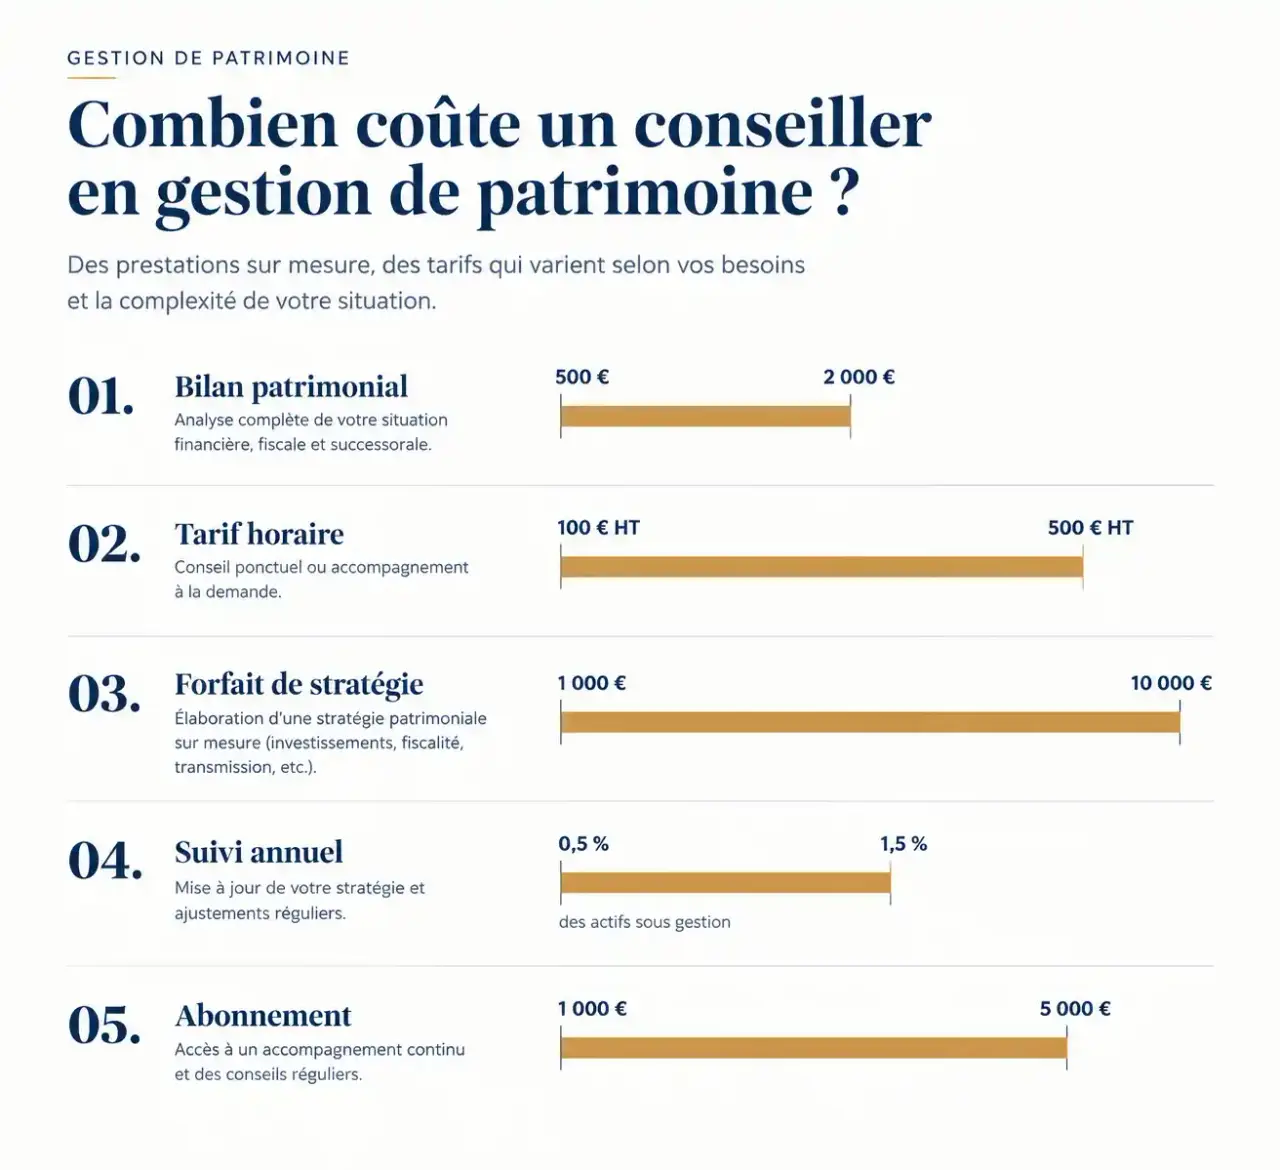
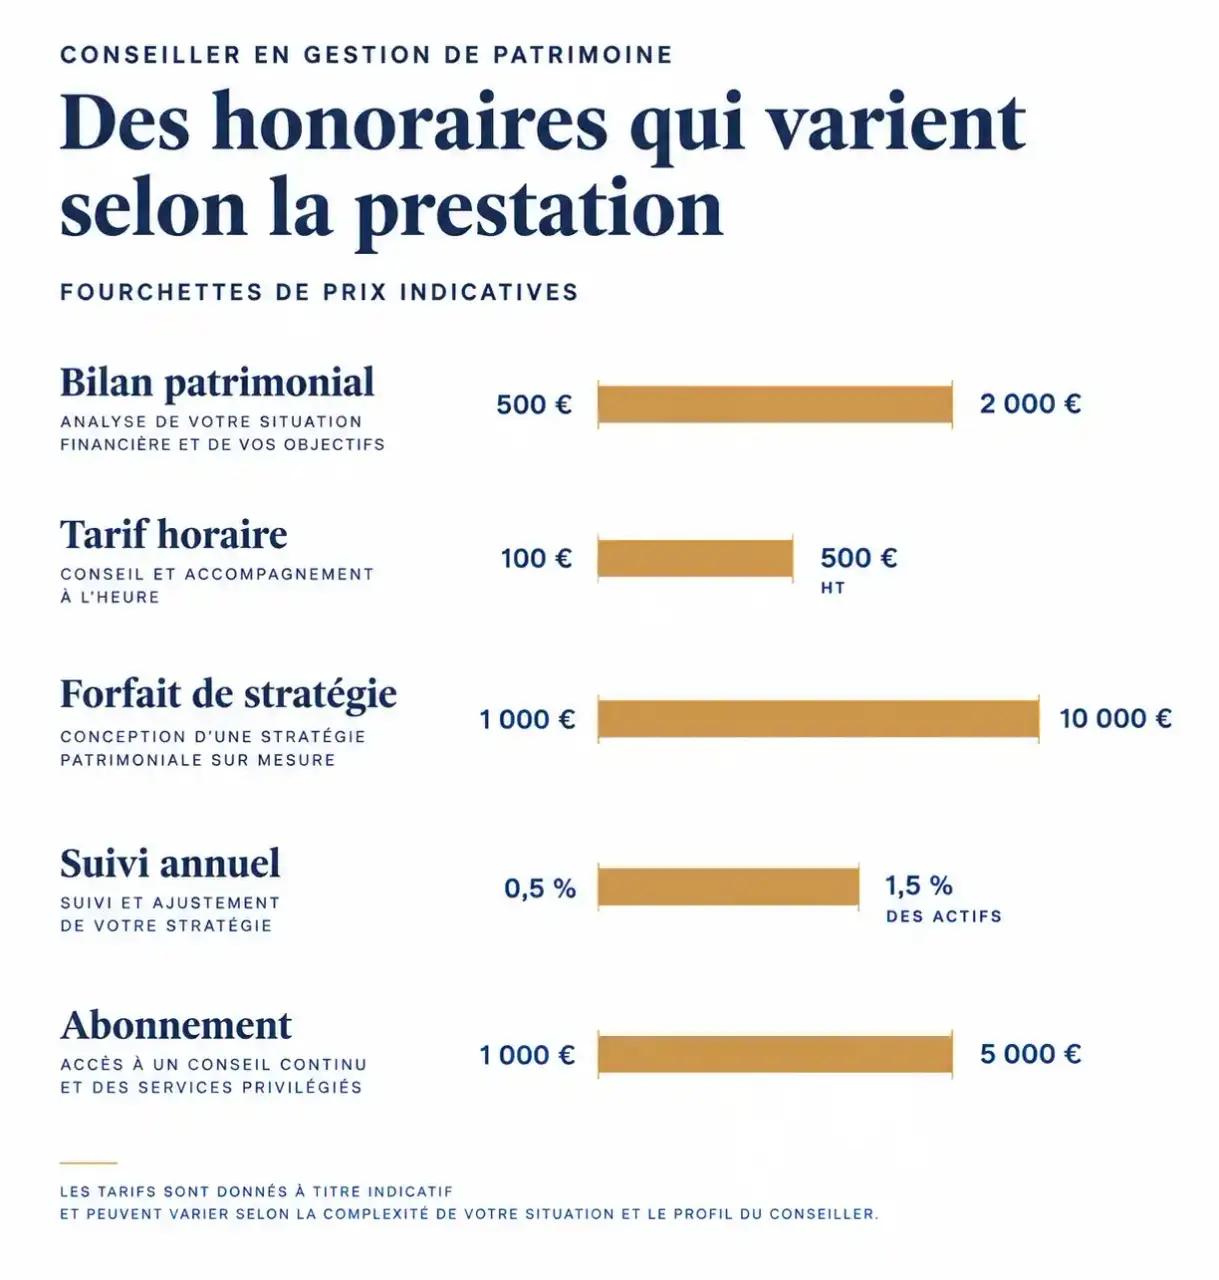
Les repères de prix selon la prestation
Les fourchettes varient d'un cabinet à l'autre, mais on retrouve des ordres de grandeur cohérents selon la nature de la mission.
Calculateur du coût cumulé des frais de conseil
Comparez deux scénarios de frais sur la durée à partir de vos propres hypothèses. Aucune donnée de marché n'est utilisée.
C(n) = C0 × (1 + r − f)n où C0 est le capital net après frais d'entrée (et honoraires fixes), r le rendement brut, f le total des frais annuels (gestion + honoraires sur encours) et n la durée en années.Scénario A
Coût cumulé
—
Scénario B
Coût cumulé
—
—
| Année | Sans frais | Scénario A | Scénario B |
|---|
| Prestation | Fourchette observée |
|---|---|
| Bilan patrimonial | 500 € à 2 000 € (jusqu'à 3 000 € selon certains cabinets) |
| Tarif horaire | 100 € à 500 € HT, avec une moyenne citée autour de 200 € HT |
| Forfait de stratégie patrimoniale | 1 000 € à 10 000 € |
| Suivi annuel au pourcentage | 0,5 % à 1,5 % des actifs (parfois jusqu'à 2 %) |
| Abonnement annuel | 1 000 € à 5 000 € |
Le premier rendez-vous
Certains conseillers offrent le premier échange pour cerner votre situation et vous présenter leur méthode. D'autres le facturent, parfois autour de 150 €. Posez la question avant de prendre rendez-vous, et demandez si ce montant est déduit de la mission en cas de signature.
HT ou TTC : un détail qui change la facture
Les tarifs horaires sont souvent annoncés hors taxes. Si vous êtes un particulier, la TVA s'ajoute donc au montant affiché. Exigez systématiquement un prix TTC dans le devis pour comparer des offres sur la même base.
Les quatre façons de rémunérer un CGP
Honoraires fixes, horaires ou au forfait
Le client paie une mission précise : un bilan, une stratégie de transmission, une préparation de la retraite. Le coût est connu à l'avance et figure dans la lettre de mission. C'est le modèle le plus lisible, adapté à un besoin ponctuel.
Pourcentage sur les actifs
Ici, le conseiller prélève chaque année une part de l'encours conseillé, entre 0,5 % et 1,5 % selon les cas. Certains cabinets appliquent un barème dégressif, par exemple de 1 % à 0,2 % à mesure que le patrimoine augmente. Cette formule aligne les intérêts du conseiller sur la valeur du portefeuille, mais le coût grimpe mécaniquement avec votre patrimoine : à 400 000 €, 1 % représente 4 000 € par an.
Commissions et rétrocommissions
Le conseiller est rémunéré par les sociétés de gestion ou les assureurs dont il distribue les produits. Vous ne recevez alors pas de facture, ce qui donne une impression de conseil gratuit. En pratique, on évoque des commissions de 2 % à 5 % des montants investis, des frais de gestion annuels de 1 % à 2 %, et jusqu'à 7 % à 10 % sur certains produits défiscalisants.
Le modèle mixte
Certains cabinets combinent honoraires et commissions. Dans ce cas, vérifiez que les rétrocommissions sont déclarées ou restituées, et que vous savez précisément ce que chaque ligne rémunère.
Honoraires ou commissions : le coût réel sur dix ans
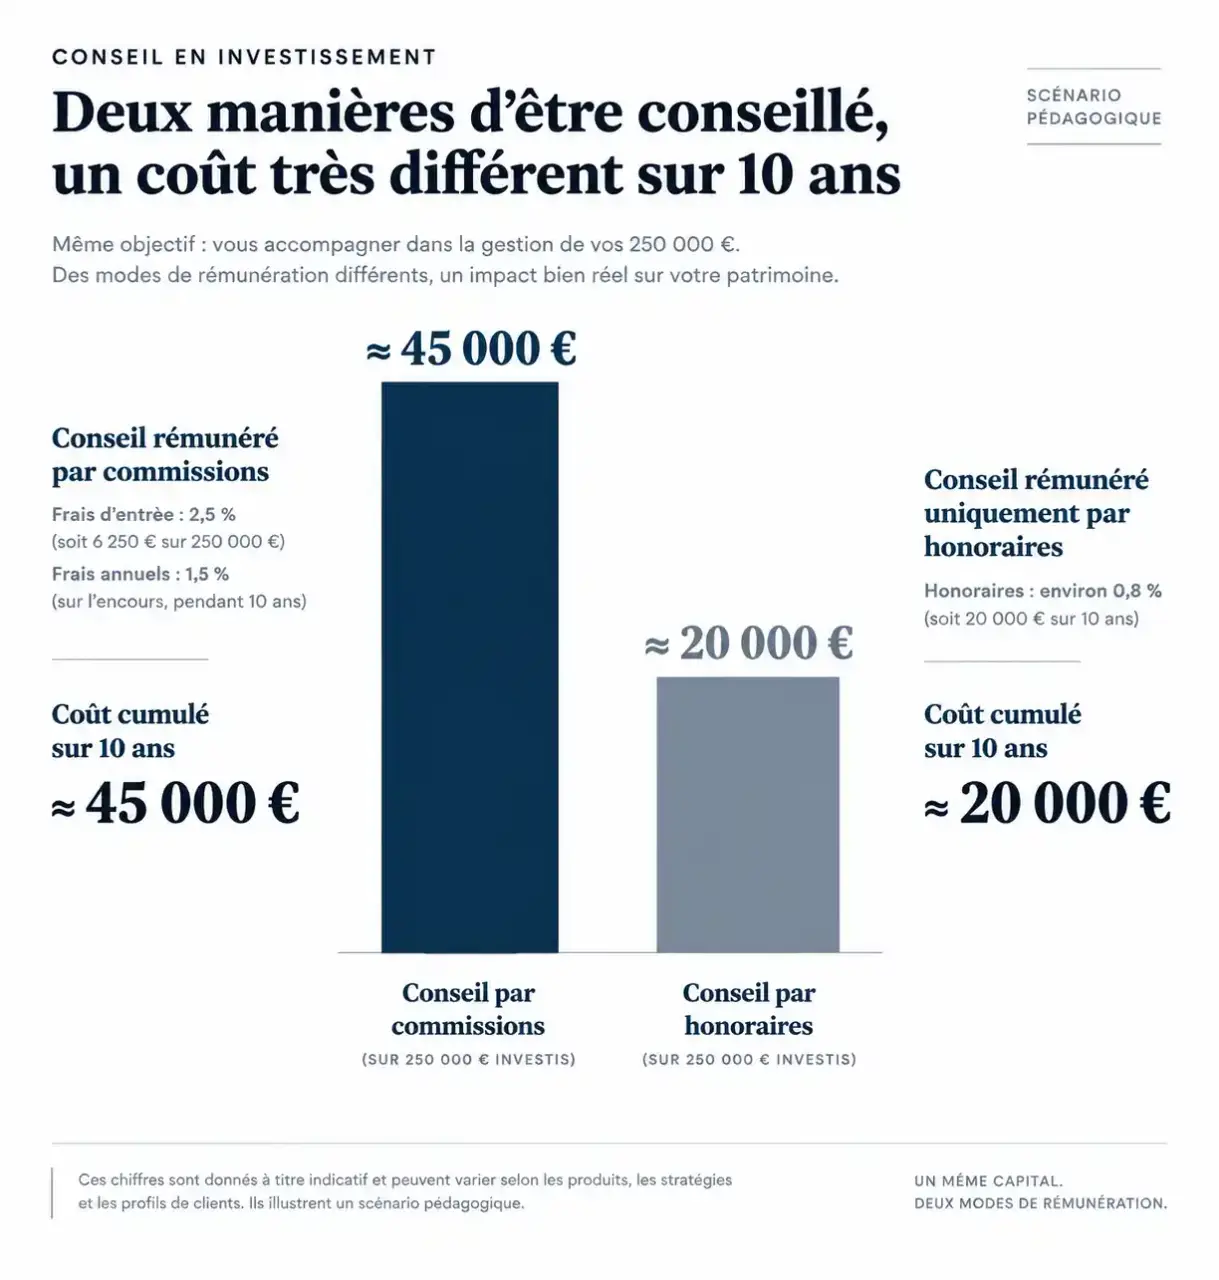
Les commissions sont moins visibles car elles sont intégrées aux frais d'entrée, de gestion ou d'arbitrage des produits. Elles réduisent la performance nette, année après année. Un exemple chiffré illustre l'écart : sur 250 000 € investis, avec 2,5 % de frais d'entrée et 1,5 % de frais annuels, on arrive à environ 45 000 € de coût cumulé en dix ans, contre environ 20 000 € avec un conseil rémunéré uniquement par honoraires. Ces chiffres relèvent d'un scénario pédagogique et non d'une règle générale, mais ils montrent l'intérêt de raisonner en coût total plutôt qu'en prix facial.
Indépendance : ce que cela change
Selon des estimations avancées dans la profession, plus de 90 % des CGP seraient rémunérés par rétrocommissions, et seuls 8 % à 10 % des cabinets suivraient un modèle fondé uniquement sur les honoraires. Ces proportions sont à prendre avec prudence, mais elles rappellent qu'un conseil indépendant n'est pas toujours un conseil rémunéré sans commissions. La différence tient à la source de rémunération et à l'architecture : ouverte quand le conseiller sélectionne dans un large univers de produits, fermée quand il se limite à quelques partenaires.
Pensez aussi à l'image de la graine : ce que vous payez au départ semble minime, mais c'est le terreau des frais qui détermine la récolte. Un prélèvement d'1 % par an paraît anodin, pourtant, composé sur vingt ans, il ampute le capital final bien plus qu'un honoraire ponctuel de quelques milliers d'euros. Demandez toujours une simulation de la performance nette sur la durée de détention prévue, pas seulement le coût de la première année.
Ce qui fait monter ou baisser le tarif
Complexité et montant du patrimoine
Un patrimoine mêlant immobilier, titres, société et enjeux de transmission demande plus d'analyse fiscale, juridique et sociale qu'un portefeuille simple. Le temps passé se traduit directement dans les honoraires. Chefs d'entreprise, familles recomposées ou résidents à l'étranger doivent s'attendre à des tarifs plus élevés.
Niveau de service et fréquence du suivi
Un bilan unique coûte moins cher qu'un accompagnement annuel de 1 500 € à 10 000 € incluant revues régulières et arbitrages. Des offres d'entrée de gamme existent à partir de 500 € par an. Interrogez-vous sur ce qui est réellement remis : rapport écrit, préconisations chiffrées, rendez-vous planifiés, accès au conseiller entre deux revues.
Petits patrimoines
Avec un capital modeste, un forfait de plusieurs milliers d'euros pèse lourd. Un bilan ciblé, quelques heures de conseil ou une plateforme en ligne peuvent être plus proportionnés. À l'inverse, un suivi en pourcentage devient intéressant quand il remplace des frais de produits plus élevés.
Comparer les offres sans se tromper
Vérifier le statut et les documents
Contrôlez l'inscription du conseiller au registre ORIAS et son statut de conseiller en investissements financiers (CIF), placé sous le contrôle de l'AMF. Vérifiez aussi son appartenance éventuelle à une association professionnelle comme la CNCGP, l'ANACOFI ou la CNCEF. Demandez le document d'entrée en relation, qui précise son mode de rémunération.
Devenir CIF : les règles et démarches officielles de l'AMF, La page de l'AMF qui détaille les conditions pour exercer comme conseiller en investissements financiers, dont l'obligation de s'immatriculer auprès de l'ORIAS.
Exiger un devis et une lettre de mission détaillés
Un bon devis indique le périmètre de la mission, les livrables, le prix TTC, la durée du suivi et les conditions de résiliation. Les mêmes questions s'appliquent à chaque cabinet que vous consultez :
- Quelle est la part d'honoraires et la part de commissions ?
- Quels frais d'entrée, de gestion et d'arbitrage s'ajoutent aux placements ?
- Les rétrocommissions sont-elles restituées ou déduites des honoraires ?
- Le suivi est-il révisable ou résiliable, et à quelles conditions ?
- Quel est le coût total estimé sur cinq et dix ans ?
Un conseiller transparent répond sans détour à ces questions. Une réponse évasive sur les frais est déjà une information utile pour votre choix.
Mettre le prix en face de la valeur
Un tarif élevé n'est pas un problème s'il correspond à une stratégie fiscale, successorale ou de retraite à forte valeur pour votre situation. Il le devient si le périmètre est flou ou si les produits recommandés sont chargés en frais. Comparez ce que vous recevez, pas seulement ce que vous payez.