Frais SCPI : ce que vous payez sur les loyers et récupérez à la sortie
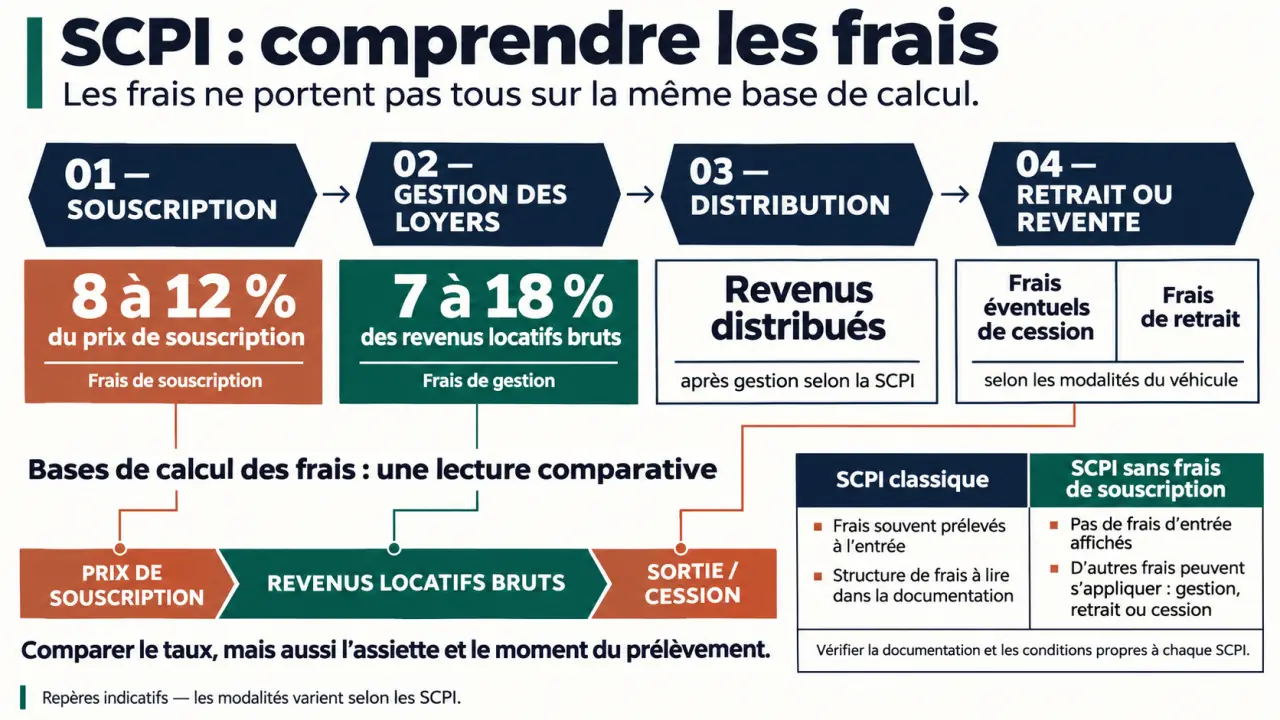
Les frais d’une SCPI ne se limitent pas à la souscription : certains réduisent les revenus distribués, d’autres pèsent sur la somme récupérée à la sortie. Les frais de souscription se situent généralement entre 8 % et 12 %, tandis que les frais de gestion représentent généralement 7 % à 18 % des revenus locatifs bruts. Ces pourcentages ne s’appliquent donc pas à la même base et ne doivent pas être additionnés directement.
Repérer les frais réellement supportés par l’investisseur
Une société civile de placement immobilier, ou SCPI, permet de détenir indirectement un patrimoine immobilier dont la gestion est déléguée. La société de gestion organise les acquisitions, recherche les locataires, encaisse les loyers et administre les immeubles. Cette « pierre papier » entraîne des coûts supportés soit directement par l’associé, soit indirectement par la SCPI, avant le versement des dividendes.
Simuler le coût et la rentabilité d’une SCPI
Estimez les flux de votre investissement à partir des montants et hypothèses que vous renseignez.
Résultats estimatifs
Les distributions saisies sont supposées déjà nettes des frais internes. Cette simulation ne tient pas compte de la fiscalité, du délai de jouissance, du calendrier réel des flux ni d’une éventuelle baisse de valeur. Elle est indicative et ne constitue pas une garantie de rendement.
Le tableau suivant donne des ordres de grandeur. Les conditions contractuelles restent déterminantes : l’assiette, la TVA éventuelle et les opérations concernées peuvent modifier sensiblement la comparaison.
| Frais | Base et ordre de grandeur | Moment et incidence |
|---|---|---|
| Souscription | Généralement 8 % à 12 % du prix de souscription | Intégrés au prix payé ; écart avec la valeur de retrait |
| Gestion | Généralement 7 % à 18 % des revenus locatifs bruts | Récurrents ; supportés par la SCPI avant distribution |
| Transactions immobilières | Environ 3 % à 5 % dans certaines grilles, selon l’opération et l’assiette | Lors des acquisitions ou cessions d’immeubles ; supportés par la SCPI |
| Suivi et pilotage des travaux | Environ 1 % à 5 % du montant des travaux selon les contrats | Lors des travaux ; supportés par la SCPI |
| Cession de parts | Environ 1 % à 2 % dans certaines grilles, hors éventuels droits | À la transaction ; répartition à vérifier entre acheteur et vendeur |
| Retrait anticipé | Parfois 1 % à 3 %, voire 5 % pendant les 3 premières années | À la sortie, pour certaines SCPI ; supportés par l’associé sortant |
Les commissions de travaux rémunèrent le suivi de l’opération : elles ne remplacent pas le coût des travaux eux-mêmes. De même, une commission d’acquisition ne représente pas nécessairement l’ensemble des frais liés à l’achat d’un immeuble.
À la souscription et à la sortie : comprendre l’écart de prix
Des frais intégrés au prix, pas une facture ajoutée à la revente
Les expressions « frais d’entrée » et « frais de souscription » désignent habituellement la même commission. Elle est comprise dans le prix de souscription : elle n’est pas simplement ajoutée à votre paiement. Son effet devient particulièrement visible au retrait, puisque la somme récupérable est inférieure au prix de souscription, à prix de part inchangé.
La prime d’émission est une notion différente : elle correspond à l’écart entre le prix de souscription et la valeur nominale de la part. Elle ne doit donc pas être assimilée intégralement à la commission de souscription.
Calculer la valeur de retrait sans compter deux fois les frais
Pour une SCPI à capital variable, dans le mécanisme habituel de retrait compensé par des souscriptions, la valeur de retrait correspond au prix de souscription en vigueur diminué de la commission de souscription applicable. Vérifiez toujours la valeur effectivement publiée par la société de gestion.
- Prix de souscription hypothétique : 200 €.
- Commission applicable : 10 % du prix, soit 20 €.
- Valeur de retrait correspondante : 180 €.
Si le prix de souscription passe à 250 €, avec la même commission de 10 %, la valeur de retrait devient 225 €. À l’inverse, s’il baisse à 180 €, elle tombe à 162 €. Les frais et la variation du marché immobilier peuvent donc se cumuler.
Sur le marché secondaire, notamment pour une SCPI à capital fixe, le prix dépend de la confrontation des ordres. Des commissions de cession et des droits d’enregistrement peuvent intervenir. L’acheteur supporte souvent des frais d’acquisition, mais la répartition exacte doit être vérifiée. Un retrait ou une vente n’est jamais garanti dans un délai donné.
Sur les loyers : distinguer frais de gestion et rendement final
Les frais de gestion rémunèrent notamment la gestion locative, l’encaissement des loyers et l’administration de la SCPI. Ils sont prélevés au niveau du véhicule avant la distribution aux associés. Un taux de 10 % sur les loyers ne signifie donc pas que 10 % de votre capital investi est prélevé chaque année.
Comprendre les SCPI et leurs frais avec l’AMF, Découvrez le fonctionnement des SCPI, leurs frais de gestion et les points clés à connaître avant d’investir.
Avec 1 000 € de revenus locatifs bruts et une commission hypothétique de 10 %, la gestion représente 100 €. Il reste 900 € avant les autres charges et ajustements : ce montant n’est pas automatiquement le dividende versé.
Le taux de distribution est présenté après les frais de gestion supportés par la SCPI. Il ne faut pas les soustraire une deuxième fois. En revanche, ce taux ne mesure pas votre rentabilité finale : celle-ci dépend aussi du prix de sortie, de votre fiscalité et, éventuellement, des intérêts d’emprunt ou des frais d’assurance-vie. Pour les patrimoines étrangers, vérifiez également le traitement des impôts acquittés à l’étranger dans l’indicateur publié.
Pour raisonner clairement, placez au noyau de votre calcul les flux réellement encaissés et décaissés : paiement initial, dividendes reçus, frais personnels et produit net de sortie. Les commissions déjà prélevées dans la SCPI restent en périphérie : elles expliquent la performance, mais ne doivent pas être retranchées à nouveau. Cette méthode évite de fabriquer artificiellement un rendement trop faible en comptant deux fois le même coût.
Comparer une SCPI classique et une SCPI sans frais de souscription
Une SCPI sans frais de souscription supprime une catégorie de coûts, pas toutes les autres. Elle peut prévoir des frais de gestion plus élevés, jusqu’à 18 % des revenus locatifs bruts dans certains modèles, ou une commission de retrait anticipé. Il faut comparer les grilles complètes, sans présumer qu’un modèle est systématiquement moins cher.
Prenons deux placements fictifs de 10 000 €, à prix constants, sans fiscalité ni délai de jouissance. Le premier distribue 500 € par an et permet une sortie à 9 000 €. Le second, sans frais de souscription ni commission de retrait à l’échéance étudiée, distribue 450 € par an et permet une sortie à 10 000 €. Ces distributions sont supposées déjà nettes des frais internes.
| Durée | Premier placement : gain cumulé | Second placement : gain cumulé |
|---|---|---|
| 5 ans | 1 500 € | 2 250 € |
| 10 ans | 4 000 € | 4 500 € |
| 20 ans | 9 000 € | 9 000 € |
Le gain correspond ici aux distributions additionnées au produit de sortie, moins l’investissement initial. Ce n’est ni une prévision ni un rendement annualisé. L’exemple montre que la durée et les revenus nets comptent autant que les frais initiaux. Un horizon souvent recommandé de 8 à 10 ans, voire davantage, ne garantit toutefois ni l’amortissement des frais ni la récupération du capital.
Avant de signer : obtenir une comparaison exploitable
Consultez le document d’informations clés, la note d’information, les statuts, les bulletins périodiques et le rapport annuel. Dans le cadre de MIF 2, lorsque ses obligations s’appliquent au service fourni, l’information sur les coûts doit permettre d’en comprendre le montant et l’incidence sur le rendement, en euros et en pourcentage.
- Comparez des taux sur une même base, notamment HT ou TTC.
- Demandez la valeur de retrait actuelle et les conditions de sortie anticipée.
- Vérifiez les commissions immobilières et de travaux, au-delà des deux frais principaux.
- Faites chiffrer les frais supplémentaires liés au crédit ou à l’assurance-vie.
- Demandez un scénario de baisse du prix des parts et de diminution des distributions.
Une étude personnalisée doit rapprocher ces coûts de votre besoin de revenus, de votre fiscalité et de votre horizon. Le bon choix n’est pas nécessairement la SCPI affichant les frais les plus faibles : c’est un investissement dont vous comprenez les coûts, le patrimoine et les risques. Le capital et les revenus ne sont pas garantis, et la revente peut prendre du temps.