Fiscalité du PERP : déduire aujourd’hui, choisir entre rente et capital demain
Les versements sur un ancien PERP peuvent encore réduire votre revenu imposable, mais l’épargne sera généralement taxée à la retraite. L’avantage fiscal à l’entrée doit donc être comparé à l’impôt dû à la sortie. Fermé à la commercialisation depuis le 1er octobre 2020, le plan d’épargne retraite populaire peut toujours être conservé, alimenté ou transféré vers un PER. Voici les règles à examiner avant de verser, de débloquer ou de transférer votre épargne.
Versements : déterminer ce que vous pouvez réellement déduire
La déduction des versements sur un PERP diminue le revenu soumis à l’impôt : ce n’est ni une réduction d’impôt forfaitaire ni un crédit remboursable. Son intérêt dépend notamment de votre tranche marginale d’imposition et du plafond encore disponible.
Calcul de l’économie fiscale théorique du PERP
Estimez l’économie fiscale théorique liée à un versement déductible, à partir de votre tranche marginale d’imposition.
- Économie fiscale théorique
- —
- Coût net théorique
- —
Calcul : montant déductible × taux marginal d’imposition. Coût net : montant du versement − économie fiscale théorique.
Estimation indicative : le résultat est théorique. Le plafond disponible, un éventuel changement de tranche, les autres déductions et la déductibilité effective du versement peuvent modifier l’économie réelle.
Un plafond partagé avec d’autres dispositifs
Pour un salarié, le plafond annuel repose généralement sur 10 % des revenus professionnels nets de l’année précédente, dans la limite de huit plafonds annuels de la Sécurité sociale, avec un minimum applicable aux revenus faibles ou inexistants. Pour les versements effectués en 2026, les montants de référence sont 4 710 € au minimum et 37 680 € au maximum, avant les ajustements propres à votre situation.
Les cotisations à certains autres dispositifs de retraite peuvent réduire ce disponible. Les travailleurs indépendants doivent également tenir compte des déductions déjà pratiquées sur leurs revenus professionnels : une même cotisation ne se déduit pas deux fois.
Consultez la rubrique « plafond épargne retraite » de votre avis d’impôt. Elle permet de repérer les plafonds inutilisés reportables et leurs années d’origine. Les anciennes règles prévoyaient un report sur trois ans ; vérifiez la durée applicable à chaque millésime dans votre déclaration. Les époux ou partenaires de Pacs imposés ensemble peuvent demander la mutualisation de leurs plafonds.
Mesurer l’économie, puis déclarer le versement
À titre d’illustration, 3 000 € entièrement déductibles procurent une économie théorique de 900 € dans une tranche à 30 %, contre 330 € dans une tranche à 11 %. Le résultat réel dépend du barème et d’un éventuel changement de tranche. Déclarez les versements dans la rubrique des charges déductibles consacrée à l’épargne retraite, en utilisant l’attestation annuelle du gestionnaire.
Conservez un historique des versements, des déductions et des transferts : ce sillon documentaire devient précieux plusieurs décennies plus tard. Il permet de retrouver l’origine des sommes, de corriger une déclaration et de vérifier les conditions d’une option fiscale lors de la liquidation. Un relevé de compte indique une valeur ; il ne reconstitue pas toujours toute l’histoire fiscale du contrat.
À la retraite : la forme de sortie détermine l’impôt
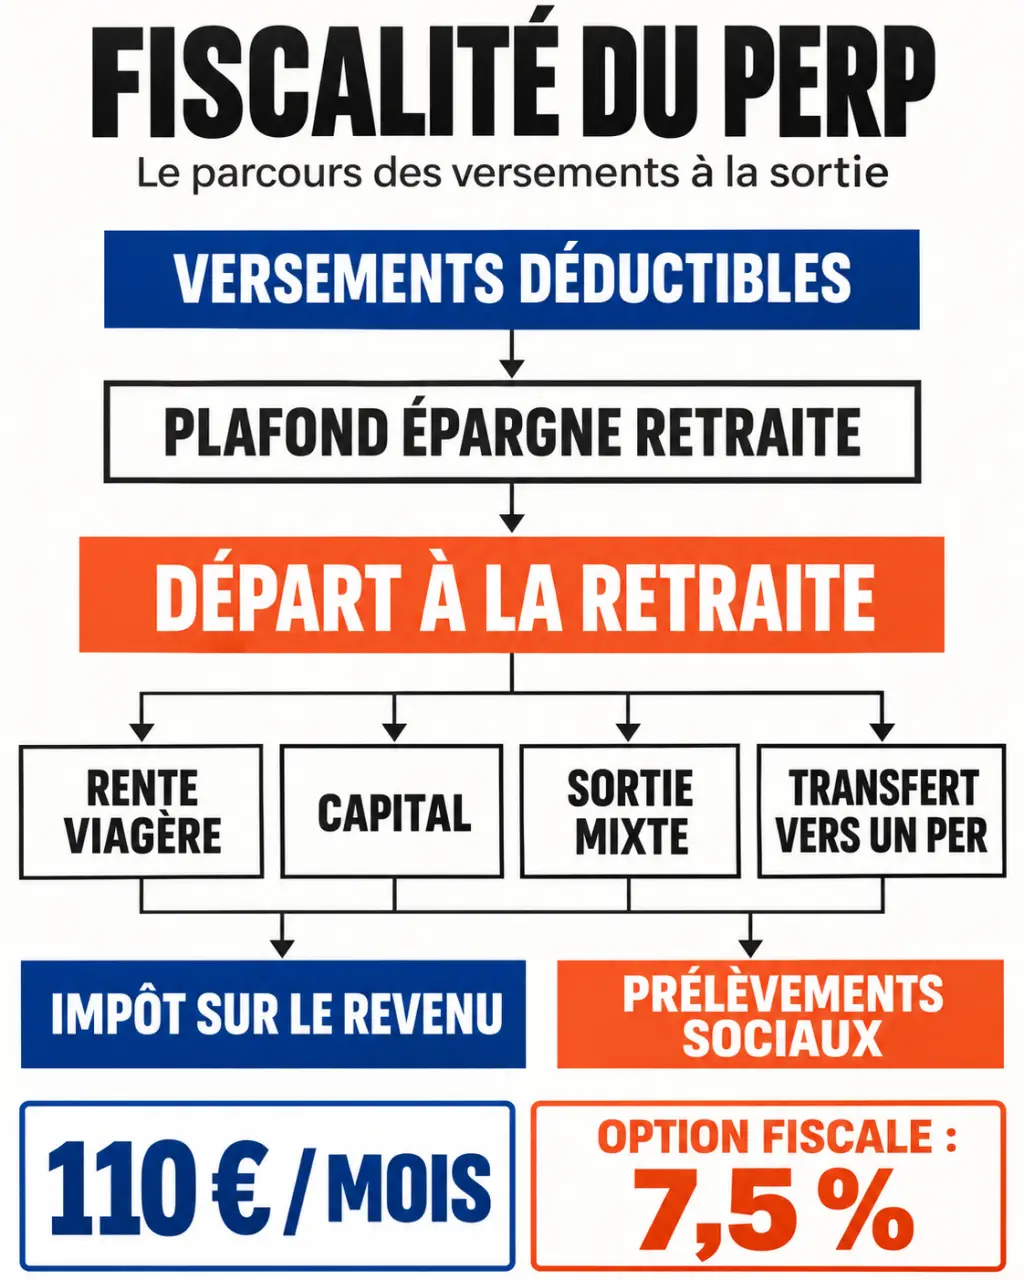
Le PERP a d’abord été conçu pour servir une rente viagère. La récupération d’un capital reste encadrée : elle ne constitue pas une liberté générale de retrait comme sur un livret.
| Modalité | Conditions principales | Impôt sur le revenu |
|---|---|---|
| Rente viagère | Liquidation des droits à la retraite | Régime des pensions et retraites |
| Sortie mixte | Jusqu’à 20 % en capital si le contrat le prévoit ; solde en rente | Régime distinct pour chaque fraction |
| Capital pour faible rente | Rente mensuelle ne dépassant pas 110 €, avec accord requis | Barème ou option à 7,5 % sous conditions |
| Capital pour première résidence principale | À la retraite, sous conditions d’accession à la propriété | Régime fiscal du capital retraite |
La rente est imposée comme une pension
La rente PERP entre dans la catégorie des pensions et retraites. Elle bénéficie de l’abattement de 10 %, dans les limites applicables à l’ensemble des pensions du foyer fiscal. Une rente annuelle de 10 000 € représente ainsi 9 000 € imposables si cet abattement peut s’appliquer intégralement. Vérifiez le montant prérempli à partir du relevé fiscal de l’assureur.
Le capital peut bénéficier d’une option à 7,5 %
Le capital relève en principe du barème progressif. Sur demande expresse et irrévocable, un prélèvement libératoire de 7,5 % peut s’appliquer après un abattement de 10 %, notamment si le versement n’est pas fractionné et si les cotisations remplissent les conditions de déductibilité. Cette option doit être comparée au barème : elle n’est pas systématiquement avantageuse pour un foyer peu imposé.
Le seuil de faible rente à retenir est de 110 € par mois ; la référence de 100 € correspond à un ancien seuil. Demandez au gestionnaire une estimation de rente et la confirmation écrite des possibilités de rachat. Pour l’acquisition d’une première résidence principale à la retraite, des conditions spécifiques s’appliquent, notamment l’absence de propriété de sa résidence principale pendant les deux années précédentes, sauf exceptions.
Prélèvements sociaux : ne pas confondre rente et capital
L’impôt sur le revenu n’est qu’une partie du coût de sortie. Selon AG2R La Mondiale, la rente peut supporter jusqu’à 9,1 % de prélèvements sociaux : 8,3 % de CSG, 0,5 % de CRDS et 0,3 % de CASA. Ces taux ne concernent pas tous les retraités : une exonération ou un taux réduit peut s’appliquer selon le revenu fiscal de référence et la composition du foyer.
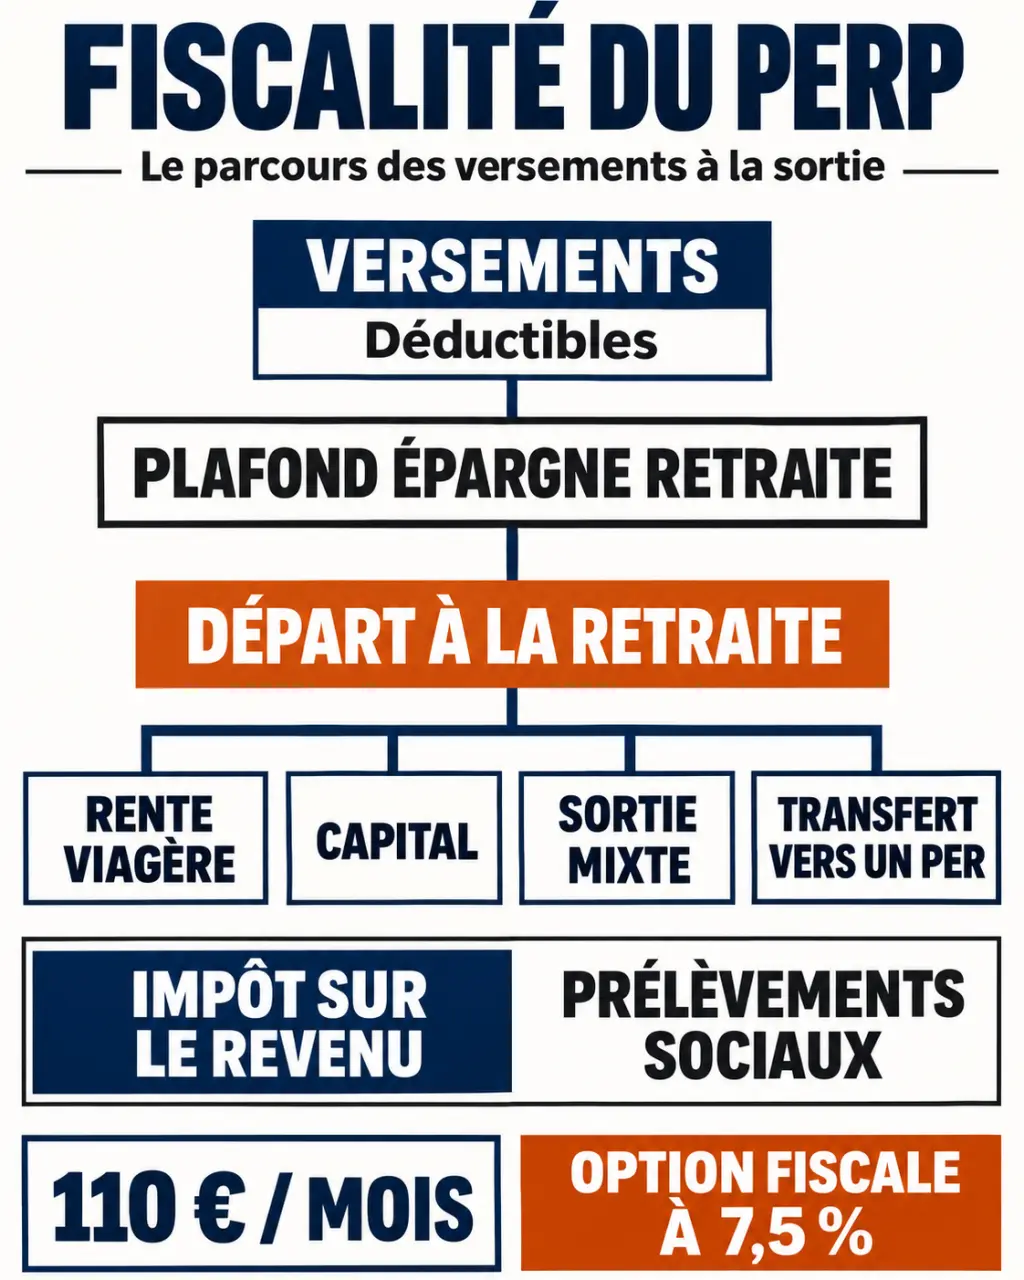
Le capital retraite relève de règles sociales propres aux prestations de retraite versées en capital ; il ne faut pas lui appliquer automatiquement le prélèvement de 17,2 % des revenus du patrimoine. Demandez une simulation distinguant montant brut, impôt, CSG, CRDS, éventuelles autres contributions et montant net reçu. L’option fiscale à 7,5 % ne signifie pas que tous les prélèvements sont inclus.
Avant la retraite : des déblocages strictement encadrés
Plusieurs accidents de la vie peuvent autoriser un rachat anticipé : expiration des droits aux allocations chômage, invalidité répondant aux critères légaux, décès du conjoint ou partenaire de Pacs, surendettement, ou cessation d’activité non salariée après liquidation judiciaire. Certaines situations de mandataires sociaux sont également prévues.
Les rachats pour événements exceptionnels peuvent être exonérés d’impôt sur le revenu. Ne transposez toutefois pas cette exonération à n’importe quel retrait : le traitement social et fiscal doit être confirmé selon le motif précis.
Un autre dispositif concerne les petites épargnes inférieures à 2 000 €, sous condition de ressources. Il exige notamment quatre années d’ancienneté pour certains contrats à versements programmés, ou quatre années sans versement pour les contrats à versements libres. Ce rachat n’obéit pas nécessairement à la fiscalité des accidents de la vie.
Adressez au gestionnaire une demande accompagnée d’une pièce d’identité, d’un relevé bancaire et des justificatifs du motif. Pour les événements concernés, le délai de demande peut être limité à deux ans après leur connaissance : faites confirmer rapidement le point de départ applicable.
Conserver ou transférer : comparer davantage que la déduction
Un transfert direct du PERP vers un PER ne constitue pas un retrait imposable et n’ouvre pas une nouvelle déduction. Il offre notamment davantage de souplesse pour sortir en capital à la retraite. En contrepartie, la fiscalité du PER remplace celle du PERP : l’option à 7,5 % ne suit pas automatiquement les sommes transférées.
Les frais de transfert d’un PERP sont plafonnés à 5 % de l’épargne et deviennent nuls après dix ans. Comparez aussi les frais de versement, de gestion et les supports proposés sur le nouveau plan.
- Demandez la valeur transférable et une estimation de rente sur le PERP.
- Vérifiez les garanties anciennes, les tables de mortalité garanties et les options de réversion.
- Comparez les montants nets après impôt dans les deux contrats.
- Faites organiser le transfert directement entre gestionnaires, sans retrait préalable.
Conserver un PERP peut rester pertinent si ses garanties sont favorables. Le transférer peut répondre à un besoin de capital ou de souplesse. La bonne décision repose sur votre contrat et votre fiscalité future, pas uniquement sur l’économie obtenue lors du prochain versement.