Simulation de remboursement anticipé de prêt immobilier : durée réduite ou mensualité allégée ?
Une simulation de remboursement anticipé de prêt immobilier doit comparer les intérêts évités, les indemnités éventuelles et les nouvelles échéances. Pour un remboursement partiel, calculez deux scénarios : conserver votre mensualité pour terminer plus tôt, ou conserver la durée pour alléger votre budget. Le bon choix dépend du gain net, mais aussi de l’épargne qu’il vous restera.
Préparer le calcul avec les bonnes données du prêt
Partez du capital restant dû à la date envisagée, indiqué dans votre tableau d’amortissement. Ce montant n’est pas la somme des mensualités restantes : celles-ci comprennent aussi des intérêts et, selon leur présentation, l’assurance emprunteur. Une date décalée peut donc modifier le résultat.
Simulateur de remboursement anticipé de prêt immobilier
Comparez le coût futur de votre prêt selon plusieurs options de remboursement anticipé. Les montants sont estimatifs et exprimés hors assurance, sauf économies d’assurance saisies.
Six mois d’intérêts : —
3 % du capital restant dû : —
Plafond retenu (le plus faible) : —
Estimation indicative selon les plafonds légaux usuels ; ce n’est pas un décompte bancaire officiel. Le contrat peut prévoir des conditions plus favorables ou des exonérations.
Comparatif des scénarios
| Scénario | Capital remboursé immédiatement | Mensualité hors assurance | Durée restante | Intérêts futurs | Intérêts évités bruts | IRA estimées | Autres frais | Assurance évitée | Gain net estimé |
|---|
Durée et intérêts futurs
Les calculs reposent sur un prêt amortissable à échéances constantes : mensualité théorique = capital × taux mensuel / [1 − (1 + taux mensuel)−n]. Les durées sont arrondies à la période de remboursement près ; la dernière échéance peut être ajustée.
Pour effectuer votre simulation avec une calculatrice financière ou un tableur, rassemblez :
- Le montant initial emprunté et la durée initiale du crédit.
- Le taux nominal annuel, la mensualité hors assurance et le nombre d’échéances déjà payées.
- Le capital restant dû et le nombre de mensualités restantes.
- Le montant et la date du remboursement envisagé.
- Les clauses relatives aux indemnités et au minimum de remboursement partiel.
Utilisez le taux nominal pour calculer l’amortissement, pas le TAEG : ce dernier intègre d’autres coûts. Une simulation standard à taux fixe ne convient pas nécessairement à un prêt variable, modulé, aidé ou comportant un différé.
Les formules utiles dans un tableur
Pour un prêt à échéances constantes, posez C comme capital restant dû, R comme remboursement partiel, i comme taux nominal annuel divisé par 12 et n comme nombre de mois restants. Le nouveau capital est C − R. À durée inchangée, la nouvelle mensualité hors assurance vaut : (C − R) × i / [1 − (1 + i) puissance (−n)].
À mensualité inchangée, utilisez la fonction de calcul du nombre de périodes de votre tableur avec ce nouveau capital et le taux mensuel. Prévoyez une dernière échéance ajustée. Pour un taux nul, la mensualité se calcule simplement en divisant le capital par les mois restants.
Comparer les scénarios sur un même exemple
Prenons un exemple pédagogique : un capital restant dû de 160 000 €, un taux fixe de 2,5 %, une durée restante de 17 ans et un remboursement partiel de 40 000 €. La mensualité théorique avant opération est d’environ 963 € hors assurance. Les résultats ci-dessous sont arrondis et supposent des échéances mensuelles constantes.
| Indicateur | Sans remboursement | Durée inchangée | Mensualité inchangée |
|---|---|---|---|
| Capital à amortir | 160 000 € | 120 000 € | 120 000 € |
| Mensualité hors assurance | Environ 963 € | Environ 723 € | Environ 963 € |
| Durée restante | 204 mois | 204 mois | Environ 145 mois |
| Intérêts futurs | Environ 36 600 € | Environ 27 400 € | Environ 19 100 € |
| Intérêts évités avant frais | — | Environ 9 200 € | Environ 17 500 € |
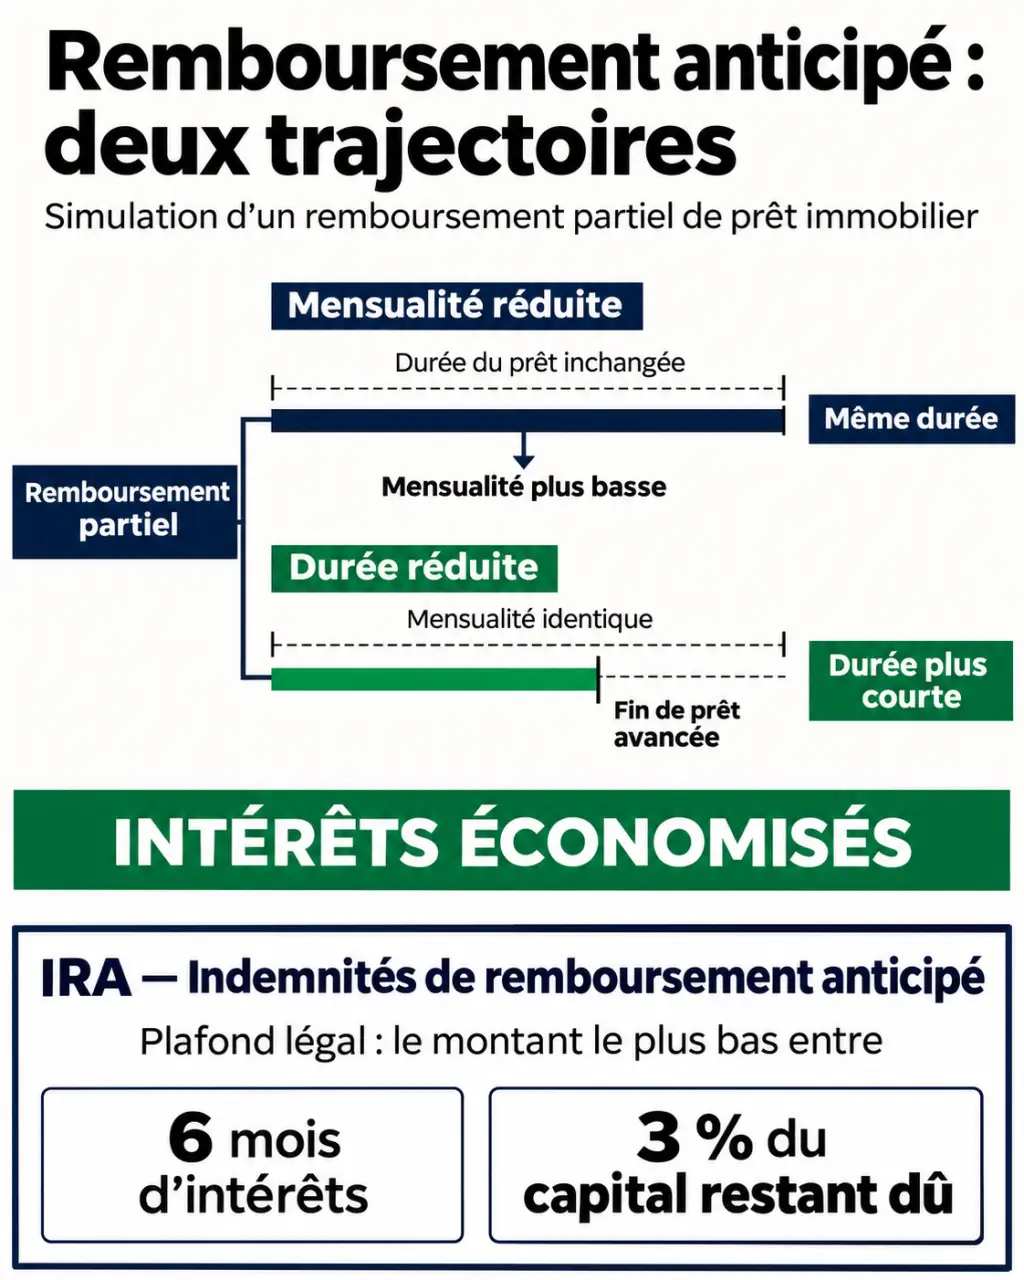
Réduire la durée maximise généralement l’économie d’intérêts : le capital reste moins longtemps emprunté. Ici, le prêt se termine presque cinq ans plus tôt. Réduire la mensualité libère plutôt environ 240 € par mois, ce qui peut être préférable pour absorber une baisse de revenus ou retrouver une marge budgétaire.
Le remboursement total suit une autre logique : vous réglez l’intégralité du capital restant dû, avec les intérêts courus et les éventuelles indemnités. Les intérêts futurs disparaissent, mais vous mobilisez davantage de liquidités. Le décompte bancaire fixe la somme exacte à verser.
Déduire les indemnités et vérifier les exonérations
Lorsqu’elles sont prévues au contrat, les indemnités de remboursement anticipé (IRA) sont encadrées par le Code de la consommation. Pour un prêt à taux fixe classique, elles ne peuvent dépasser le plus faible des deux plafonds suivants :
- Six mois d’intérêts sur le capital remboursé, au taux moyen du prêt.
- 3 % du capital restant dû avant le remboursement.
Dans notre exemple, le premier plafond vaut : 40 000 € × 2,5 % × 6/12 = 500 €. Le second vaut : 160 000 € × 3 % = 4 800 €. L’indemnité maximale est donc de 500 €, sauf clause plus favorable ou exonération. Les prêts à taux variable peuvent nécessiter un calcul particulier.
L’économie nette d’intérêts devient alors, approximativement, 8 700 € avec baisse de mensualité ou 17 000 € avec réduction de durée. Pour mesurer le gain global, ajoutez les cotisations d’assurance réellement évitées et retranchez les autres frais applicables. Le capital remboursé n’est pas un coût du crédit : c’est une dette que vous remboursez plus tôt.
Les situations pouvant supprimer les IRA
Pour les contrats concernés conclus à compter du 1er juillet 1999, aucune indemnité n’est due lorsque le remboursement résulte de la vente du logement faisant suite à un changement du lieu d’activité professionnelle de l’emprunteur ou de son conjoint, à leur décès ou à la cessation forcée de leur activité professionnelle. Une vente seule ne suffit donc pas nécessairement.
Vérifiez également les exonérations négociées dans l’offre. Le contrat peut interdire un remboursement partiel égal ou inférieur à 10 % du montant initial du prêt, sauf s’il s’agit de solder le crédit : ce seuil n’est pas un minimum systématiquement imposé à tous les emprunteurs.
Intégrer l’assurance et l’épargne dans la décision
L’assurance peut changer sensiblement le bilan. Si les cotisations reposent sur le capital initial, une baisse du capital restant dû ne réduit pas forcément la prime. Si elles dépendent du capital restant dû, leur évolution doit être recalculée. Une durée raccourcie peut supprimer des cotisations en fin de prêt, selon les modalités du contrat.
Votre budget est un creuset où se rencontrent dette, dépenses imprévues et projets. Avant de verser toute votre épargne, testez une dépense importante juste après l’opération : travaux urgents, voiture à remplacer, interruption de revenus. Si vous deviez alors souscrire un crédit plus coûteux, une partie du gain immobilier serait annulée. Simuler un remboursement plus modeste peut révéler un meilleur équilibre entre désendettement et liquidité.
Comparez aussi le remboursement avec le rendement net de fiscalité, de frais et de risque d’un placement conservé sur un horizon comparable. Pour un bien locatif, la déductibilité éventuelle des intérêts modifie l’arbitrage. Enfin, si vous prévoyez de vendre prochainement, mesurez les économies jusqu’à cette vente plutôt que jusqu’au terme théorique du crédit.
Faire confirmer la simulation par la banque
Une estimation personnelle prépare la décision ; elle ne remplace pas le décompte officiel. Adressez une demande écrite indiquant le montant souhaité, la date envisagée et, pour un remboursement partiel, votre préférence entre réduction de durée et baisse des mensualités.
- Demandez le capital restant dû, les intérêts courus, les IRA et leur méthode de calcul.
- Faites chiffrer les deux options et réclamez les nouveaux tableaux d’amortissement.
- Transmettez les justificatifs si vous sollicitez une exonération.
- Vérifiez l’éventuel avenant et les formalités avant de transférer les fonds.
- Après paiement, récupérez l’échéancier actualisé ou l’attestation de solde, puis faites confirmer le traitement de l’assurance.
Pour les offres émises à compter du 1er juillet 2016, la banque doit fournir gratuitement et sans tarder les informations chiffrées nécessaires pour apprécier les conséquences du remboursement anticipé. Pour les offres antérieures, vérifiez les conditions de facturation. Retenez finalement le scénario offrant le meilleur compromis entre économie nette, mensualité supportable et réserve de sécurité.