Simulation de prêt immobilier à Rouen : 987 € par mois, mais quel budget réel ?
Emprunter 170 000 € sur 20 ans à 3,51 % représente environ 987 € par mois hors assurance, selon l’exemple de ScoreCredit. Pour votre achat à Rouen, ce premier résultat doit ensuite intégrer l’assurance, les frais d’acquisition et votre apport. L’objectif : déterminer une mensualité supportable et un budget de recherche réaliste avant de solliciter une banque.
Obtenir une première mensualité avec trois paramètres
Une simulation de prêt immobilier à Rouen repose d’abord sur le capital emprunté, la durée et le taux nominal annuel. Le montant à saisir n’est pas nécessairement le prix du logement : il correspond au financement demandé après prise en compte de l’apport et des dépenses à financer.
- Déterminez le capital : prix d’achat, travaux et frais financés, moins l’apport effectivement mobilisé.
- Choisissez une durée : comparez notamment 15, 20 et 25 ans pour mesurer l’effort mensuel.
- Renseignez le taux nominal : utilisez un repère daté ou, de préférence, une proposition personnalisée.
- Ajoutez l’assurance : vérifiez si le résultat l’inclut ou l’exclut.
Pour un prêt amortissable à taux fixe, la formule est : mensualité = C × i / [1 − (1 + i) puissance −n]. C représente le capital, i le taux mensuel obtenu en divisant le taux annuel par 12, et n le nombre de mensualités. Un taux annuel de 3,51 % s’utilise donc sous la forme 0,0351 avant division.
Cette formule calcule le remboursement du capital et les intérêts, pas l’ensemble du budget d’acquisition. Un différé de remboursement, un déblocage progressif pour des travaux ou plusieurs prêts associés nécessitent une simulation adaptée.
Comparer 15, 20 et 25 ans sans confondre mensualité et économie
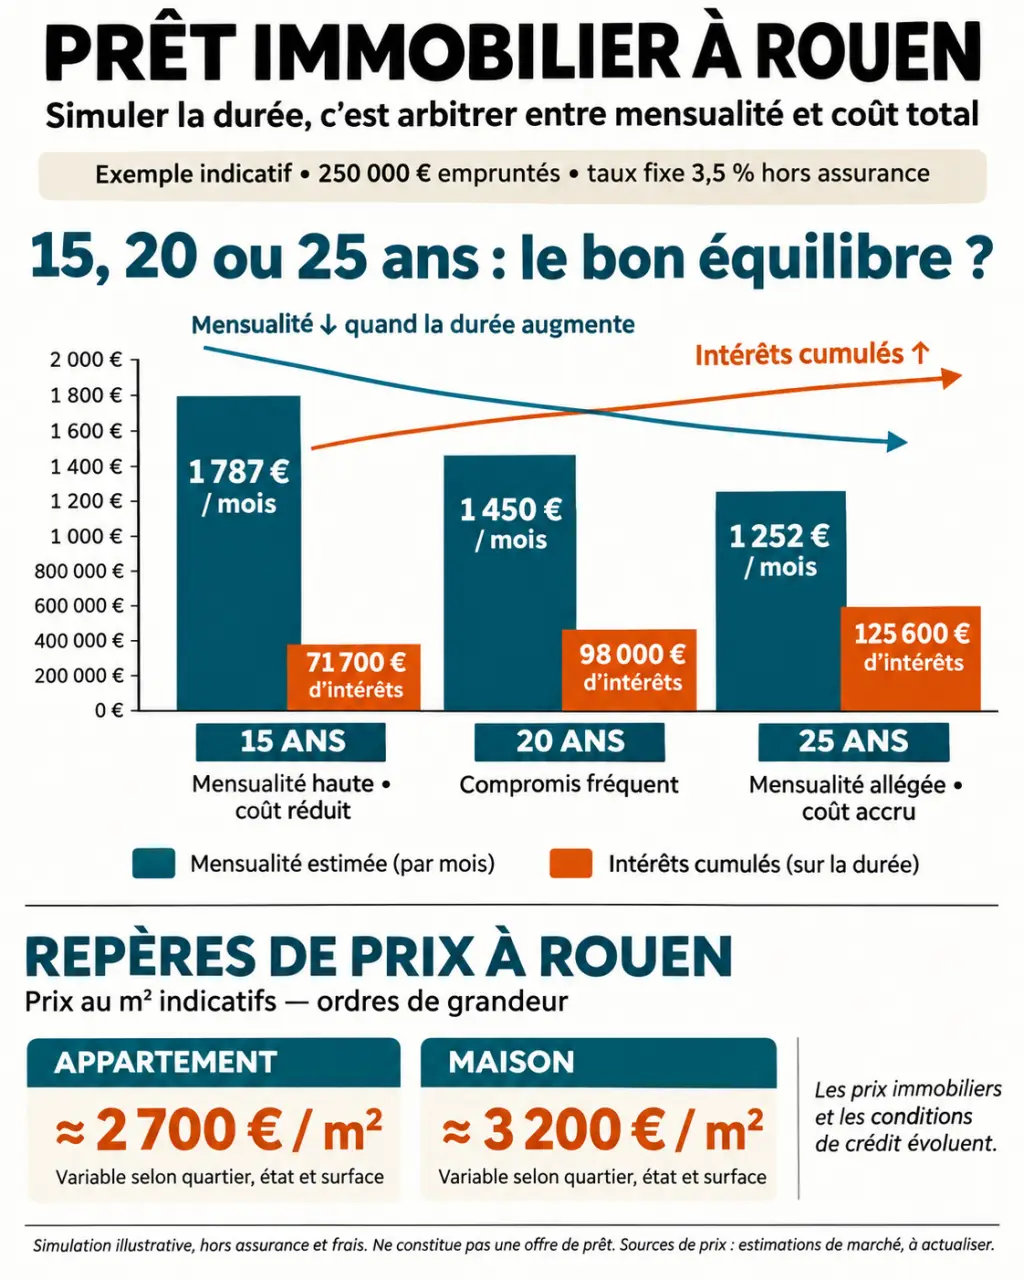
Allonger la durée réduit généralement la mensualité, mais augmente les intérêts cumulés. Le tableau suivant reprend les repères nationaux CAFPI relayés par ScoreCredit pour octobre 2026, avec une revue de la source datée du 8 octobre 2026. Ces valeurs ne constituent ni des taux garantis à Rouen ni des offres bancaires.
| Durée | Taux nominal indicatif | Fourchette observée dans les relevés |
|---|---|---|
| 15 ans | 3,30 % | 3,30 % à 3,50 % |
| 20 ans | 3,51 % | 3,51 % à 3,66 % |
| 25 ans | 3,58 % | 3,58 % à 3,75 % |
Il n’existe pas un taux unique réservé aux acheteurs rouennais. La proposition dépend notamment de la durée, de l’apport, des revenus, des engagements existants et de la politique commerciale de l’établissement. Actualisez donc ces hypothèses lorsque vous préparez votre demande.
À titre de calcul illustratif, 170 000 € empruntés aux taux du tableau donnent environ 1 199 € par mois sur 15 ans, 987 € sur 20 ans et 858 € sur 25 ans, hors assurance. Les intérêts cumulés représentent respectivement environ 45 800 €, 66 900 € et 87 500 €, calculés avant arrondi des mensualités. La mensualité la plus basse n’est donc pas le crédit le moins cher.
Construisez une petite matrice de décision : en lignes, les trois durées ; en colonnes, la mensualité assurance comprise, le coût du crédit et l’épargne restant disponible après l’achat. Écartez tout scénario qui épuise votre réserve de sécurité, même s’il minimise les intérêts. Cette lecture croisée révèle un point souvent oublié : un financement doit préserver votre trésorerie autant qu’il doit financer le logement.
Transformer les prix rouennais en budget d’achat crédible
Les données DVF donnent des repères de transactions, utiles pour cadrer une recherche sans remplacer l’estimation d’un bien précis. Sur les 10 semestres disponibles dans le relevé présenté par ScoreCredit, les médianes retenues à Rouen sont les suivantes.
| Type de bien | Prix médian | Ventes retenues |
|---|---|---|
| Appartement | 2 818 €/m² | 10 519 |
| Maison | 2 777 €/m² | 1 892 |
Appliquer 2 818 €/m² à un appartement de 60 m² donne un repère arithmétique de 169 080 €. Ce n’est pas une estimation : l’adresse, l’état, l’étage, les performances énergétiques, les charges et les travaux peuvent modifier fortement le prix. Comparez surtout des ventes de logements proches du bien visé, plutôt qu’une médiane communale isolée.
Selon l’Insee, Rouen compte en 2023 117 662 habitants, 66 633 ménages et 77 187 logements. Les résidences principales représentent 86,6 % des logements et 27,2 % des ménages sont propriétaires de leur résidence principale. Ces indicateurs décrivent le parc résidentiel ; ils ne permettent pas, à eux seuls, de prédire une hausse des prix ou une rentabilité locative.
Pour passer du prix affiché au financement, ajoutez les frais d’acquisition estimés par le notaire, les travaux, les frais de garantie et les éventuels frais bancaires ou de courtage. Déduisez ensuite votre apport, sans y inclure l’épargne que vous souhaitez conserver. Ne supposez pas que la banque financera automatiquement tous les frais annexes.
Vérifier l’assurance, le coût global et votre marge mensuelle
Ne pas s’arrêter au taux nominal
L’assurance emprunteur peut modifier sensiblement le prélèvement mensuel. Son coût dépend notamment des garanties, du profil assuré et des quotités choisies entre co-emprunteurs. Vérifiez également si les cotisations sont calculées sur le capital initial ou sur le capital restant dû : leur évolution peut différer pendant le remboursement.
Le TAEG, ou taux annuel effectif global, permet une comparaison plus large que le taux nominal, car il intègre les coûts obligatoires nécessaires à l’obtention du crédit selon les conditions proposées. Comparez néanmoins des offres de même montant et de même durée, avec des garanties d’assurance comparables. Les frais d’acquisition du logement restent distincts du coût du crédit.
Partir aussi de la mensualité acceptable
Vous pouvez inverser la simulation : fixez d’abord une échéance compatible avec vos revenus et vos charges, puis recherchez le capital correspondant. La banque examinera notamment votre endettement et votre reste à vivre. Votre propre budget doit aussi intégrer la taxe foncière, les charges de copropriété, l’entretien et les déplacements.
Pour un investissement locatif, ne considérez pas le loyer espéré comme un revenu entièrement disponible : prévoyez les charges, la fiscalité, l’entretien et les périodes sans locataire. Pour une résidence principale, conservez une marge pour les dépenses imprévues après l’emménagement.
Faire confirmer le scénario avant de s’engager
Une simulation n’est ni un accord de principe ni une offre de prêt. Même un accord de principe reste soumis aux vérifications et aux conditions indiquées par l’établissement. La banque doit étudier le dossier, le bien, les garanties et l’assurance avant de formaliser les conditions du financement.
Pour obtenir une proposition exploitable, préparez :
- vos justificatifs d’identité, de revenus et de situation professionnelle ;
- vos avis d’imposition et les relevés bancaires demandés ;
- les justificatifs de votre apport et de vos crédits en cours ;
- les caractéristiques du logement, le compromis s’il est signé et les devis de travaux ;
- vos simulations comparatives, avec leurs taux, dates et exclusions.
Demandez à une banque ou à un courtier un chiffrage séparant mensualité hors assurance, assurance, intérêts et frais. Faites préciser les conditions de remboursement anticipé et les possibilités de modulation. Le notaire pourra affiner les frais d’acquisition. Vous disposerez alors d’un budget vérifié pour orienter vos recherches à Rouen, plutôt que d’un simple montant affiché par un calculateur.