Crédit immobilier à Annecy : le taux le plus bas ne fait pas toujours le meilleur prêt
Pour financer un achat à Annecy, commencez par faire évaluer votre budget, puis comparez plusieurs propositions sur une même durée et un même montant. Un courtier local peut préparer votre dossier et consulter ses partenaires bancaires, mais l’intérêt d’une offre se mesure aussi à son assurance, ses frais et sa souplesse. Voici les points à examiner avant de demander une étude de financement.
Fixer une enveloppe d’achat qui reste confortable au quotidien
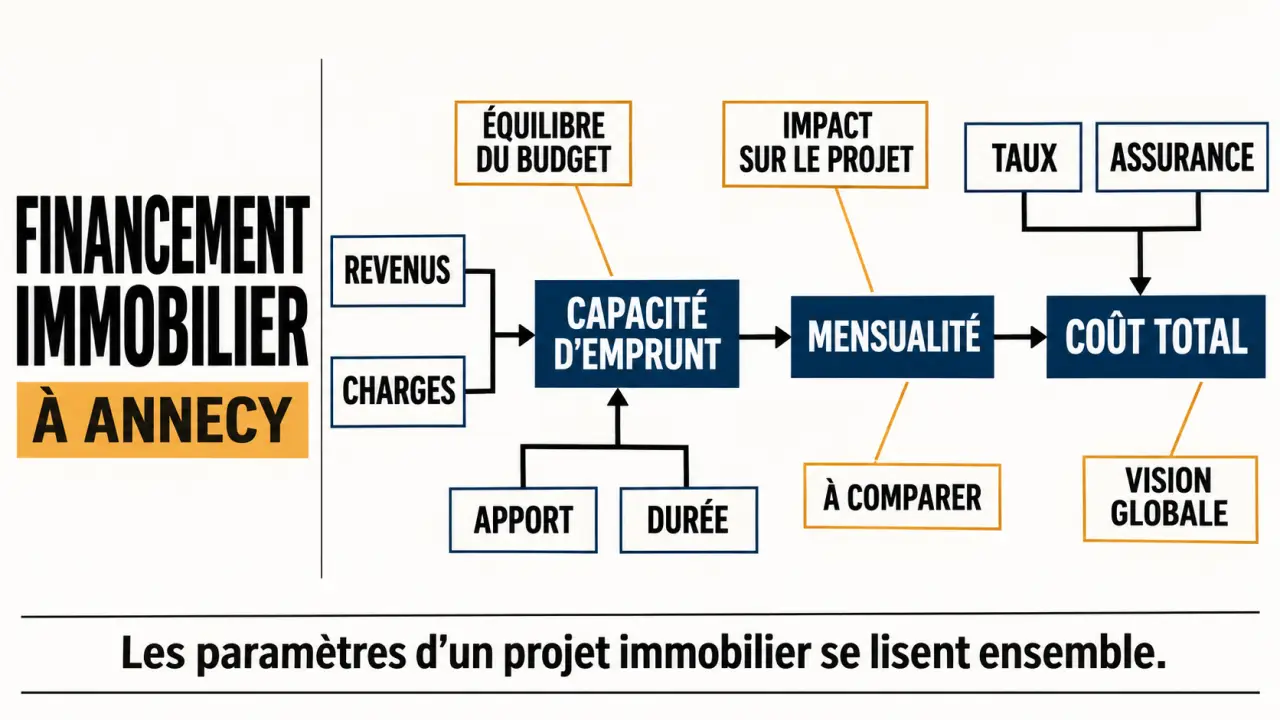
Votre capacité d’emprunt ne correspond pas directement au prix du logement que vous pouvez acheter. Le budget doit intégrer l’apport personnel, les frais d’acquisition, la garantie du prêt et les éventuels travaux. Garder une épargne de précaution permet également d’éviter qu’un déménagement ou une dépense imprévue ne déséquilibre vos comptes.
Pour une première estimation, partez de vos revenus réguliers, de vos crédits en cours et de vos charges durables. Déterminez ensuite la mensualité, assurance comprise, compatible avec votre quotidien. La banque analyse votre situation selon ses critères : une simulation donne un ordre de grandeur, pas un accord de financement.
Demandez plusieurs scénarios, notamment sur 15, 20 ou 25 ans si ces durées conviennent à votre projet. Une durée plus longue peut réduire la mensualité, tout en augmentant le coût total. À l’inverse, mobiliser davantage d’apport peut diminuer le financement nécessaire, mais vous laisser moins de liquidités.
- Précisez votre apport disponible et l’épargne que vous souhaitez conserver.
- Intégrez les charges de copropriété, la taxe foncière et les dépenses d’entretien prévisibles.
- Distinguez les travaux indispensables des aménagements reportables.
- Faites réviser l’enveloppe dès qu’un bien précis est identifié.
Comparer les offres au-delà du taux affiché
Il n’existe pas un taux unique de crédit immobilier à Annecy. La proposition dépend notamment du profil emprunteur, du montant, de la durée et du projet. Un taux indicatif ou un taux moyen observé ne constitue donc pas une promesse individuelle.
Lire les baromètres sans les confondre avec une offre
CAFPI distingue le taux le plus bas, le taux moyen obtenu et le taux du marché. Sa méthodologie mentionne une période de référence de 15 derniers jours et un prêt minimum de 80 000 euros pour le calcul du taux moyen constaté. Ces précisions comptent : des indicateurs construits sur des périmètres différents ne sont pas directement comparables. Vérifiez toujours la date, la durée et la mention « hors assurance » avant d’utiliser un chiffre comme repère.
Mettre les propositions bancaires sur une base identique
Comparez des offres portant sur le même capital et la même durée. Le taux nominal sert au calcul des intérêts ; le TAEG intègre les coûts nécessaires à l’obtention du crédit lorsqu’ils sont connus et calculables. Examinez également le coût total en euros et l’échéancier, surtout si plusieurs prêts composent votre financement.
| Élément | Vérification utile |
|---|---|
| Mensualité | Inclut-elle l’assurance et reste-t-elle stable ? |
| Frais | Dossier, courtage et garantie sont-ils clairement chiffrés ? |
| Remboursement anticipé | Quelles indemnités et quelles éventuelles exonérations ? |
| Souplesse | La modulation ou le report d’échéances sont-ils possibles, et sous quelles conditions ? |
Le financement fonctionne comme un rouage : modifier une pièce entraîne les autres. Ajouter un prêt complémentaire peut alléger le coût, mais créer des paliers de remboursement. Demandez donc un échéancier consolidé, mois par mois, plutôt qu’une simple première mensualité. Vous repérerez les périodes où les remboursements se superposent et pourrez vérifier qu’elles correspondent réellement à vos revenus prévisibles.
Choisir le montage selon le bien et votre situation
Un appartement ancien, une résidence secondaire et une construction n’appellent pas exactement la même organisation. Le financement doit tenir compte de l’usage du bien, du calendrier des dépenses et des ressources du foyer. Pour un investissement locatif, faites préciser la manière dont la banque retient les loyers attendus, sans supposer qu’ils couvriront automatiquement les échéances.
Achat, travaux, neuf ou revente : anticiper les décalages
Dans l’ancien avec travaux, transmettez les devis dès l’étude afin d’examiner leur intégration au prêt. Pour une construction ou une vente en l’état futur d’achèvement, demandez une explication des déblocages de fonds et des intérêts intercalaires éventuels. Si vous achetez avant de vendre, un prêt relais peut être étudié : son montant, son échéance et les conséquences d’une vente retardée doivent être explicités.
Vérifier les prêts aidés et complémentaires
Selon votre situation et l’opération, le prêt à taux zéro (PTZ), le prêt d’accession sociale (PAS), un prêt Action Logement ou des droits liés à un PEL ou un CEL peuvent être examinés. Leur accès dépend de conditions propres à chaque dispositif. Demandez une vérification actualisée de votre éligibilité et du gain réel : l’existence d’un prêt complémentaire ne garantit pas, à elle seule, un montage plus avantageux.
L’assurance mérite une comparaison séparée. Vous pouvez envisager un contrat individuel plutôt que l’assurance groupe de la banque, sous réserve du respect des exigences d’équivalence de garanties. Au-delà du tarif, regardez les exclusions, les franchises, les définitions de l’incapacité et de l’invalidité, ainsi que la quotité assurée pour chaque co-emprunteur.
Trouver un courtier à Annecy et préparer un rendez-vous utile
Le courtier en crédit immobilier analyse votre dossier, recherche des propositions auprès de ses partenaires et vous accompagne dans les échanges. Il ne décide pas de l’octroi du prêt et ne consulte pas nécessairement toutes les banques. Avant de signer un mandat, demandez quels établissements seront sollicités, quels honoraires sont prévus et quelles prestations sont incluses.
Pour un rendez-vous local, CAFPI indique une agence au 13 rue de la Minoterie, 74000 Annecy. Vousfinancer mentionne le 13, route de Frangy, place Jean Jaurès, Meythet, 74960 Annecy, avec des horaires du lundi au vendredi de 09:00 à 12:30 et de 14:00 à 18:30, ainsi que le samedi de 09:00 à 12:30. Confirmez les coordonnées et les disponibilités avant de vous déplacer ; des rendez-vous à distance peuvent aussi être proposés selon l’agence.
Préparez vos justificatifs d’identité, de revenus, d’épargne, vos avis d’imposition, vos relevés bancaires et les tableaux des crédits existants. Ajoutez le compromis et les devis si vous les avez. Pour un indépendant ou un emprunteur percevant ses revenus en devises, signalez immédiatement les particularités du dossier.
Dès le premier échange, donnez la date limite prévue par la condition suspensive d’obtention de prêt. Empruntis évoque généralement 45 jours, mais c’est le délai inscrit dans votre avant-contrat qui compte. Après l’accord, le parcours comprend encore l’offre, le délai légal de réflexion de 10 jours, puis l’organisation du déblocage des fonds avec le notaire.
Déjà propriétaire : mesurer l’intérêt d’un nouveau financement
Si vous remboursez déjà un crédit, distinguez la renégociation auprès de votre banque du rachat par un autre établissement. Pour décider, comparez les économies attendues aux frais : indemnités de remboursement anticipé, nouvelle garantie, dossier, courtage et éventuelle mainlevée d’hypothèque. Faites aussi réexaminer l’assurance.
Le regroupement de crédits répond à une autre logique : réunir plusieurs dettes dans un nouveau financement peut alléger la mensualité, mais allonger la durée et augmenter le coût total. Une baisse d’échéance n’est donc pas nécessairement une économie.
Pour votre prochaine demande d’étude à Annecy, formulez un objectif précis : acheter dans une enveloppe donnée, préserver votre épargne ou réduire votre coût restant. Demandez ensuite une comparaison écrite des scénarios, avec mensualité assurance comprise, frais et coût total. Vous disposerez d’une base concrète pour choisir, plutôt que d’une seule promesse de taux.