Plus-value immobilière en SCI : l’amortissement à l’IS peut alourdir la revente
La plus-value immobilière en SCI ne se calcule pas de la même manière selon que la société relève de l’impôt sur le revenu (IR) ou de l’impôt sur les sociétés (IS). À l’IR, la durée de détention peut effacer progressivement l’impôt. À l’IS, les amortissements pratiqués pendant la location peuvent augmenter le gain taxable lors de la vente. Avant de signer, il faut donc estimer la fiscalité, mais aussi l’argent réellement disponible pour les associés.
Le régime fiscal détermine qui paie et sur quelle base
Une plus-value correspond au gain fiscal réalisé lors d’une cession. Elle ne se confond ni avec le prix encaissé ni avec la trésorerie restante après remboursement du crédit. Son calcul dépend d’abord du régime de la SCI et du statut fiscal de ses associés.
Estimation de plus-value immobilière en SCI
Choisissez le régime fiscal de la SCI pour obtenir une estimation pédagogique, fondée sur les données saisies.
SCI soumise à l’impôt sur le revenu
Les frais d’acquisition, travaux et frais de vente sont saisis directement dans le calcul.
Plus-value brute = prix de cession − prix d’acquisition − frais d’acquisition − travaux − frais de vente.
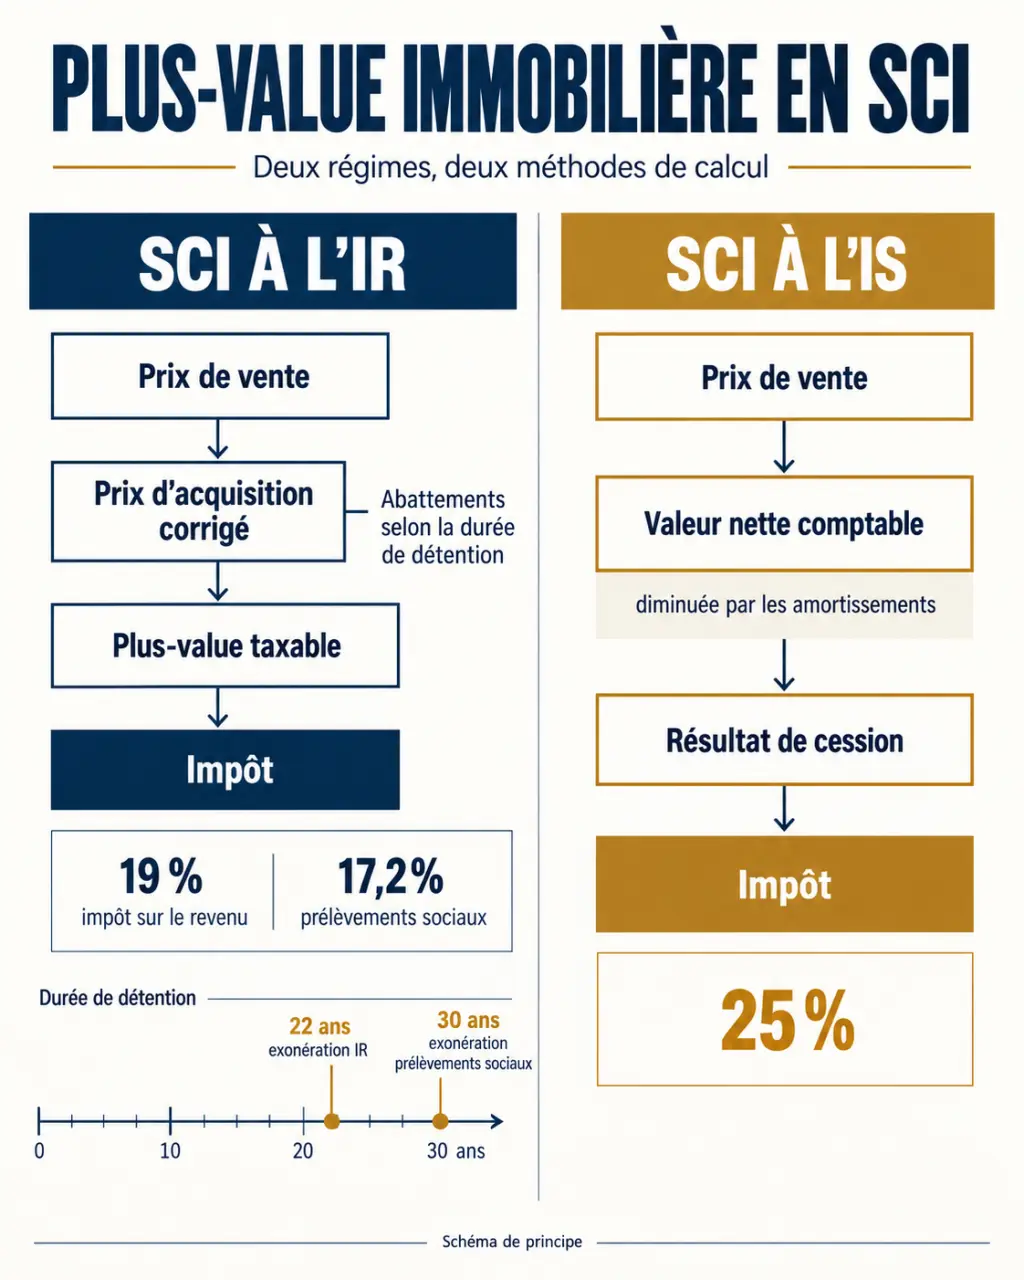
Impôt sur le revenu : 19 % après abattement pour durée de détention. Prélèvements sociaux : 17,2 % après abattement spécifique.
Abattement IR : 0 % jusqu’à 5 ans, puis 6 % par an de la 6e à la 21e année, et 4 % la 22e année. Exonération après 22 ans.
Abattement social : 0 % jusqu’à 5 ans, puis 1,65 % par an de la 6e à la 21e année, 1,60 % la 22e, puis 9 % par an jusqu’à la 30e. Exonération après 30 ans.
SCI soumise à l’impôt sur les sociétés
La plus-value est approchée par le résultat de cession, à partir de la valeur nette comptable.
Résultat de cession = prix de vente − valeur nette comptable.
Estimation de l’IS : 25 % du résultat positif. Si les conditions sont indiquées comme remplies, 15 % s’applique aux premiers 42 500 €, puis 25 % sur le surplus.
| Point comparé | SCI à l’IR | SCI à l’IS |
|---|---|---|
| Base de calcul | Prix de vente corrigé moins prix d’acquisition majoré | Prix de vente moins valeur nette comptable |
| Redevable | Associés, selon leurs droits | SCI |
| Durée de détention | Abattements progressifs | Aucun abattement de ce type |
| Versement aux associés | Pas de nouvelle taxation du même gain déjà imposé | Imposition supplémentaire possible des sommes distribuées |
À l’IR, le régime des plus-values immobilières des particuliers concerne notamment les associés personnes physiques détenant leurs parts dans leur patrimoine privé. La plus-value est répartie selon leurs droits à la date de la vente : avec une répartition de 60 % et 40 %, un gain de 10 000 € correspond respectivement à 6 000 € et 4 000 €. Un associé soumis à l’IS peut relever de règles différentes.
À l’IR, corriger les prix avant de calculer l’impôt
Frais et travaux : les majorations à vérifier
Plus-value brute = prix de cession corrigé − prix d’acquisition majoré. Certains frais supportés par le vendeur, comme les diagnostics obligatoires ou une commission d’agence à sa charge, peuvent diminuer le prix de cession lorsqu’ils sont admissibles et justifiés.
Pour un immeuble acheté, les frais d’acquisition peuvent être retenus pour leur montant réel ou, lorsque les conditions sont réunies, selon un forfait de 7,5 % du prix d’achat. Les dépenses de construction, reconstruction, agrandissement ou amélioration peuvent également majorer le prix d’acquisition, sous conditions, notamment sans double prise en compte fiscale.
Pour un immeuble bâti détenu depuis plus de cinq ans, le forfait travaux de 15 % du prix d’acquisition peut remplacer les dépenses réelles, sans justificatifs de leur montant. Ce forfait ne s’applique pas indistinctement à tous les biens. Les travaux d’entretien courant ne sont pas automatiquement admissibles au réel.
Un exemple avec dix années complètes de détention
Une SCI revend 250 000 € un logement acheté 200 000 €. Supposons les forfaits applicables et aucun frais de vente déductible : les frais d’acquisition représentent 15 000 € et le forfait travaux 30 000 €. Le prix d’acquisition corrigé atteint donc 245 000 €, soit une plus-value brute de 5 000 €, et non 50 000 €.
Après dix années complètes, l’abattement est de 30 % pour l’IR et de 8,25 % pour les prélèvements sociaux. Les bases imposables deviennent 3 500 € et 4 587,50 €. L’impôt atteint alors 665 € et les prélèvements sociaux 789,05 €, soit 1 454,05 € avant arrondis déclaratifs, en l’absence d’exonération particulière.
Abattements, taux et exonérations : ce qui réduit la facture à l’IR
Le taux d’impôt sur le revenu est de 19 %, auquel s’ajoutent généralement 17,2 % de prélèvements sociaux. Le total de 36,2 % ne s’applique à une base identique qu’en l’absence d’abattements différenciés et de régime particulier.
| Durée de détention | Abattement annuel pour l’IR | Abattement annuel pour les prélèvements sociaux |
|---|---|---|
| Jusqu’à 5 ans | 0 % | 0 % |
| De la 6e à la 21e année | 6 % | 1,65 % |
| 22e année | 4 % | 1,60 % |
| De la 23e à la 30e année | Exonération acquise | 9 % |
L’exonération est donc totale après 22 ans pour l’IR et 30 ans pour les prélèvements sociaux. Pour une vente d’immeuble par la SCI, la durée se mesure depuis l’acquisition du bien par la société, pas depuis l’entrée de chaque associé au capital.
Une surtaxe de 2 % à 6 % peut s’ajouter lorsque la plus-value imposable dépasse 50 000 €, avec des mécanismes de lissage. Ce seuil porte sur le gain taxable, non sur le prix de vente. Pour une SCI à l’IR, son appréciation s’effectue au niveau de la société pour les quotes-parts concernées, et non simplement associé par associé.
L’exonération de résidence principale peut concerner la fraction revenant à un associé qui occupe gratuitement le logement comme résidence principale, dans la limite de ses droits et de la partie occupée. Elle ne s’étend pas automatiquement aux autres associés. L’exonération des cessions n’excédant pas 15 000 € obéit aussi à des règles propres : ce seuil n’est pas un abattement général par associé. D’autres dispositifs existent, notamment pour certaines expropriations ou cessions destinées au logement social, à vérifier avant la vente.
À l’IS, l’amortissement change le résultat de la revente
À l’IS, le résultat de cession repose sur la valeur nette comptable : la valeur inscrite à l’actif, diminuée notamment des amortissements cumulés. Ces amortissements ont réduit les résultats imposables pendant la détention, mais abaissent aussi la valeur déduite du prix de vente.
Exemple simplifié : un immeuble inscrit pour 200 000 €, ayant fait l’objet de 60 000 € d’amortissements, présente une valeur nette comptable de 140 000 €. Vendu 250 000 €, il génère un résultat de cession de 110 000 €, hors frais et autres corrections comptables.
Ce résultat entre dans le bénéfice imposable à l’IS, au taux normal de 25 %. Le taux réduit de 15 % sur les premiers 42 500 € de bénéfice peut s’appliquer aux sociétés remplissant les conditions requises. Cette tranche concerne l’ensemble du bénéfice annuel, pas uniquement la vente. Aucun abattement pour durée de détention ni exonération de résidence principale des particuliers ne s’applique.
Pour comparer IR et IS, construisez un pont entre trois montants : le prix encaissé par la SCI, la trésorerie après impôt et remboursement du prêt, puis la somme nette reçue personnellement. À l’IS, conserver les fonds pour réinvestir ne produit pas la même fiscalité qu’une distribution. Cette dernière peut déclencher une imposition supplémentaire chez l’associé : le prix de vente ne mesure donc pas, à lui seul, votre capacité d’achat personnelle.
Vente d’immeuble ou de parts : préparer la bonne opération
Lorsque l’associé vend ses parts, l’immeuble reste dans la SCI. Pour une personne physique, la cession de parts d’une SCI à l’IR à prépondérance immobilière relève généralement du régime des plus-values immobilières, mais le calcul porte sur les parts, avec d’éventuelles corrections de leur prix de revient. La durée de détention est alors celle des parts. Les titres d’une SCI à l’IS relèvent généralement du régime des plus-values mobilières.
Pour une vente immobilière relevant du régime des particuliers, le notaire établit généralement la déclaration, notamment le formulaire 2048-IMM, prélève l’impôt et le reverse. L’associé doit aussi vérifier le report de sa quote-part imposable sur sa déclaration de revenus, notamment en case 3VZ lorsque requis. À l’IS, la cession est intégrée aux comptes et à la déclaration de résultat.
Avant de demander une simulation, réunissez :
- L’acte d’acquisition et la date prévue de cession.
- Les justificatifs des frais et factures de travaux.
- La répartition des droits entre associés et leur régime fiscal.
- À l’IS, le tableau des amortissements et la valeur nette comptable.
- Le capital restant dû et le projet de réinvestissement ou de distribution.
Faites chiffrer le produit net avant tout engagement : le notaire sécurise la fiscalité immobilière et l’expert-comptable complète l’analyse, particulièrement à l’IS.