SCI et résidence principale : transmettre plus facilement, mais à quel prix fiscal ?
Oui, une SCI peut acheter ou détenir votre résidence principale. Ce montage sert surtout à organiser la gestion familiale et la transmission du logement, pas à réduire automatiquement les impôts. Il ajoute des formalités et peut faire perdre certains avantages de la détention directe. Avant de vous lancer, il faut donc comparer le régime fiscal, les conditions d’occupation et les conséquences d’une séparation ou d’un décès.
Choisir la SCI pour un objectif précis, pas par réflexe
Une société civile immobilière possède un patrimoine distinct de celui de ses associés. La SCI détient le logement ; les associés détiennent des parts sociales. Sa création nécessite au moins deux associés. Un capital de 1 euro est possible, mais ne reflète ni le coût de l’opération ni les ressources nécessaires au financement.
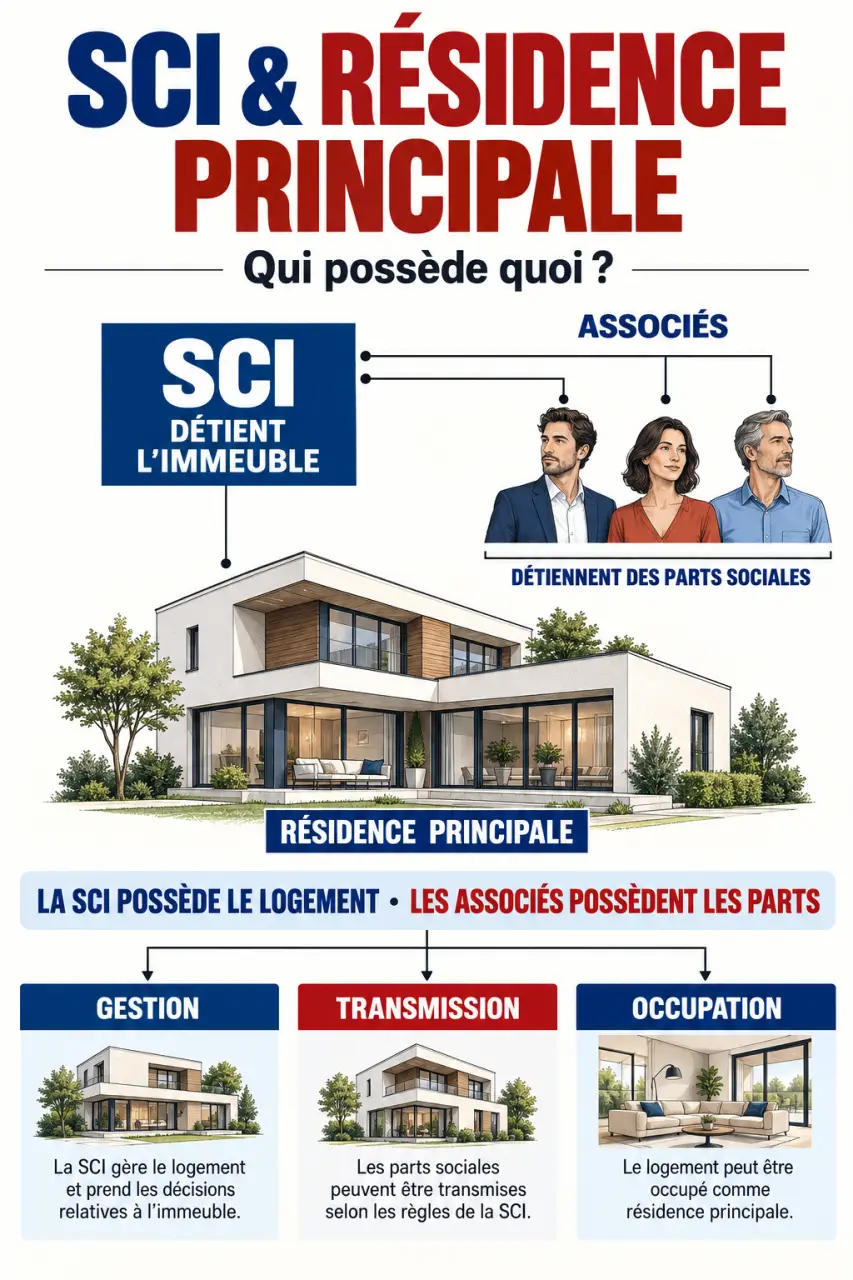
Une SCI familiale n’est pas un régime fiscal particulier : ses associés appartiennent simplement à une même famille. Son intérêt tient aux règles de gestion prévues dans les statuts et à la possibilité de transmettre des parts progressivement.
| Mode de détention | Intérêt principal | Point de vigilance |
|---|---|---|
| Nom propre | Simplicité pour un propriétaire unique | Transmission à organiser séparément |
| Indivision | Achat à plusieurs sans société | Décisions et sortie susceptibles de créer des blocages |
| SCI à l’IR | Gestion statutaire et donation de parts | Formalités et exonérations fiscales sous conditions |
| SCI à l’IS | Logique patrimoniale à étudier globalement | Absence d’exonération de plus-value liée à la résidence principale |
Pour un couple souhaitant seulement acheter son logement, la détention directe reste souvent plus simple. La SCI devient pertinente lorsque vous identifiez un besoin concret : transmettre aux enfants, organiser une famille recomposée ou fixer durablement les pouvoirs de gestion.
Elle n’offre pas non plus une responsabilité limitée : les associés répondent indéfiniment des dettes sociales à proportion de leurs parts, selon les conditions légales de poursuite.
Occupation et financement : fixer les règles avant d’emménager
Habiter gratuitement ou payer un loyer
Un associé peut occuper gratuitement le logement si cette mise à disposition est valablement organisée. Les statuts et, utilement, une convention précisent les bénéficiaires, la durée, les charges supportées et les conditions de départ. À l’IR, les charges correspondant au logement dont la SCI se réserve ainsi la jouissance ne sont pas déductibles des revenus fonciers.
Une location avec bail implique une autre logique : le loyer constitue une recette, avec les obligations fiscales correspondantes. Payer un loyer à sa propre SCI ne procure donc pas, à lui seul, une économie. À l’IS, une occupation gratuite exige une vigilance particulière quant à l’intérêt social et au traitement fiscal de l’avantage accordé.
Prévoir les besoins de trésorerie et la sortie
La banque examine les revenus des associés, leurs engagements et les garanties proposées. Elle peut demander des cautions personnelles. Les prêts aidés réservés aux personnes physiques peuvent être incompatibles avec l’acquisition par une SCI : vérifiez ce point avant de signer. Distinguez également les apports au capital des avances en compte courant, qui constituent des créances sur la société.
Une bonne convention fonctionne comme une valve : elle régule les sorties d’argent sans déstabiliser tout le montage. Prévoyez notamment les conditions de remboursement des comptes courants. Sans mécanisme adapté, un associé qui réclame son avance peut mettre la SCI sous tension alors que son seul actif est le logement familial. Une clause de blocage ou un échéancier, rédigés avec un professionnel, permettent d’anticiper ce risque de liquidité.
IR, IS et IFI : mesurer surtout le coût de la revente
À l’IR, une exonération possible mais pas générale
Dans une SCI relevant de l’article 8 du Code général des impôts, les résultats sont en principe imposés entre les mains des associés. Lors de la vente du logement par la société, l’exonération de plus-value prévue par l’article 150 U peut bénéficier à l’associé qui l’occupe gratuitement comme résidence principale, pour la fraction correspondant à ses droits et à la partie occupée.
Le logement doit constituer une résidence habituelle et effective, appréciée selon les circonstances de la cession. Un simple décompte de mois d’occupation ne suffit pas. Si certains associés n’y habitent pas, leur quote-part n’est pas automatiquement exonérée. Il faut aussi distinguer la vente de l’immeuble de la cession des parts, dont le traitement doit être vérifié séparément.
À l’IS, l’amortissement peut alourdir la sortie
La SCI à l’IS ne bénéficie pas de l’exonération attachée à la résidence principale. Le résultat de cession dépend notamment de la valeur nette comptable : les amortissements déduits peuvent accroître le gain taxable. Le taux réduit de 15 % jusqu’à 42 500 euros de bénéfice s’applique sous conditions ; le taux normal est de 25 %. Une distribution aux associés peut ensuite entraîner une imposition supplémentaire.
Pour l’IFI, l’abattement légal de 30 % sur la résidence principale détenue directement ne s’applique pas aux parts d’une SCI de gestion. Une éventuelle décote de valorisation des parts répond à d’autres critères : elle n’est ni automatique ni équivalente. Faites chiffrer l’ensemble, et non la seule économie annuelle espérée.
Transmission et couple : les parts ne protègent pas à elles seules
La donation progressive de parts permet d’adapter le calendrier de transmission. L’abattement de 100 000 euros par parent et par enfant se renouvelle tous les 15 ans, sous réserve des donations antérieures et des règles applicables. La valeur des parts doit être justifiée ; aucune décote forfaitaire n’est acquise.
Donner la nue-propriété en conservant l’usufruit peut répondre à un objectif familial. Il faut toutefois coordonner les droits de vote, la gérance et l’occupation : conserver l’usufruit des parts ne règle pas automatiquement le droit d’habiter l’immeuble.
Pour un couple marié, les statuts doivent s’articuler avec le régime matrimonial et les droits successoraux. Un partenaire de Pacs n’est pas héritier sans testament ; un concubin n’a pas les droits d’un conjoint. La SCI ne change pas ces principes. L’abattement successoral de 20 % applicable au logement dans certaines situations de détention directe ne se transpose pas automatiquement aux parts.
Anticipez enfin l’agrément des héritiers, la nomination du gérant après un décès et le financement d’un rachat de parts. En cas de séparation, précisez qui peut rester, à quelles conditions et selon quelle méthode les parts seront évaluées.
Créer la société ou apporter le logement : les vérifications décisives
Créer la SCI avant l’achat permet une acquisition directement par celle-ci. Si vous êtes déjà propriétaire, apporter le bien constitue une véritable mutation immobilière, pas un simple changement de nom. Un acte notarié est nécessaire ; frais, droits et éventuelle plus-value doivent être examinés. La présence d’un emprunt impose aussi de consulter la banque.
- Définir l’objectif : gestion, transmission ou organisation du couple.
- Simuler les coûts : constitution, annonce légale, immatriculation, acte immobilier, fiscalité et suivi annuel.
- Rédiger les statuts : pouvoirs du gérant, majorités, occupation, agrément, décès et retrait.
- Valider le financement : garanties, prêts accessibles et comptes courants.
- Immatriculer la société : accomplir les formalités via le guichet unique et déclarer les bénéficiaires effectifs.
Il faudra ensuite suivre les comptes, les décisions sociales et les obligations déclaratives. Avant toute signature, demandez au notaire une comparaison avec la détention directe et, si l’IS est envisagé, une simulation comptable incluant la revente. Le bon montage doit rester supportable lors d’un décès, d’une séparation ou d’une vente, pas seulement séduisant au moment de sa création.