Surtaxe plus-value immobilière : 50 001 € de plus-value, et c'est toute la base qui est taxée
Vous vendez un bien et la plus-value approche les 50 000 € ? La surtaxe sur les plus-values immobilières élevées s'ajoute alors à l'impôt sur le revenu et aux prélèvements sociaux. Elle ne concerne que la plus-value nette imposable supérieure à 50 000 €, mais une fois ce seuil franchi, elle porte sur l'ensemble de la plus-value, pas seulement sur l'excédent.
À quel moment la surtaxe se déclenche-t-elle ?
Un seuil apprécié après abattements
Le seuil de 50 000 € ne s'applique pas à la plus-value brute, c'est-à-dire à la simple différence entre le prix de cession et le prix d'acquisition. Il s'apprécie sur la plus-value nette imposable, une fois déduits les frais et travaux admissibles, puis l'abattement pour durée de détention et les exonérations éventuelles. Une plus-value brute de 90 000 € peut ainsi tomber sous le seuil après plusieurs années de détention.
Calculateur de surtaxe sur les plus-values immobilières élevées
Barème de l'article 1609 nonies G du Code général des impôts.
Important : la plus-value saisie doit déjà être nette imposable à l'impôt sur le revenu, c'est-à-dire après déduction des frais, des travaux et de l'abattement pour durée de détention. Le résultat est une estimation à confirmer avec votre notaire.
Résultat
- Plus-value par cédant
- Tranche détectée
- Formule appliquée
- Substitution
- Surtaxe par cédant
- Total de la surtaxe
Vérifications avec les exemples de l'article
Dans les tranches de lissage (100 001 à 110 000 €, 150 001 à 160 000 €, 200 001 à 210 000 € et 250 001 à 260 000 €), le taux appliqué à la plus-value est celui de la tranche supérieure (3 %, 4 %, 5 %, 6 %). C'est ce qui reproduit l'exemple de l'article (103 400 € → 2 442 €) et assure la continuité du barème. Estimation indicative, sans valeur de décision fiscale.
Pour l'impôt sur le revenu, l'abattement est de 6 % par année de détention à partir de la 6e année jusqu'à la 21e, puis de 4 % la 22e année, ce qui conduit à l'exonération après 22 ans. Pour les prélèvements sociaux, l'exonération n'intervient qu'après 30 ans. La surtaxe se calcule sur la base de l'impôt sur le revenu : c'est elle qu'il faut surveiller.
Quels biens et quels vendeurs ?
La surtaxe vise les cessions de biens immobiliers soumises au régime des plus-values : résidences secondaires, biens locatifs, et plus largement les ventes réalisées par des particuliers ou des sociétés civiles relevant de l'impôt sur le revenu. La résidence principale reste exonérée de plus-value, et donc de surtaxe : lorsque la plus-value est exonérée, il n'y a rien à surtaxer. Pour les cas particuliers (SCI, non-résidents, démembrement), vérifiez la règle applicable avec votre notaire avant de vous fier à une estimation générale.
Le barème : de 2 % à 6 % avec lissage
Le taux nominal progresse de 2 % à 6 % selon le montant de la plus-value imposable. Pour éviter qu'un euro de plus ne fasse brutalement basculer d'un taux à l'autre, des formules de lissage s'appliquent dans les tranches proches des seuils (1/20, 1/10, 15/100, 20/100 et 25/100 selon les cas).
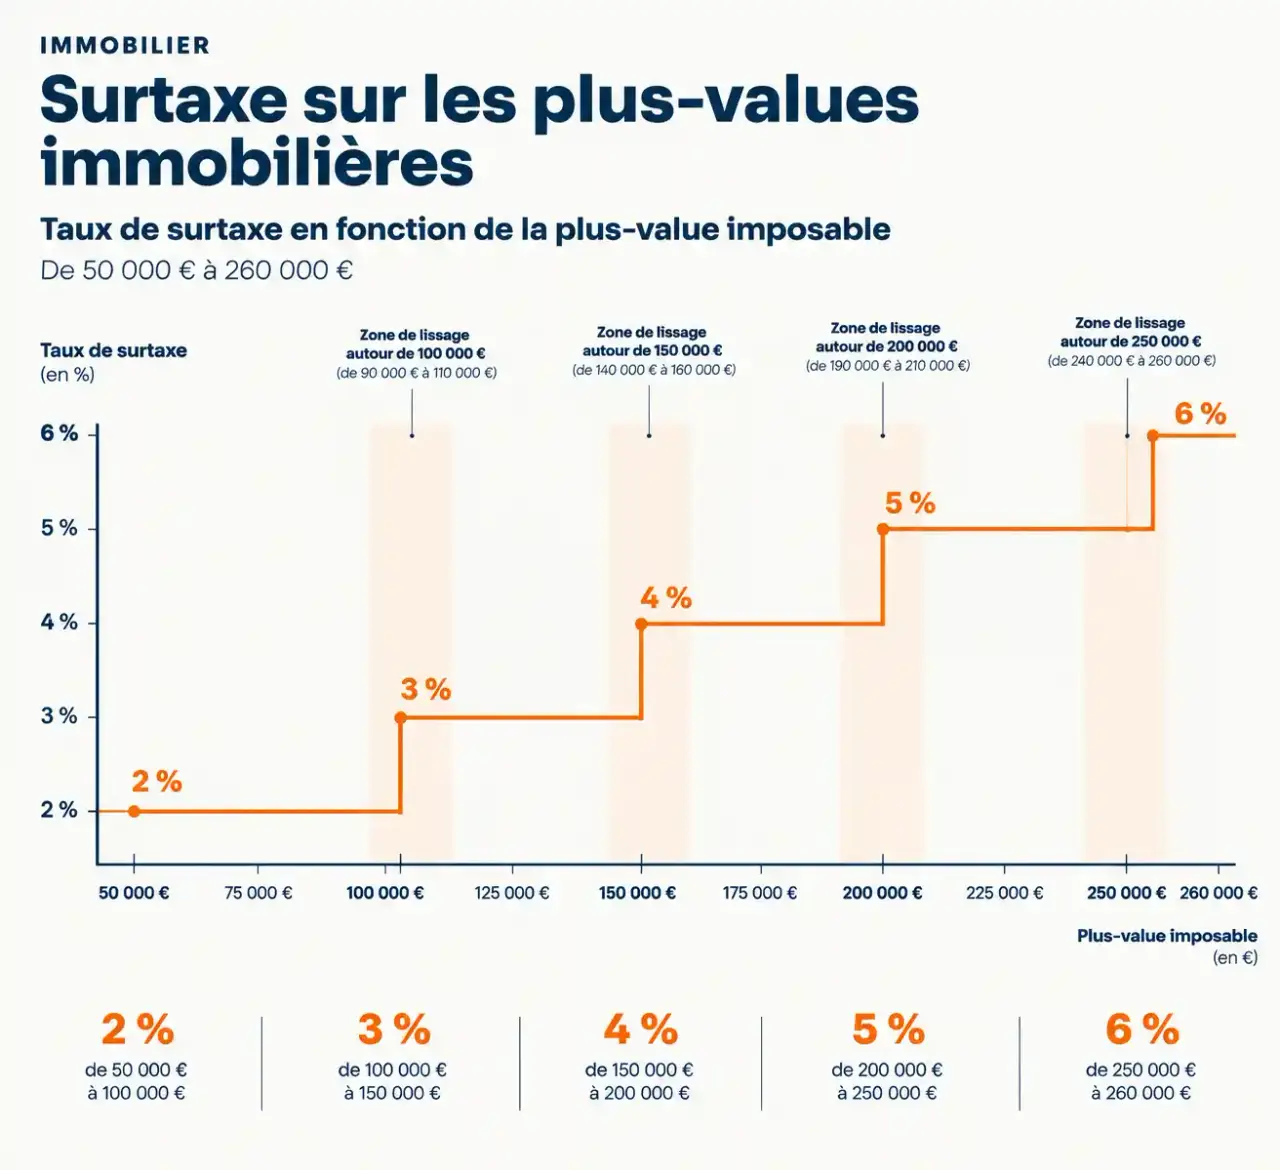
| Plus-value imposable | Montant de la taxe |
|---|---|
| 50 001 € à 60 000 € | (PV − 50 000) × 1/20 |
| 60 001 € à 100 000 € | 2 % de la PV |
| 100 001 € à 110 000 € | 2 % de la PV − (110 000 − PV) × 1/10 |
| 110 001 € à 150 000 € | 3 % de la PV |
| 150 001 € à 160 000 € | 3 % de la PV − (160 000 − PV) × 15/100 |
| 160 001 € à 200 000 € | 4 % de la PV |
| 200 001 € à 210 000 € | 4 % de la PV − (210 000 − PV) × 20/100 |
| 210 001 € à 250 000 € | 5 % de la PV |
| 250 001 € à 260 000 € | 5 % de la PV − (260 000 − PV) × 25/100 |
| Au-delà de 260 000 € | 6 % de la PV |
Le lissage joue un rôle précis : sans lui, passer de 99 999 € à 100 001 € de plus-value ferait sauter la taxe d'un palier d'un coup. Le barème est conçu pour que la taxe monte en pente douce à l'approche de chaque seuil, comme une marche remplacée par une rampe.
Calculer la surtaxe : méthode et exemples
Les étapes à suivre
- Déterminer la plus-value brute : prix de cession moins prix d'acquisition, corrigés des frais et travaux admissibles.
- Appliquer l'abattement pour durée de détention pour obtenir la plus-value nette imposable à l'impôt sur le revenu.
- Vérifier si ce montant dépasse 50 000 €.
- Repérer la tranche dans le barème et appliquer la formule correspondante.
Calculateur de plus-value immobilière, Le simulateur de l'Anil ne concerne que les plus-values immobilières privées afin de vous permettre, en quelques clics d'estimer, le montant de la ...
Les frais d'acquisition peuvent être retenus de manière forfaitaire à 7,5 %, et les travaux de manière forfaitaire à 15 % sous conditions, à condition que le bien soit détenu depuis plus de cinq ans pour ce second forfait. Le Service-Public propose par ailleurs un calculateur en ligne utile pour une première estimation.
Deux exemples chiffrés
Selon l'exemple publié par l'administration fiscale, une plus-value nette de 103 400 € donne une taxe de 2 442 €. Dans un exemple notarial, une vente à 300 000 € d'un bien acquis 100 000 € produit une plus-value brute de 177 500 € ; après abattement, la plus-value imposable à l'impôt sur le revenu s'établit à 92 300 € et la surtaxe à 1 846 €, soit 2 % de ce montant.
Ce second exemple illustre le point que beaucoup manquent : 1 846 € correspondent à 2 % de 92 300 €, et non à 2 % de l'excédent de 42 300 €. La surtaxe s'applique bien dès le premier euro de la plus-value imposable.
Plusieurs vendeurs : le seuil se joue à la quote-part
Le seuil de 50 000 € s'apprécie, en principe, pour chaque cédant. En indivision, c'est la quote-part de plus-value de chaque indivisaire qui compte ; il en va de même pour les couples pacsés et les concubins, qui sont traités séparément. Pour les couples mariés cédant un bien de communauté, le seuil peut aussi s'apprécier individuellement sous conditions : dans l'exemple d'une plus-value globale de 90 000 €, chaque époux se voit attribuer 45 000 € et aucune surtaxe n'est due.
Considérez le seuil comme un tamis : une même plus-value, répartie entre plusieurs mains, peut passer sous la maille de 50 000 € alors qu'elle l'aurait franchie entre les mains d'un seul vendeur. Cette lecture permet de mesurer pourquoi la composition de la propriété pèse autant que le prix de vente. Elle ne doit pas, en revanche, servir à construire des montages artificiels : c'est la situation juridique réelle qui compte.
Paiement, notaire et leviers de réduction
Qui paie, et quand ?
Le notaire calcule la taxe, la prélève sur le prix de vente et la déclare lors de la cession, au moyen des formulaires 2048-IMM ou 2048-M selon les situations, avec un reversement dans un délai de 30 jours. Le vendeur n'a donc pas de démarche ultérieure à effectuer pour cette taxe. Demandez une simulation avant la signature de la promesse : elle vous permettra d'anticiper votre prix net vendeur.
Préparez pour le notaire l'acte d'achat, la date d'acquisition, les factures de travaux et les justificatifs de frais : plus votre dossier est complet, plus le calcul est précis.
Ce qui peut réellement faire baisser la note
Les leviers légitimes sont limités et reposent sur la base imposable : la durée de détention, qui réduit la plus-value de 6 % par an après la 5e année pour l'impôt sur le revenu, les frais d'acquisition et les travaux justifiés, et l'application des exonérations auxquelles vous avez droit. Attendre quelques mois peut parfois suffire à faire passer la plus-value sous 50 000 €, d'où l'intérêt de simuler la vente à plusieurs dates.
Un dernier point de vigilance : les taux de prélèvements sociaux ont évolué (15,5 % puis 17,2 %). Vérifiez les chiffres en vigueur à la date de votre vente, car ils influent sur le coût fiscal total, et non sur la surtaxe elle-même.