Retour d’expérience : un fonds Core+ dans le tertiaire
Stratégies immobilières · Immobilier tertiaire
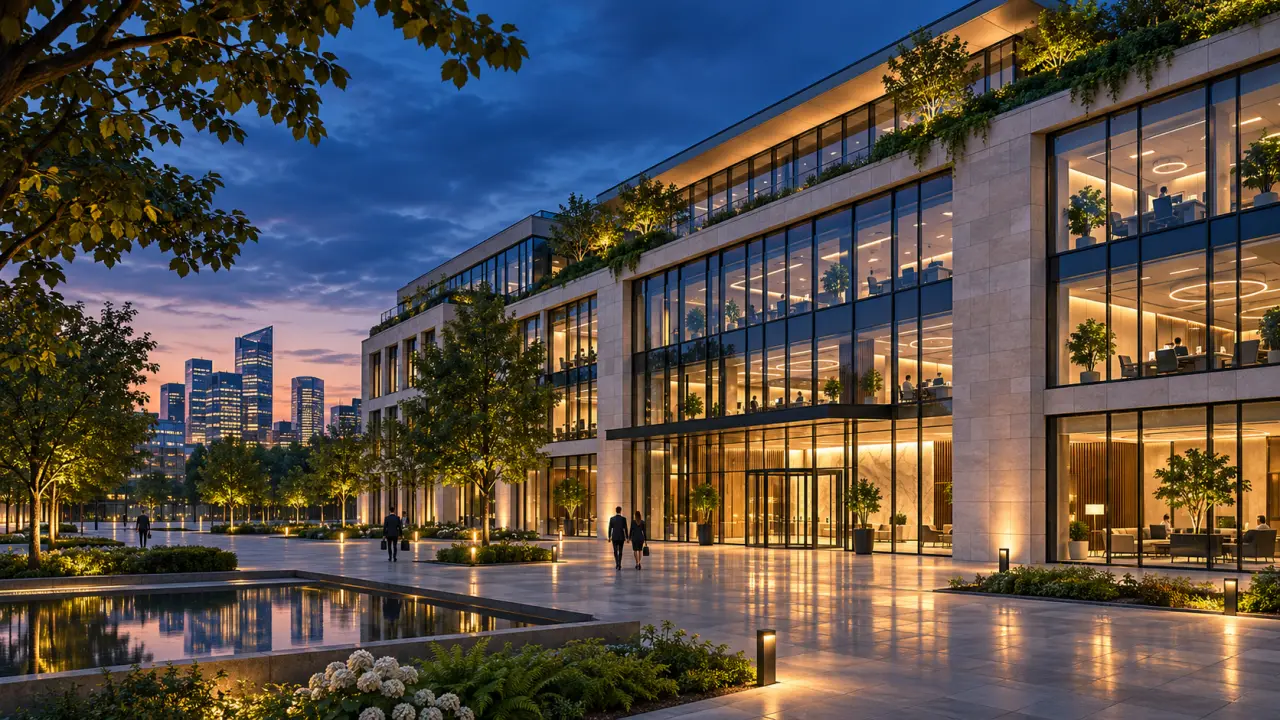
Un fonds Core+ vise un équilibre exigeant : s’appuyer sur des immeubles déjà générateurs de revenus, tout en identifiant des leviers d’amélioration mesurés. Dans le tertiaire, cette approche ne se résume ni à acheter un actif « presque stabilisé », ni à engager des travaux pour eux-mêmes. Elle suppose de relier qualité immobilière, trajectoire locative et discipline financière.
Le retour d’expérience présenté ici est un cas illustratif, construit autour de pratiques observées dans la gestion d’actifs tertiaires. Il montre comment une stratégie Core+ peut être organisée, quels arbitrages elle impose et pourquoi la création de valeur dépend autant de l’exécution que du prix d’acquisition.
Un point de départ solide, sans être figé
Le portefeuille étudié repose sur un immeuble de bureaux situé dans un quartier d’affaires établi, bien desservi par les transports et doté de commerces et de services à proximité. L’actif dispose d’une base locative existante et d’une qualité d’usage satisfaisante, mais certains espaces communs et équipements techniques nécessitent une remise à niveau. La vacance partielle ouvre également une possibilité de repositionnement.
Ce profil se distingue d’une opération Value Add, où l’obsolescence, la vacance ou la restructuration peuvent constituer le cœur du projet. Il diffère aussi d’une approche Core stricte, généralement centrée sur des actifs stabilisés, fortement loués et assortis de flux prévisibles. Le Core+ se situe entre ces deux logiques : le socle de revenus est réel, mais une part de la performance dépend d’améliorations ciblées.
La sélection : examiner l’actif au-delà de son adresse
Une localisation prime peut soutenir la demande locative, mais elle ne suffit pas à justifier un investissement. L’équipe d’analyse a confronté plusieurs dimensions avant de retenir l’immeuble : solidité des locataires, échéances des baux, état technique, niveau des loyers, potentiel de relocation et profondeur du marché local. La qualité des transports et l’accès aux services ont été considérés comme des facteurs d’attractivité pour les entreprises et leurs collaborateurs.
La due diligence a aussi porté sur les dépenses à venir. Un immeuble qui paraît compétitif à l’acquisition peut réclamer des investissements importants pour répondre aux attentes des occupants ou aux obligations réglementaires. L’analyse des équipements, des consommations énergétiques et des travaux prévisibles aide ainsi à établir un coût global de détention, plutôt qu’à s’arrêter au seul prix affiché.
Le principe retenu : ne financer un potentiel d’amélioration que s’il est étayé par des besoins identifiables, un calendrier crédible et une demande locative suffisamment documentée.
Au milieu du parcours : la qualité d’usage compte aussi
La performance d’un immeuble tertiaire s’inscrit dans un environnement plus large que la seule gestion patrimoniale. Le bien-être, l’activité physique et les habitudes de santé peuvent notamment contribuer à la qualité de vie au travail et à l’attractivité d’un site pour ses occupants. Pour approfondir ces sujets de santé et de pratique sportive, des ressources comme celles de rennesgym2025.fr apportent plus d’infos dans une approche distincte de l’analyse immobilière.
Un plan d’action progressif et mesurable
Après l’acquisition, le gestionnaire a établi un programme de travaux phasé afin de limiter les perturbations pour les locataires en place. La priorité a été donnée aux interventions qui améliorent la fonctionnalité des espaces et la maîtrise des consommations : modernisation de certains équipements, rénovation des parties communes et adaptation de surfaces pour répondre aux attentes actuelles des entreprises.
La dimension environnementale a été intégrée aux décisions d’exploitation. La collecte de données fiables sur les consommations, la maintenance préventive et le dialogue avec les occupants sont des étapes concrètes avant toute promesse de performance. Selon la situation de l’immeuble, les travaux peuvent aussi contribuer à sa conformité aux exigences applicables et réduire le risque d’obsolescence. Les certifications peuvent éclairer la démarche, mais ne remplacent pas l’analyse des résultats réels.
La relation locative comme levier de stabilité
En parallèle, la gestion locative a consisté à anticiper les renouvellements de baux et à échanger avec les entreprises sur l’évolution de leurs besoins. Les aménagements ne sont utiles que s’ils correspondent à une demande solvable. Une concertation en amont peut aider à préserver l’occupation, à organiser les travaux et à éviter des périodes de vacance inutiles. Elle permet également de mieux comprendre les attentes en matière de services, de flexibilité et de qualité environnementale.
Mesurer la performance sans confondre rendement et promesse
Le suivi ne se limite pas à comparer un rendement prévisionnel à un résultat comptable. Il examine la progression des loyers, le taux d’occupation, les coûts de travaux, les charges non récupérables et le calendrier de commercialisation. Les hypothèses initiales sont régulièrement réévaluées : si la demande se révèle plus faible ou les coûts plus élevés, le plan doit pouvoir être ajusté.
- Revenus : qualité des locataires, échéances et évolution des loyers.
- Exploitation : occupation, charges, maintenance et satisfaction des occupants.
- Investissements : respect des budgets, des délais et des objectifs de travaux.
- Risques : évolution du marché, contraintes réglementaires et liquidité à la sortie.
Cette approche rappelle qu’un rendement cible n’est jamais une garantie. Le résultat dépend notamment du financement, des conditions de marché, des dépenses réellement engagées et du prix de cession. Une communication claire sur les hypothèses et les risques est donc essentielle pour des investisseurs institutionnels comme pour des investisseurs privés avertis.
Les enseignements patrimoniaux d’une stratégie Core+
Ce cas met en évidence l’intérêt d’une stratégie intermédiaire lorsque l’investisseur recherche des revenus immobiliers tout en acceptant une part de risque opérationnel. L’intervention du gestionnaire — sélection, financement, travaux, commercialisation et arbitrage — joue un rôle déterminant. La diversification par immeuble, secteur locatif et échéance des baux peut contribuer à mieux répartir les risques, sans les éliminer.
À l’échelle d’un patrimoine, un fonds Core+ peut compléter des actifs plus stabilisés ou une poche dédiée à des opérations de transformation. Le choix doit toutefois tenir compte de l’horizon d’investissement, des besoins de liquidité, de la fiscalité et de la capacité à supporter une éventuelle baisse de valeur. Une structuration adaptée, accompagnée d’un suivi régulier, aide à inscrire l’immobilier d’entreprise dans une stratégie patrimoniale cohérente et transmissible.
En définitive, la valeur d’un fonds Core+ tertiaire se construit dans la durée : par une sélection exigeante, un plan d’amélioration réaliste et une gestion attentive aux occupants comme aux fondamentaux financiers. Pour découvrir l’approche de Fonds de Valeur en matière d’investissement immobilier d’entreprise, consultez notre page d’accueil.