Plus-value immobilière : attendre 30 ans ne garantirait plus l’exonération
Le Sénat a voté, dans le cadre du projet de loi de finances pour 2026, une refonte du calcul des plus-values immobilières des particuliers. Le texte prévoit de remplacer les abattements liés à la durée de détention par une prise en compte de l’inflation, avec des taux revus à la baisse pour la plupart des ventes. Cette réforme n’est toutefois pas encore applicable : le projet doit poursuivre son parcours parlementaire. En attendant une éventuelle promulgation, le régime actuel reste la règle.
Ce que le vote du Sénat changerait réellement
La mesure votée concerne les cessions immobilières imposables : résidences secondaires, logements loués ou vacants, terrains à bâtir et, plus largement, les biens qui ne bénéficient pas d’une exonération particulière. L’objectif affiché est de mieux taxer l’enrichissement réel en tenant compte de l’érosion du pouvoir d’achat de la monnaie, tout en limitant la rétention immobilière.
Quiz : Comprendre la réforme de la plus-value immobilière
La fin envisagée des abattements pour durée de détention
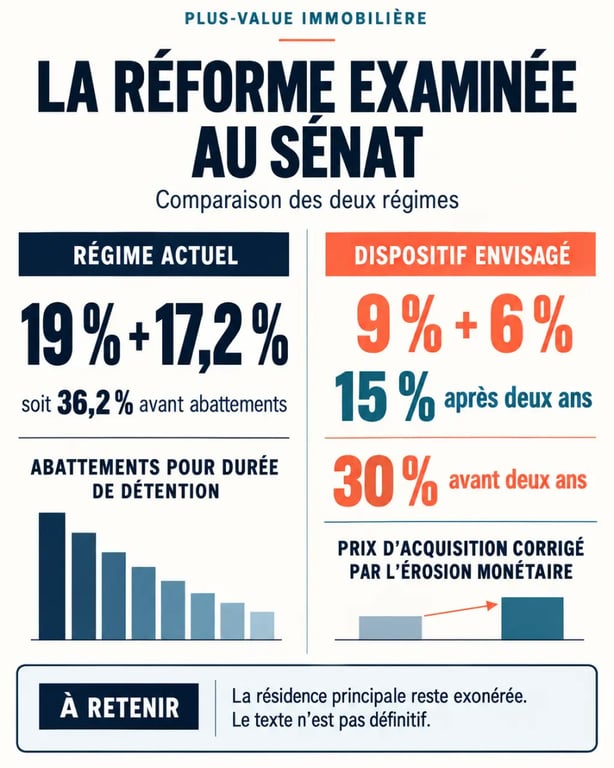
Aujourd’hui, la plus-value immobilière est soumise à 19 % d’impôt sur le revenu et à 17,2 % de prélèvements sociaux, soit un taux global de 36,2 % avant abattements. Ces abattements commencent après la cinquième année de détention. Ils permettent une exonération totale d’impôt sur le revenu après 22 ans et une exonération totale des prélèvements sociaux après 30 ans.
Le texte sénatorial prévoirait de supprimer cette mécanique. Une personne qui conserve une résidence secondaire pendant plusieurs décennies ne pourrait donc plus compter automatiquement sur une exonération complète. C’est le changement le plus sensible : la durée de détention ne suffirait plus, à elle seule, à faire disparaître la taxation.
Une résidence principale toujours exonérée
L’exonération de la résidence principale serait maintenue. Lorsqu’un logement constitue effectivement la résidence habituelle et principale du vendeur au jour de la cession, sa plus-value resterait en principe exonérée. La réforme viserait donc surtout le patrimoine immobilier détenu en dehors de la résidence principale, et non la vente du domicile occupé par son propriétaire.
Du temps de détention à l’inflation : le nouveau calcul envisagé
Le changement central reposerait sur un coefficient d’érosion monétaire. Au lieu de réduire la base taxable selon le nombre d’années écoulées, le dispositif revaloriserait le prix d’acquisition en fonction de l’inflation, vraisemblablement à partir d’un indice des prix à la consommation.
Taxer une plus-value corrigée plutôt qu’une hausse de prix brute
Dans le régime envisagé, le prix d’achat historique serait corrigé pour tenir compte de la perte de valeur de la monnaie. La plus-value imposable serait calculée à partir de l’écart entre le prix de vente et ce prix d’acquisition revalorisé, avant la prise en compte des autres éléments admis dans le calcul. Il peut s’agir des frais d’acquisition et de certaines dépenses de travaux, lorsque les conditions sont réunies.
Un exemple permet de mesurer l’enjeu. Un bien acheté 100 000 euros et revendu 160 000 euros affiche une plus-value brute de 60 000 euros. Si l’érosion monétaire conduit à retenir un prix d’achat revalorisé à 125 000 euros, la plus-value corrigée tombe à 35 000 euros. La réforme ne supprimerait donc pas nécessairement l’impôt. Elle modifierait la manière de déterminer la hausse réellement taxable.
Le coefficient servirait de filtre entre la valeur inscrite sur l’acte d’achat et la valeur économique du capital immobilisé. Cette correction compte surtout pour les biens anciens. Une hausse de prix sur vingt ou trente ans peut mêler la valorisation du quartier, l’amélioration du logement et la dépréciation monétaire. Pour comparer les deux régimes, il faudrait donc réunir les justificatifs de travaux, les frais d’acquisition et la date exacte de signature. Ces éléments peuvent peser autant que le taux annoncé.
15 % après deux ans, 30 % avant deux ans : les taux en discussion
Le projet adopté au Sénat prévoirait une baisse des taux de droit commun pour les cessions intervenant après au moins deux ans de détention. Le total serait de 15 %, avec 9 % au titre de l’impôt sur le revenu et 6 % au titre des prélèvements sociaux. À l’inverse, les reventes réalisées avant deux ans seraient davantage imposées, avec un taux global envisagé de 30 %.
Le dossier du Sénat sur le projet de loi de finances pour 2026, Consultez le rapport législatif officiel et les dispositions examinées, dont celles issues d’un amendement sur les plus-values immobilières.
| Élément | Régime actuellement applicable | Dispositif envisagé par le Sénat |
|---|---|---|
| Base de calcul | Plus-value avec abattements selon la durée | Prix d’acquisition revalorisé selon l’érosion monétaire |
| Impôt sur le revenu | 19 % avant abattements | 9 % après deux ans de détention |
| Prélèvements sociaux | 17,2 % avant abattements | 6 % après deux ans de détention |
| Taux global | 36,2 % avant abattements | 15 % après deux ans, 30 % avant deux ans |
| Exonération liée au temps | 22 ans pour l’impôt, 30 ans pour les prélèvements sociaux | Suppression envisagée |
Ces chiffres ne signifient pas que tous les vendeurs paieraient moins. Le taux pourrait baisser, mais la disparition des abattements peut augmenter l’assiette taxable pour un propriétaire de longue date. À l’inverse, la revalorisation par l’inflation pourrait réduire fortement une plus-value essentiellement nominale. L’effet dépendrait donc à la fois du prix d’achat, de la durée de détention et de l’inflation cumulée.
Gagnants, perdants et biens les plus exposés
Les propriétaires ne seraient pas touchés de la même manière. Le résultat dépendrait de la date d’achat, du niveau d’inflation cumulé, du prix de revente, des travaux justifiables et de la nature du bien cédé.
Les détenteurs de biens depuis longtemps face à un arbitrage
Les propriétaires qui approchent aujourd’hui les seuils de 22 ou 30 ans seraient les plus attentifs. Avec les règles actuelles, attendre peut conduire à une exonération totale. Avec le régime projeté, une taxation pourrait subsister, même après une très longue détention, sur la fraction de hausse dépassant l’inflation.
Les résidences secondaires acquises il y a plusieurs décennies, les terrains conservés de longue date et certains biens locatifs seraient donc particulièrement concernés. Pour ces propriétaires, la baisse du taux ne compenserait pas forcément la disparition de l’exonération liée au temps. Tout dépendrait de l’écart entre le prix de vente et le prix d’acquisition revalorisé.
Vendeurs de moyenne durée et reventes rapides
Pour une détention de quelques années à une quinzaine d’années, la combinaison d’un prix d’achat revalorisé et d’un taux de 15 % pourrait être favorable, sans que cela soit automatique. En revanche, une cession réalisée avant deux ans serait pénalisée par le taux global de 30 %. Cette différence vise à limiter les opérations de revente rapide, tout en rendant potentiellement moins coûteuse la remise sur le marché de biens détenus depuis plus longtemps.
- Résidence principale : exonération maintenue dans le texte envisagé.
- Résidence secondaire et location : exposition directe à la réforme si la cession est imposable.
- Terrain à bâtir ou logement vacant : mêmes enjeux de calcul et de durée de détention.
- Bien reçu par succession ou donation : analyse au cas par cas nécessaire, notamment pour la valeur et la date retenues.
Calendrier : faut-il vendre avant le 1er janvier 2027 ?
L’entrée en vigueur envisagée viserait les cessions réalisées à compter du 1er janvier 2027. Cette échéance ne doit toutefois pas être considérée comme certaine. Le vote du Sénat constitue une étape. L’Assemblée nationale, la navette parlementaire, une éventuelle commission mixte paritaire et la promulgation peuvent encore modifier, supprimer ou réécrire le dispositif.
Vendre uniquement sur la base de cette hypothèse serait donc risqué. Pour une vente proche, le régime actuel reste applicable tant qu’une nouvelle loi n’est pas promulguée et entrée en vigueur. Pour un projet à plus long terme, il est utile de conserver les actes d’acquisition, les factures de travaux, les justificatifs de frais et les dates précises. Ces documents permettront de comparer les deux calculs lorsque les modalités définitives seront connues.
Une décision patrimoniale doit aussi tenir compte du prix de marché, du besoin de liquidités, du coût du crédit et de la situation personnelle. La réforme annoncée est un élément à surveiller, mais elle ne suffit pas à déterminer seule le moment d’une vente.